압전 재료 시장 규모, 점유율 및 산업 분석, 재료별(압전세라믹(PZT, 무연 세라믹 및 기타), 압전폴리머, 압전복합체 및 기타), 애플리케이션별(액추에이터, 모터, 트랜스듀서, 센서, SONAR, 발전기 및 변압기, 음향 장치, 공진기 및 기타), 최종 사용 산업별(자동차, 의료, IT 및 통신, 소비재, 항공우주 및 방위 등) 및 지역 예측(2026~2034년)
 무료 샘플 다운로드

압전재료 시장 규모 및 향후 전망
 오디오 버전 듣기
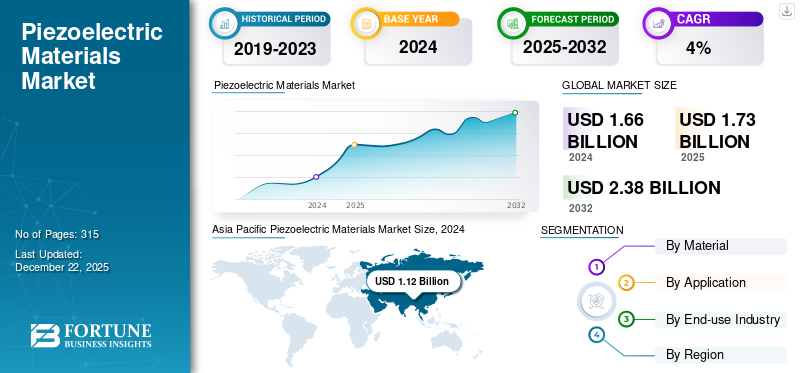
세계 압전 재료 시장 규모는 2025년 19억 8천만 달러로 평가되었습니다. 시장은 2026년 21억 달러에서 2034년까지 33억 달러로 성장하여 예측 기간 동안 연평균 성장률(CAGR) 5.9%를 나타낼 것으로 예상됩니다. 2025년 아시아 태평양은 46.46%의 시장 점유율로 시장을 장악했습니다.
압전성은 힘이 가해질 때 전기장을 생성하는 소수의 물질에서 나타나는 특성입니다. 반면, 재료 전체에 전기장이 가해지면 크기가 변형됩니다. 이러한 물질은 기계적 에너지를 전기 에너지로 변환하거나 그 반대로 변환합니다. 이 속성으로 인해 변환기라고 합니다. 이러한 재료는 압전을 사용하여 에너지 차이를 전하로 변환하여 속도, 변형, 응력, 힘 또는 열의 변화를 측정합니다. 이러한 효과를 바탕으로 이러한 재료는 소리와 주파수, SONAR, 점화 장치, 압력 및 변위 측정 시스템을 생성하고 감지하는 데 응용됩니다.
현재 압전소자는 로셸염(Rochelle salt), 수정결정(quartz crystal),도예, 매크로 섬유 복합재, 폴리머, 플렉소유전성 재료 및 강유전체. 다양한 용도에 맞는 재료 선택은 안정성, 일관성, 가단성, 높은 입출력 비율, 내열성 및 내습성과 같은 특성을 기반으로 합니다. 주로 석영 결정은 압전 장치에 사용되었습니다. 그러나 낮은 전압에서 반응할 수 없고 300ᵒC 이상의 온도에서 기능할 수 없기 때문에 압전 복합 재료 및 압전 세라믹과 같은 현대 재료로 대체되었습니다.
소비재 부문은 시장의 중요한 동인입니다. 여러 선진국과 개발도상국의 구매력 증가, 높은 생활 수준, 급속한 도시화로 인해 소비재 부문이 성장하여 향후 제품 수요가 증가할 것으로 예상됩니다.
PI Ceramics GmbH, L3Harris Technologies, Inc., CeramTec, TDK Corporation 및 Solvay가 시장에서 활동하는 주요 업체입니다. 두 회사는 의료 산업의 증가하는 수요를 수용하기 위해 생산 공장을 개조했습니다. 또한 의료용 전자제품 제조업체와 협력하여 새로운 제품을 개발했습니다.
예를 들어, PI Ceramics는 조기 진단 및 질병 감지를 위한 체외 진단을 위한 정밀한 액체 처리를 가능하게 하는 압전세라믹을 개발했습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
압전재료 시장동향
무연 압전세라믹 개발이 시장 성장 추세로 떠오름
무연 압전 세라믹 개발은 환경 규제 강화와 지속가능성에 초점을 맞춘 제품 개발로 인해 세계 시장의 주요 트렌드로 떠올랐습니다. 기존 PZT 기반 소재는 강력한 압전 성능을 제공하지만 납을 함유하고 있어 규정 준수 및 건강 관련 문제가 발생합니다. 이에 따라 제조업체와 연구기관에서는 티탄산바륨, 니오브산나트륨칼륨, 티탄산비스무트계 세라믹 등의 대체재에 투자하고 있습니다. 무연 압전 재료는 여전히 성능 일관성, 내구성 및 확장성과 관련된 문제에 직면해 있지만 지속적인 혁신을 통해 상업적 생존 가능성이 향상되고 있습니다. 업계가 보다 안전하고 규제를 준수하며 환경적으로 지속 가능한 소재 솔루션을 우선시함에 따라 이러한 추세는 더욱 가속화될 것으로 예상됩니다.
시장 역학
시장 동인
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
시장 성장을 촉진하기 위해 최종 사용 산업의 자동화에 대한 수요 증가
자동차 및 전자 제조와 같은 최종 사용 산업에서는 제조 라인의 자동화를 추진해 왔습니다. 이로 인해 센서, 변환기,액추에이터, 모터를 사용하여 생산라인을 원활하게 운영합니다. 이러한 장치는 제품 재료가 부여하는 특성을 사용하여 압력, 변형률, 가속도 및 음향 강도와 같은 다양한 양을 측정하므로 이러한 재료에 대한 수요는 자동화에 대한 산업의 의존도가 높아짐에 따라 상당히 확대될 것으로 예상됩니다.
수년에 걸쳐 주요 제조 회사는 개발 중 운영 비용을 최소화하기 위한 효과적인 방법으로 자동화 시스템 도입에 대한 투자를 확대해 왔습니다. 생산성을 향상하고 리드 타임을 최소화하기 위해 제조 산업에서 자동화의 중요성이 커지면서 센서, 변환기, 액추에이터 및 모터의 사용이 장려될 것으로 예상됩니다. 이는 예측 기간 동안 압전 재료에 대한 수요를 증가시킬 것으로 예상됩니다.
시장 동인 - 영향 및 기여도(2026~2034)
| 순위 | 시장 동인 | 종합 영향력 순위 | CAGR 기여도(2026-2034) (2026-2034) |
영향: 2026-2028 | 영향: 2029-2031 | 영향: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising adoption of piezoelectric materials in consumer electronics, wearables, haptics, acoustic devices, and smart devices | 높음 | 2.20% | 높음 | 높음 | 중간 |
| 2 | Increasing use in automotive and electric vehicles for sensors, actuators, fuel injection systems, safety systems, and battery monitoring | 높음 | 1.90% | 중간 | 높음 | 높음 |
| 3 | Growing demand from healthcare applications, including ultrasound imaging, medical diagnostics, surgical tools, and wearable health monitoring devices | 중간-높음 | 1.60% | 중간 | 높음 | 높음 |
| 4 | Expansion of industrial automation, robotics, IoT sensors, vibration monitoring, and predictive maintenance applications | 중간 | 1.40% | 중간 | 중간 | 높음 |
| 5 | Energy harvesting and sustainability initiatives supporting self-powered sensors, smart infrastructure, and low-power electronic devices | 중간-낮음 | 1.00% | 낮음 | 중간 | 높음 |
| 6 | Others: aerospace and defense applications, telecom components, research in lead-free materials, miniaturization, and smart infrastructure | 낮음 | 0.80% | 낮음 | 중간 | 중간 |
| 총 긍정적인 성장 기여도 | 8.90% | |||||
소스: Fortune Business Insights
무료 샘플 다운로드 심층적인 시장 동인 및 영향 예측
시장 성장을 주도하기 위해 일상 사용 소비재에 압전 재료의 통합 증가
소비재 부문은 제조업체가 더 스마트하고 반응성이 뛰어나며 에너지 효율적인 기능을 일상적인 장치에 통합함에 따라 압전 재료에 대한 수요를 주도하고 있습니다. 이러한 소재는 터치 감지, 압력 반응, 촉각 피드백 및 소형 에너지 수확 기능을 구현하기 위해 스마트폰, 웨어러블 기기, 게임 액세서리, 리모컨, 가전제품에 점점 더 많이 사용되고 있습니다. 작은 공간에서 안정적으로 작동하는 능력 덕분에 소형화된 전자 장치에 적합하며, 움직임이나 압력을 통해 에너지를 생성하면 배터리 수명이 길어지고 지속 가능성이 향상됩니다. 압전 소재는 빈번한 사용에도 내구성과 제품 성능을 향상시킵니다. 전반적으로 이는 더 나은 상호 작용성, 효율성, 신뢰성 및 혁신적인 디자인을 통해 기업이 제품을 차별화하는 데 도움이 됩니다.
시장 제약
시장 성장을 방해하는 납 기반 제품과 관련된 환경 규제
강력한 성능을 제공하지만 환경 및 건강 문제를 야기하는 지르콘 티탄산 납을 포함한 납 기반 화합물에 대한 업계의 의존으로 인해 환경 규제는 세계 시장의 성장을 억제할 것으로 예상됩니다. EU RoHS 및 REACH와 같은 규정은 유해 물질을 제한하므로 제조업체에 대한 규정 준수 압력이 가중됩니다. 무연 대체품이 개발되고 있지만, 특히 항공우주, 국방, 의료 응용 분야에서는 효율성, 내구성 및 열 안정성 측면에서 한계에 직면하는 경우가 많습니다. 높은 R&D 비용, 지역별 규제 차이 및 제품 재설계 요구 사항은 운영 복잡성을 더욱 증가시켜 환경 준수를 주요 시장 제약으로 만듭니다.
시장 제약 - 영향 및 부정적인 기여(2026~2034)
| 순위 | 시장 제약 | 종합 영향력 순위 | 부정적인 CAGR 기여(2026-2034) (2026-2034) |
영향: 2026-2028 | 영향: 2029-2031 | 영향: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Environmental regulations restricting the use of lead-based piezoelectric materials such as PZT | 높음 | -1.20% | 중간 | 높음 | 높음 |
| 2 | High manufacturing costs due to complex processing, sintering, poling, precision shaping, metallization, and quality testing | 중간-높음 | -0.90% | 높음 | 중간 | 중간 |
| 3 | Performance and commercialization challenges of lead-free piezoelectric alternatives compared with conventional PZT materials | 중간 | -0.60% | 중간 | 중간 | 낮음 |
| 4 | Others: raw material price volatility, supply-chain dependency, tariff exposure, qualification delays, and limited supplier base | 낮음 | -0.30% | 낮음 | 낮음 | 중간 |
| 총 마이너스 성장 영향 | -3.00% | |||||
소스: Fortune Business Insights
무료 샘플 다운로드 심층적인 시장 제한 및 위험 분석
시장 기회
압전 재료를 사용한 에너지 수확의 발전으로 시장 성장 기회 창출
에너지 수확 및 지속 가능성 이니셔티브는 글로벌 시장에 강력한 성장 기회를 창출할 것으로 예상됩니다. 압전 재료는 기계적 응력, 진동, 움직임 및 압력을 전기 에너지로 변환할 수 있으므로 저전력 및 원격 애플리케이션에 적합합니다. 산업용 기계, 차량, 스마트 보행로, 교량, 건물, 웨어러블 장치 및 IoT 센서에 통합되어 자체 전력 공급 또는 에너지 효율적인 시스템을 지원할 수 있습니다. 주목도 상승재생 가능 에너지, 화석 연료 의존도 감소, 환경 친화적 기술은 압전 에너지 수확 솔루션에 대한 투자를 장려하고 있습니다. 변환 효율, 내구성, 무연 소재 개발이 향상됨에 따라 이러한 애플리케이션이 압전 소재 시장 성장을 주도할 것으로 예상됩니다.
시장 과제
높은 제조 비용으로 인해 압전 재료 채택이 제한됨
높은 제조 비용은 글로벌 시장의 주요 과제로 남아 있습니다. 생산에는 고순도 원료 준비, 하소, 소결, 폴링, 정밀 성형, 금속화 및 엄격한 품질 테스트와 같은 복잡한 공정이 포함됩니다. 압전복합체, 무연 세라믹, 특수 단결정과 같은 첨단 소재에는 보다 엄격한 공정 제어, 전문 장비, 더 높은 R&D 투자가 필요하므로 전체 생산 비용이 증가합니다. 또한 의료, 항공우주, 국방, 정밀 전자 응용 분야를 제공하는 제조업체는 엄격한 성능 및 신뢰성 표준을 충족해야 하므로 인증 및 테스트 비용을 더욱 높여야 합니다. 이러한 비용 압박으로 인해 가격에 민감한 응용 분야에서 압전 재료의 채택이 제한되어 광범위한 시장 침투가 느려질 수 있습니다.
무역 보호주의와 지정학적 영향
미국이 주도하는 반도체 수출규제, 중국의 보복 광물 규제 등 정책이 압전재료 가용성에 직접적인 영향을 미친다. 미국이 정한 관세는 국경 간 무역을 더욱 복잡하게 만들어 글로벌 공급망에 의존하는 제조업체의 비용을 증가시킵니다.
세분화 분석
재료별
압전세라믹 부문은 우수한 압전 특성으로 인해 시장에서 지배적인 점유율을 차지할 것입니다.
재료에 따라 시장은 압전세라믹, 압전폴리머, 압전복합체 등으로 분류됩니다. 압전세라믹은 PZT(납 지르콘 티탄산염), 무연 세라믹 등으로 더 분류됩니다.
압전세라믹 부문은 높은 감도와 작동 온도 등 우수한 압전 특성으로 인해 2025년 시장 점유율 70.4%를 차지할 것으로 예상됩니다. PZT의 성능은 도핑 재료의 사용에 따라 쉽게 수정될 수 있기 때문에 변환기 및 액추에이터 제조를 위해 PZT의 소비가 증가하고 있습니다. 니오븀을 도핑하면 반응 능력이 증가하는 연질 PZT가 생성되는 반면, 철을 도핑하면 압전 반응에서 무시할 수 있는 히스테리시스를 나타내는 경질 PZT가 형성됩니다. 압전 세라믹 재료의 이러한 적응성으로 인해 전자 및 자동차 분야에서 대규모 소비가 이루어졌습니다.
반면, 압전복합재 부문은 예측 기간 동안 7.8%의 상당한 CAGR로 성장할 가능성이 높으며 초음파 장비, 비파괴 테스트 및 수중 음향 분야에 적용하는 것이 바람직하기 때문에 빠르게 시장 점유율을 확보하고 있습니다. 복합재는 압전세라믹보다 음향 임피던스가 더 작고, 플라스틱이 더 많으며 기계적 부하에 더 잘 적응할 수 있습니다. 그들은 더 나은 압전 감도와 전기 기계적 활동을 가지고 있으므로 압전 세라믹에 대한 효과적인 대안으로 간주됩니다.
애플리케이션별
다양한 분야에서의 적용으로 인해 눈에 띄는 CAGR로 성장하는 센서 부문
적용 측면에서 시장은 액추에이터, 모터, 변환기, 센서, SONAR, 발전기 및 변압기, 음향 장치, 공진기 등으로 분류됩니다.
센서 부문은 자율주행차, 제조라인, 자동차 등 다양한 분야에 적용되어 상당한 CAGR로 성장할 것으로 예상됩니다.가전제품. 센서는 에너지 변화를 감지하고 그 차이를 전기 신호로 변환하며, 이는 시스템에 필요한 변경을 수행하는 데 사용됩니다. 예를 들어, TV 리모컨에는 압력 센서가 있어 버튼의 압력을 감지하고 이를 리모컨에 있는 IR 블래스터를 활성화하는 전기 신호로 변환합니다. TV 장치 내부의 IR 센서는 에너지 변화를 감지하고 이를 디지털 신호로 변환하여 장치를 제어합니다. 자동차 및 의료 부문은 압전 센서 시장의 중요한 동인입니다. 자동차 애플리케이션에서 압전 센서는 충돌 감지, 능동 안전 시스템 및 타이어 압력 모니터링에 사용됩니다. 의료 분야에서는 초음파 영상, 심장박동기, 보청기에 사용됩니다.
반면, 액추에이터 부문은 예측 기간 동안 5.2%의 상당한 CAGR로 성장할 가능성이 높습니다. 액추에이터는 시스템이나 사용자가 보낸 전기 신호를 기계적 에너지로 변환하여 지정된 부품을 제어하여 제조 라인에서 특정 작업을 수행합니다. 따라서 액추에이터 부문은 산업용 가공 도구의 정밀 제어, 차량 가속 및 제동 시스템, 다양한 최종 용도 산업에 사용되는 로봇 팔에 이르기까지 응용 분야가 세계 시장에서 가장 큰 압전 재료 시장 점유율을 차지할 것으로 예상됩니다.
최종 사용 산업별
[년QMM4lQBS]
신흥 기술의 사용 증가로 인해 가장 큰 점유율을 차지하는 IT 및 통신 부문
최종 사용 산업을 기반으로 시장은 자동차, 의료, IT 및 통신, 소비재, 항공우주 및 방위 등으로 분류됩니다.
IT 및 통신 부문은 2025년에 가장 큰 시장 점유율을 차지했습니다. 이러한 성장은 중국과 인도 등 신흥 경제국의 5G 기술 도입에 기인합니다. 미국과 일본은 전국 각지의 네트워크 신호 도달 범위를 개선하기 위해 통신 부문 개선에 전념하고 있습니다. 이러한 요인들은 글로벌 시장에서 IT 및 통신 최종 용도 산업의 성장을 이끌 것으로 예상됩니다.
자동차 부문은 자동차에 사용되는 액추에이터, 연료 인젝터, 센서 및 제동 시스템에 대한 이러한 재료의 수요로 인해 예측 기간 동안 5.9%의 안정적인 CAGR로 성장할 것으로 예상됩니다. 또한 연료 분무기, 안전 벨트 부저, 에어백 센서 및 타이어 압력 센서는 이러한 재료가 응용되는 몇 가지 주요 자동차 부품이므로 자동차 산업이 세계 시장에서 상당한 점유율을 차지하게 되었습니다.
압전 재료 시장 지역 전망
지리적으로 시장은 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카 전역에서 연구됩니다.
아시아 태평양
Asia Pacific Piezoelectric Materials Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
아시아 태평양은 전자제품, 소비자 기기, 통신 부품, 자동차 제조 및 산업 장비가 주도하는 가장 큰 소비 지역입니다. 중국, 일본, 한국, 대만, 인도 및 동남아시아는 압전세라믹, 압전폴리머, 공진기, 음향 장치, 센서, 부저, 햅틱 및 액추에이터에 대한 수요가 높습니다. 이 지역은 대규모 제조와 스마트폰, 웨어러블 기기, EV, 가전제품, 의료 기기, 자동화 시스템에 대한 수요 증가로 혜택을 받고 있습니다. IoT 및 자체 구동 센서 애플리케이션도 성장을 지원합니다.
일본 압전재료 시장
일본 시장은 2025년에 1억 7천만 달러 규모로 평가될 것이며 이는 전 세계 매출의 약 8.6%에 해당합니다.
중국 압전재료 시장
중국 시장은 2025년 3억 2천만 달러에 달해 전 세계 매출의 약 16.2%를 차지했다.
인도 압전재료 시장
2025년 인도 시장 가치는 1억 달러로 전 세계 매출의 약 5.1%에 해당합니다.
북아메리카
압전 재료에 대한 수요는 의료, 항공우주 및 방위, 산업 자동화, 첨단 전자공학에 의해 주도됩니다. 미국은 의료용 초음파, 소나, 정밀 센서, 액츄에이터, 로봇 공학, 반도체 장비, 방위 전자 등의 응용 분야를 통해 지역 소비를 주도하고 있습니다. 이러한 분야에는 강력한 신뢰성과 엄격한 사양을 갖춘 고성능 소재가 필요합니다. 성장도 뒷받침된다IoT 센서, 상태 모니터링 및 에너지 수확 장치에서 압전 재료는 진동과 동작을 사용 가능한 전기 신호로 변환하는 데 도움이 됩니다.
미국 압전재료 시장
미국 시장은 전 세계적으로 가장 큰 시장 중 하나로 추정되며, 2025년 수익은 4억 3천만 달러에 달해 전 세계 매출의 약 21.7%를 차지했습니다.
유럽
유럽의 수요는 주로 자동차 전자, 산업 자동화, 의료 기술, 재생 가능 에너지 및 지속 가능성 주도 혁신에 의해 지원됩니다. 압전 재료는 센서, 액추에이터, 연료 분사 시스템, 진동 모니터링, 정밀 제어 및 의료 진단에 사용됩니다. PZT는 고성능 용도에 여전히 중요하지만 환경 규제로 인해 무연 압전세라믹 및 대체 재료에 대한 관심이 높아지고 있습니다. 항공우주, 구조 상태 모니터링, 스마트 인프라, 산업 및 모빌리티 애플리케이션 전반의 에너지 효율성 이니셔티브를 통해 성장이 더욱 뒷받침됩니다.
영국 압전재료 시장
영국 시장은 2025년에 4억 4천만 달러에 이르렀으며 이는 전 세계 매출의 약 2.0%에 해당합니다.
독일 압전재료 시장
독일 시장은 2025년에 9억 달러에 이르렀으며 이는 전 세계 매출의 약 4.5%에 해당합니다.
라틴 아메리카
라틴 아메리카의 수요는 자동차 압전 부품, 산업용 센서, 광업, 석유 및 가스, 의료 장비, 가전제품, 수입 전자 장치에 의해 주도됩니다. 브라질과 멕시코는 주요 소비 중심지이며 멕시코는 자동차 및 전자 공급망의 지원을 받고 있으며 브라질은 산업 및 의료 수요가 더 광범위합니다. 압전 재료는 주로 센서, 액추에이터, 부저, 변환기, 초음파 장치 및 진동 모니터링 시스템에 사용됩니다. 수입 의존도와 제한된 현지 첨단 소재 생산으로 인해 성장은 완만한 수준을 유지하고 있습니다.
브라질 압전재료 시장
브라질 시장은 2025년 4억 4천만 달러에 이르렀으며 이는 전 세계 매출의 약 2.0%에 해당합니다.
중동 및 아프리카
중동 및 아프리카의 수요는 주로 석유 및 가스, 광업, 산업 모니터링, 인프라, 국방, 의료 장비 및 수입 전자 제품에 의해 지원됩니다. GCC 국가에서는 에너지 및 인프라 자산에 대한 초음파 검사, 유량 측정, 진동 감지 및 상태 모니터링에 압전 재료를 사용합니다. 남아프리카공화국은 광업 및 산업 응용을 통해 기여하고, 이스라엘은 국방, 항공우주, 의료 기기 및 고급 센서를 통해 수요를 지원합니다. 성장은 수입에 의해 주도되지만 스마트 인프라와 에너지 부문 현대화를 통해 뒷받침됩니다.
GCC 압전재료 시장
GCC 시장은 2025년에 4억 4천만 달러에 이르렀으며 이는 전 세계 매출의 약 2.0%에 해당합니다.
경쟁 환경
주요 산업 플레이어
시장에서 강력한 입지를 유지하기 위해 주요 업체의 제품 개발에 집중
경쟁 환경은 소수의 제조 회사가 대다수 점유율을 차지하는 상당히 통합된 압전 재료 시장을 묘사합니다. 주요 업체들은 시장 점유율을 확보하기 위한 과정으로 새로운 재료와 그 응용 분야의 연구 개발에 많은 자원을 투자하고 있습니다.
또한 시장에서 활동하는 주요 업체들은 제공 포트폴리오와 서비스를 개선하기 위해 용량 확장 및 소규모 기업 인수 전략을 채택했습니다. 이러한 추세는 예측 기간 동안 글로벌 시장에 긍정적인 영향을 미칠 것으로 예상됩니다.
프로파일링된 주요 압전재료 기업 목록
- PI Ceramics GmbH (독일)
- APC 인터내셔널(주)(우리를.)
- L3Harris Technologies, Inc.(미국)
- CeramTec(독일)
- 아르케마(프랑스)
- 솔베이(벨기에)
- 스파클러 도자기(인도)
- Piezomechanik GmbH (독일)
- TDK Corporation (일본)
- 홍콩피에조(주)(중국)
- 미드테크놀로지(미국)
- 메기트 PLC(영국)
- HOERBIGER Motion Control GmbH (독일)
- 피에조 키네틱스(주)(우리를.)
- TRS 테크놀로지스, Inc. (우리를.)
주요 산업 발전
- 2025년 2월:CeramTec은 새로운 비스무트 티탄산나트륨-티탄산바륨(BNT-BT) 기반의 무연 압전세라믹을 개발했으며 이는 의료 응용 분야에 큰 잠재력을 가지고 있습니다.
- 2024년 12월:PI Ceramic은 소규모 시리즈 생산 및 프로토타입 개발 프로젝트를 가속화하기 위해 다층 기술을 위한 새로운 완전 자동화된 생산 라인을 도입했습니다. 회사는 샘플 생산 시간을 절반으로 단축하고 압전 세라믹 제조의 유연성을 높이기 위해 이 새로운 생산 라인의 개발 및 설치에 10억 8천만 달러를 투자했습니다.
- 2024년 5월:PI Ceramic은 압전세라믹 복합재의 새로운 제품 카테고리를 출시했습니다. 이 기술을 개발하기 위해 충전 폴리머에 압전 세라믹을 내장합니다. 새로운 복합재료는 올-세라믹에 비해 추가적인 장점을 지닌 잘 알려진 올-세라믹 구성요소에 대한 대안을 제공합니다. 이 회사는 경질 복합재용 에폭시 수지와 유연성용 실리콘 프리 폴리머를 포함하는 두 가지 유형의 충진 폴리머를 제공합니다.합성물
- 2023년 11월:PI Ceramic은 독일 뒤셀도르프에서 열린 COMPAMED 무역 박람회에서 새로운 종류의 전력 초음파 변환기를 선보였습니다. 이 새로운 종류의 전력 초음파 변환기는 Langevin으로 알려져 있으며 미세 유체 샘플 준비에 사용됩니다. 이러한 변환기는 잠재적으로 다양한 질병의 진단 및 치료에 다양한 응용 분야를 제공하는 미세유체를 개발하는 데 사용될 수 있습니다.
- 2022년 10월:PI Ceramic은 독일 Lederhose에 새 건물을 짓는 데 162억 4천만 달러를 투자했습니다. 이러한 움직임으로 회사의 고품질 압전 부품 생산 능력이 약 50% 증가했습니다. 회사는 제품과 솔루션에 대한 수요 증가를 고려하여 생산능력 확장에 지속적인 투자를 계획하고 있습니다.
보고서 범위
글로벌 압전 재료 시장 보고서는 시장에 대한 자세한 분석을 제공하고 선도 기업, 재료, 최종 사용 산업 및 응용 분야와 같은 주요 측면에 중점을 둡니다. 이 외에도 연구 보고서는 시장 동향에 대한 통찰력을 제공하고 주요 산업 발전을 강조합니다. 위의 요소 외에도 보고서에는 최근 몇 년 동안 시장 성장률에 기여한 여러 요소가 포함됩니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 기준 연도 | 2025년 |
| 추정연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 단위 | 볼륨(백만 입방센티미터) 및 가치(미화 10억 달러) |
| 성장률 | 2026년부터 2034년까지 CAGR 5.9% |
| 분할 | 재료, 용도, 최종 사용 산업 및 지역별 |
| 재료별 |
|
| 애플리케이션별 |
|
| 최종 사용 산업별 |
|
|
지역별
|
|
자주 묻는 질문
Fortune Business Insights에 따르면 세계 시장 규모는 2025년 19억 8천만 달러였으며 2034년에는 33억 달러에 이를 것으로 예상됩니다.
CAGR 5.9%로 성장하는 시장은 예측 기간(2026~2034) 동안 꾸준한 성장을 보일 것입니다.
IT 및 통신 부문은 시장을 선도하는 최종 사용 산업입니다.
인도, 중국, 미국 등 국가가 군사력을 강화하기 위해 우주 탐사 활동에 막대한 투자를 하는 것은 이 시장 성장을 촉진하는 핵심 요소입니다.
아시아 태평양 지역은 2025년에 가장 높은 시장 점유율을 차지했습니다.
자동차 및 전자제품 제조 기업이 제품 고장 발생을 줄이기 위해 제조 공장 자동화에 중점을 두고 있다는 점과 가전제품에 대한 높은 수요가 결합되어 이러한 소재의 채택이 강화될 것으로 예상되는 요인입니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 2021-2024
- 265
-

(유효 기간 15th Oct 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.


















관련된 보고서