欧洲和北非商用船舶船用发动机市场规模、份额和行业分析,按发动机类型(二冲程柴油机、四冲程柴油机、柴电发动机、双燃料发动机等)、按燃料类型(绿色燃料、柴油、电动等)、按发动机功率容量(10,000 kW至80,000 kW和80,000 kW以上), 2025-2032 年按船舶类型(货船、油轮、近海和支援船、客船、滚装船等)、按安装类型(直线安装和改装)、最终用户(私人船东和包机/租赁船队)以及区域预测
 下载免费样本

欧洲和北非商船船用发动机市场规模和增长概述
 收听音频版本
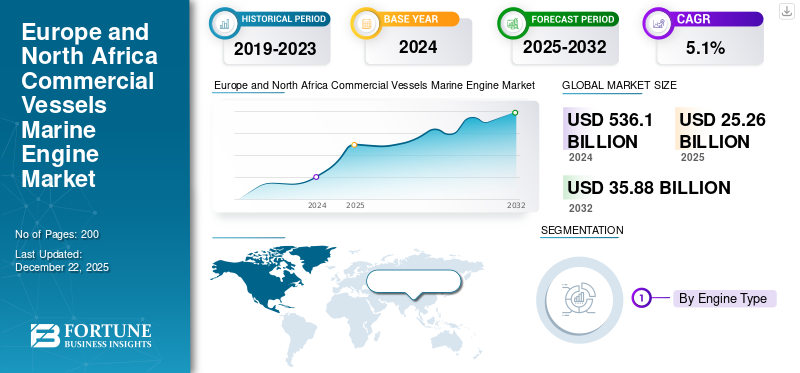
2024年,欧洲和北非商船船用发动机市场规模为228.7亿美元,预计将从2025年的252.6亿美元增长到2032年的358.8亿美元,预测期内复合年增长率为5.1%。
商用船用发动机是安装在货船、油轮、集装箱船等各种商业船舶上的推进或辅助发动机,将燃料能(最常见的是柴油或天然气)转化为机械动力,以推进船舶或为船上系统提供动力。推进发动机推动船舶,同时辅助发动机提供船上电源,这两者在恶劣的海洋条件下都是必不可少的。商用船用发动机是不可或缺的,因为全球贸易量的 80% 以上是通过海上运输的。因此,世界经济严重依赖这些船用发动机将货物从原材料运输到成品,支撑全球商船船用发动机市场。
该市场包括曼能源解决方案公司、瓦锡兰公司、MTU Friedrichshafen(劳斯莱斯)等几家主要参与者。他们广泛的产品组合、创新的船用发动机和强大的地域扩张支撑了他们在全球市场的主导地位。
下载免费样品 了解更多关于本报告的信息。
市场动态
市场驱动者
发动机技术的进步正在推动市场增长
商船需求增加船用发动机全球海运贸易量的增加、环境立法的收紧以及可最大限度减少排放的发动机技术的改进推动了这一趋势。例如,海事贸易的复苏和预期增长 IMO 预测,到 2050 年,贸易量可能会比 2022 年的水平增长 40% 至 115%,自然会产生对额外和改进发动机的需求。除此之外,严格的排放标准,例如 EPA 针对柴油发动机的 Tier 4 以及 IMO 根据 MARPOL 附则 VI 规定的全球硫和氮氧化物限制,近年来催生了对采用更先进、更清洁发动机的需求。
- 例如,2023 年 4 月,国际海事组织指出全球航运船队每年增长 3%,强调欧洲等地区的贸易增长如何推动发动机需求。同样,欧洲渡轮采用混合动力推进以实现排放标准目标,表明该行业正在向可持续海洋工程过渡。
市场动态
市场限制
严格的排放标准阻碍市场增长
商用船舶的船用发动机行业面临着环境合规性方面的重大挑战,导致巨大的成本负担。这尤其是由于国际海事组织 (IMO) 的严格规则要求进行深远的改变以减少有害排放。根据 IMO 2008 年氮氧化物技术规范,船舶发动机受到越来越严格的氮氧化物排放控制。 Tier III 要求要求低速和高速发动机在排放控制区域的排放量不得超过 3.4 克/千瓦时,迫使运营商安装选择性催化还原系统或完全更换发动机。
市场动态
市场机会
对现代发动机改造的需求不断增长,带来了巨大的增长机会
全球海运贸易从近期的冲击中复苏,预计将适度扩张,随着旧吨位的更新或改造,为推进和辅助动力升级创造稳定的基线需求。据贸发会议称,2023 年全球海运贸易量达到 123 亿吨,预计到 2029 年年均增长率约为 2.4%,支撑了对新建和改造现代发动机的需求。
强有力的国际海事组织和区域目标迫使船东投资低排放发动机、废气后处理系统或替代燃料推进装置,以遵守法规并保持竞争力。 IMO 的 2023 年温室气体战略(到 2050 年通过临时减排检查点实现净零排放)和碳强度措施的引入创建了明确的合规途径,这些途径转化为对先进发动机设计和转换套件的需求。
- 例如,2024年10月,Garden Reach Shipbuilders and Engineers (GRSE) Ltd与德国Carsten Rehder Schiffsmakler和Reederei GmbH & Co. KG签订了合同,建造并供应另一艘排水量为7,500载重吨的专用多用途货船。
欧洲和北非 商船船用发动机
市场趋势
双燃料发动机在船舶中的日益集成以推动产品需求
对双燃料动力或推进力的需求增长明显正在加速。根据 DNV 的替代燃料洞察 (AFI) 数据,尽管新造船总体放缓,但 2025 年上半年替代燃料船舶的新订单达到 1,980 万总吨,较 2024 年全年增长 78%。在这些订单中,液化天然气和甲醇双燃料设计占主导地位; DNV 报告称,2024 年将有 166 艘甲醇燃料新建订单(占 AFI 订单的 32%)。法规正在将发动机规格转向电气化、岸电和混合动力。 IMO 的 EEXI/CII 规则(自 2023 年 1 月 1 日起生效)推动效率升级、发动机功率限制和辅助系统优化。在欧盟,FuelEU Maritime 和相关规则要求从 2030 年开始对 AFIR 覆盖的港口实行泊位零排放,并从 2035 年起扩展到所有配备岸电 (OPS) 的欧盟港口。这创造了对集成电池混合系统、PTO/PTI 和 OPS 就绪辅助设备的发动机的需求,使船舶能够减少港口排放,同时提高海上 CII 评级。
- 例如,2025 年 6 月,马士基公布了一系列新船舶的计划,每艘船舶均能够运载 17,480 个标准箱,采用双燃料甲醇此类集装箱船旨在通过连接东亚和北欧来改善马士基的服务。
市场挑战
不稳定 燃油价格挑战市场增长
燃料价格不稳定是一个关键制约因素,因为根据航运业的估计,石油和天然气价格约占航运成本的 50-60%。价格波动会带来运营规划挑战和预算干扰,在高价格期间可能会使运输需求降低 10-15%。
这些不稳定的行业趋势阻碍了欧洲和北非商船船用发动机市场的增长。制造商面临着不可预测的需求模式,而当未来的燃料成本仍然不可靠时,船东则难以证明在更高效但成本高昂的发动机技术上的支出是合理的。此外,船用发动机行业面临合格劳动力的严重短缺,严重限制了运营和扩张。根据 BIMCO/ICS 海员劳动力报告,到 2026 年,合格海员可能短缺约 90,000 名。
下载免费样品 了解更多关于本报告的信息。
细分分析
按发动机类型
双燃料发动机领域由于其采用率不断上升而显示出最快的增长
按发动机类型,市场分为二冲程柴油机、四冲程柴油机柴油发动机、柴电发动机、双燃料发动机等。
据估计,在 2025 年至 2032 年的预测期内,双燃料发动机将成为增长最快的细分市场,预计复合年增长率最高为 8.0%。在严格的环境法和技术创新的推动下,双燃料发动机在各种船舶类型中的广泛采用正在推动这一增长,这些创新使发动机能够使用传统的重质燃油和更清洁的绿色燃料运行。
- 例如,2023 年 4 月,Svitzer 和卡特彼勒签署了一份谅解备忘录,部署甲醇双燃料解决方案,为 Svitzer 的新船舶和改造现有拖船提供动力。
2024年,二冲程柴油机细分市场占据最大市场份额,份额为33.18%。 这种统治地位是众多关键技术和经济效益的结果,使这些发动机非常适合广泛的海上应用。由于发动机的高负荷能力和操作特性,二冲程发动机具备充分利用 HFO 的能力。这种燃油效率可以显着降低航运公司的成本,从而推动其在市场上的主导地位。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按燃料类型
绿色燃料领域 展示由于先进发动机的不断采用而实现的最快增长
按燃料类型,市场分为绿色燃料、柴油、电力等。
绿色燃料领域预计将成为预测期内增长最快的领域,复合年增长率预计为 6.5%。采用旨在利用绿色燃料作为主要燃料的先进发动机推动了增长脱碳解决方案,实现运营灵活性,同时减少对环境的影响。全球标准,例如国际海事组织的温室气体战略,其目标是到 2050 年将排放量减少 50%,正在推动绿色燃料的研发支出。
- 例如,2025年2月,瓦锡兰与法国达飞轮船公司(CMA CGM的子公司)签署了生命周期协议。该协议涵盖目前正在运营的 14 艘由液化天然气驱动的大型集装箱船,订单记录于 2025 年第一季度。
电力预计是第二快的细分市场,在预测期内(2025-2032 年)复合年增长率为 5.7%。
按发动机功率容量
由于容器利用率高,10,000 kW 至 40,000 kW 段 LED
按发动机功率容量划分,欧洲和北非商船船用发动机市场分为10,000 kW以下、10,000 kW至40,000 kW、40,000 kW至80,000 kW、80,000 kW以上。
10,000 kW 至 40,000 kW 细分市场将在 2024 年占据市场主导地位,份额为 32.92%,预计将成为预测期内(2025-2032 年)增长最快的细分市场。由于散货船、油轮和其他船舶类型的广泛使用,对该容量范围的需求不断增长。按容量计算,全球机队的很大一部分通常在数十兆瓦的中低范围内,这与该发动机容量功率相对应。
- 例如,2025年5月,中国文冲船厂订购了四套3×MAN 8L21/31 MK2发电机组,用于建造四艘4×96m C-CSOV。这些发动机将在交付时进行部分负荷优化,旨在提高燃油效率。此外,它们还将集成到创新的柴电系统中,该系统符合 DNV 船级社制定的动态定位第 2 阶段 (DP2) 标准。 12 台发动机的总功率超过 20,000 kW。 L21/31 发动机具有众多优势,包括行业领先的燃油效率以及最低的噪音和振动水平。
据估计,40,000 kW 至 80,000 kW 是预测期内(2025-2032 年)增长第二快的细分市场,复合年增长率为 5.8%。超大型集装箱船(ULCS)的快速增长以及航运业对规模经济的不断追求推动了这一扩张。该功率范围非常适合世界最大商船的推进需求,这些商船正在迅速成为国际集装箱运输的主导力量。
按船舶类型
不断扩张的电子商务和航运推动货船市场增长
按船型划分,欧洲和北非商船船用发动机市场分为绿色货船、油轮、近海和支援船、客船、RO RO 船等。
货船细分市场在欧洲和北非商船船用发动机市场中占有最大份额,并且仍然是船型细分市场的主导类别,到 2024 年占据最高份额,达到 35.24%。电子商务和航运的扩张体现在某些货物类型从空运到海运的模式转变。这种转变正在推动对海运服务的更大需求,特别是对于成本效益大于速度的大宗货物和不易腐烂的运输。根据贸发会议《2024年海运回顾》,全球杂货船船队达到约24亿载重吨。
- 例如,2023 年 6 月,A.P. Moller。马士基(Maersk)宣布计划升级现有船舶,使其使用双燃料甲醇运行,从而能够使用绿色甲醇作为燃料。该行业的首次发动机改造计划于 2024 年中期进行,并计划在 2027 年的特别调查期间对姊妹船实施相同的改造。
客船市场预计是增长最快的市场,在预测期内(2025-2032 年)复合年增长率预计为 8.4%。事实证明,游轮行业具有很强的弹性,预计到 2024 年,全球游轮载客量将比疫情前的水平增长 18%。在整个预测期内,工资下降、政府大力支持和可支配收入增加等因素将推动游轮需求。豪华旅行经验预计将推动细分市场的增长。
按合身类型
由于发动机更换需求不断增长,改装细分市场占据主导地位
按装配类型,市场欧洲和北非商船船用发动机分为直装和改装。
2024 年,改装细分市场占据最大市场份额,达到 63.98%,预计将成为预测期内(2025-2032 年)增长最快的细分市场。旧船队船用发动机的持续升级正在推动这一增长,其中许多船舶的船用发动机数量庞大,对全球碳化产生了重大贡献,而先进的绿色推进燃料发动机正在推动这一增长。改造活动为新实体在市场上立足创造了良好的机会。
- 例如,2024 年 4 月,赫伯罗特和 Seaspan Corporation 建立了合作伙伴关系,将目前由传统 MAN S90 发动机提供动力的五艘 10,100 TEU 集装箱船升级并改装为能够使用甲醇运行的双燃料发动机。改造后,这些船舶将继续享有从西斯潘到赫伯罗特的长期租约。
随着欧洲地区新建船舶的需求不断增长,Line Fit 细分市场将在未来几年获得发展动力。
按最终用户
由于运营灵活性,包机/租赁车队占据市场主导地位
按最终用户划分,船东可分为私人船队和包租/租赁船队。
到 2024 年,包机/租赁船队领域占据欧洲和北非商船船用发动机市场最大份额,达到 53.23%。根据欧洲共同体船东协会 (ECSA) 2023 年年度报告,欧洲船东控制着全球载重吨位的最大份额。然而,其中大部分吨位通过租船交易而非直航服务运营。这种长期存在的模式允许船东和租船人(贸易商、商品公司或物流公司)管理运营。包机船队在欧洲的主导地位与该地区的大宗商品和能源贸易中心有关。例如,欧盟统计局强调,欧盟70%以上的对外货运量是海运,其中大部分涉及原油、煤炭、液化天然气、粮食等大宗商品。由于大宗商品生产商和销售商(而不是船东)需要灵活的运输能力,因此租船/租赁船队比直接拥有吨位更受青睐。
- 例如,2024年12月,恒力重工与欧洲领先的航运公司之一MSC签订合同,建造10艘采用LNG双燃料技术的超大型集装箱船,每艘运力为24,000 TEU。合同总价值约为23亿美元。
预计私人业主细分市场在预测期内(2025-2032 年)将出现显着增长,预计复合年增长率为 5.6%。该板块的扩张归因于更好的融资适应性、决策敏捷性、创新能力和投资吸引力。随着航运业变得越来越资本密集型和技术型,私人船东最有能力投资先进船舶和设施,从而支持该领域的持续增长。
欧洲和北非商用船舶船用发动机市场区域展望
到2024年,欧洲地区将占据最大的商船船用发动机市场份额,占81.01%的份额,预计在研究期间将以5.5%的复合年增长率增长。欧洲商船在船用发动机市场的主导地位得益于其在主要航运集群中的地位。 2023年,欧洲港口处理了34亿吨货物,表明近海和深海贸易的海运货运活动稳定,这将继续推动对推进和辅助动力的需求。欧洲船东在全球吨位中拥有巨大的所有权比例(ECSA 列出约占全球载重吨位的 39.5%)。这使他们对来自欧洲的机队更新和发动机规格决策具有相当大的影响力。
- 例如,2025年6月,德国集装箱运输公司赫伯罗特接收了其环保汉堡快运级的第十二艘也是最后一艘船。
研究能力的不断增强、船用发动机的技术进步以及对环保发动机的需求正在推动整个欧洲的强劲发展。此外,到2025年,北欧国家等该地区新兴国家的市场规模预计将达到64.7亿,其中德国预计为20亿,意大利为21.9亿。
欧洲还推出了监管措施,例如将EU ETS扩展到海运业务并分阶段实施(2025年40%,2026年70%,2027年起100%)和FuelEU Maritime,强制采用可再生/低碳燃料和岸电。这些政策迫使业主和运营商投资于更清洁的发动机、双燃料改造、混合动力和支持 OPS 的辅助设备,以实现合规性并防止碳成本。
北非地区的商船船用发动机市场正在经历高速增长,复合年增长率为3.4%。 2024年,市场价值为43.4亿美元。该地区位于地中海沿岸的关键海上咽喉要道,尤其是通过红海航道连接欧洲、亚洲和非洲的苏伊士运河,推动了战略需求。根据欧洲环境署的数据,由于监管执法,地中海航运的硫氧化物排放量在 2015 年至 2022 年间下降了 30%,整个北非航运业对合规船用发动机的需求不断增加。
竞争格局
主要行业参与者
主要参与者专注于船用发动机的进步以扩大其市场份额
战略技术进步和跨境扩张巩固了欧洲在商船发动机市场的领导地位。领先的市场参与者利用该地区数十年的工程经验、大型制造基地和研发能力。瓦锡兰、曼能源解决方案和劳斯莱斯等企业通过持续创新和战略合作保持全球领先地位。
- 例如,2024 年 5 月,在阿联酋迪拜举行的 Riviera Maritime Media 第 27 届国际拖船与打捞 (ITS) 大会暨展览会上,三个原始设备制造商 (OEM) 推出了下一代拖船发动机技术。发动机制造商正准备采用利用甲醇、液化天然气和其他拖船替代燃料的技术。
欧洲船用发动机主要参与者的主要战略举措集中在替代燃料技术和数字化上,以应对环境立法和脱碳要求驱动的市场扩张。曼能源解决方案公司已将自己置于甲醇推进技术的前沿,将于 2025 年交付世界上最强大的甲醇燃料二冲程发动机,额定功率为 82,440 kW,适用于集装箱船。同时,公司正在开发双燃料氨NH3 Spark 项目下的发动机,该项目由丹麦能源技术开发和示范计划资助。
欧洲和北非主要商船船舶发动机公司名单简介:
- ABB 海事与港口 (ABB)(瑞士)
- 卑尔根发动机公司(挪威)
- 卡特彼勒 / MaK (Caterpillar Motoren GmbH)(德国)
- 道依茨股份公司(德国)
- 现代重工(韩国)
- 依维柯集团(意大利)
- 康斯伯格海事(挪威)
- MAN Energy Solutions SE(德国)
- 三菱重工(日本)
- 劳斯莱斯动力系统/MTU(mtu品牌)(德国)
- 肖特尔有限公司(德国)
- 西门子能源(德国)
- 沃尔沃遍达(瑞典)
- 瓦锡兰公司(芬兰)
- WinGD(温特图尔天然气和柴油机)(瑞士)
- 洋马欧洲有限公司(荷兰)
重点产业发展
- 2025 年 6 月 –HD Hyundai Marine Solution 获得了一份改造 74 艘船舶发动机的合同,扩大了其在环保船舶领域的足迹。由于更严格的环境标准,全球发动机改装需求预计将达到数十亿美元,该公司计划进一步扩大其市场份额。
- 2024 年 12 月 –马士基与三个造船厂签订了合同,购买 20 艘配备双燃料推进的集装箱船,总运力达 30 万标准箱。这些收购完成了马士基计划的新造船订单,作为其船队更新战略的一部分。
- 2024 年 8 月 –瓦锡兰与挪威公司 Eidesvik 签订了一项协议,提供用于改造海上平台供应船 (PSV) 以使用氨燃料的设备。该船预计将于 2026 年上半年开始氨运营,成为世界上第一艘使用氨燃料运营的船舶。
- 2024 年 6 月 –X Press Feeders 通过将 MAN Energy Solutions 的创新型 5S50ME 甲醇双燃料发动机集成到其机队中,处于促进可持续航运的最前沿。该计划在欧洲推出了第一条使用这种环保燃料的定期支线航线,展示了该公司致力于最大限度地减少其生态影响的承诺。
- 2024 年 2 月 -德国油轮运输公司 (GTS) 是一家油轮和化学品油轮运营商,选择了 MAN ES 的推进系统,其中包括主发动机和辅助发动机以及 MAN Alpha 螺旋桨,为四艘油轮和化学品船提供动力。化学品船。
报告范围
欧洲和北非商船船用发动机市场分析提供了对报告中包含的所有细分市场的市场规模和预测的深入研究。它包括预计在预测期内推动市场的市场趋势和动态的详细信息。它提供有关发动机类型、燃料类型、发动机功率容量、船舶类型、装配类型、最终用户、关键行业发展以及有关合作伙伴关系、并购的详细信息的信息。市场研究报告还包含详细的竞争格局,包括市场份额和主要运营商概况的信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2019-2032 |
|
基准年 |
2024年 |
|
预计年份 |
2025年 |
|
预测期 |
2025-2032 |
|
历史时期 |
2019-2023 |
|
增长率 |
2015-2032 年复合年增长率为 5.1% |
|
单元 |
十亿美元 |
|
分割 |
按发动机类型 · 二冲程柴油机 · 四冲程柴油机 · 柴电发动机 · 双燃料发动机 · 其他的 按燃料类型 · 绿色燃料 · 柴油机 · 电的 · 其他的 按发动机功率容量 · 高达 10,000 kW · 10,000 kW 至 40,000 kW · 40,000 kW 至 80,000 kW · 80,000 kW以上 按船舶类型 · 货船 · 油轮 · 近海和支援船 · 客船 · RO RO 船 · 其他的 按合身类型 · 线条配合 · 复古风格 按最终用户 · 私人业主 · 包机/租赁车队 |
|
地理 |
欧洲(按发动机类型、按燃料类型、按发动机功率容量、按船舶类型、按安装类型、按最终用户和按国家/地区) · 英国(按款式) · 法国(按款式) · 意大利(按款式) · 德国(按款式) · 希腊(按适合类型) · 西班牙(按款式) · 北欧(按款式) · 欧洲其他地区(按适合类型) 北非(按发动机类型、按燃料类型、按发动机功率容量、按船舶类型、按安装类型、按最终用户和按国家/地区) · 阿尔及利亚(按适合类型) · 埃及(按款式) · 利比亚(按适合类型) · 摩洛哥(按适合类型) · 突尼斯(按适合类型) |
常见问题
《财富商业洞察》表示,2024 年全球市场价值为 228.7 亿美元,预计到 2032 年将达到 358.8 亿美元。
2024年,市场价值为43.4亿美元。
预计 2025 年至 2032 年预测期内,市场复合年增长率为 5.1%。
按发动机类型划分,双燃料发动机领域有望呈现最快的增长。
发动机技术的改进是推动市场的关键因素。
ABB Marine & Ports (ABB)(瑞士)、Bergen Engines AS(挪威)、Caterpillar / MaK(Caterpillar Motoren GmbH)(德国)、Deutz AG(德国)和 Iveco Group(意大利)是市场上的顶级参与者。
2024年欧洲将主导市场
与我们的专家联系 与专家交谈


- 2019-2032
- 2024
- 2019-2023
- 200
-

(优惠有效期至 31st Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。
相关报道