人抗凝血酶市场规模、份额和行业分析,按应用(治疗和研究与诊断)、剂型(冻干粉末和液体)、最终用户(医院和诊所、制药和生物技术行业以及研究机构)以及区域预测,2026-2034年
 下载免费样本

主要市场见解
 收听音频版本
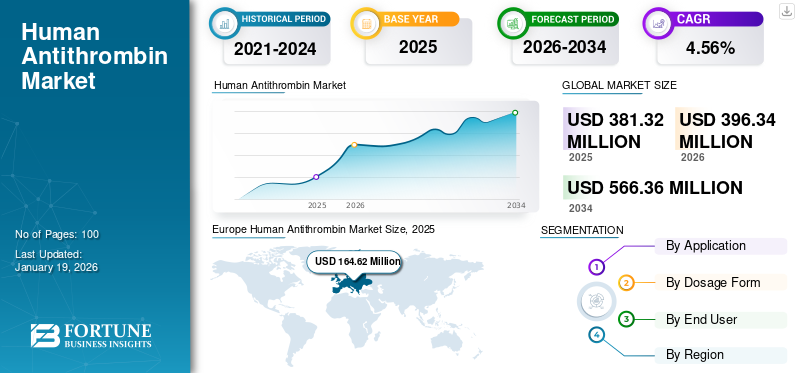
全球人类抗凝血酶市场规模以美元计价381.32到 2025 年,该市场预计将增长396.342026 年 百万 兑换 美元566.36到 2034 年,年复合增长率为4.56% 在预测期内。欧洲在人类抗凝血酶市场占据主导地位,市场份额为43.172025 年的百分比。
人抗凝血酶是一种使凝血酶和其他丝氨酸蛋白酶失活的糖蛋白,源自人血浆。它是一种血浆衍生的医药产品,对于预防异常凝血至关重要。由于人们对罕见凝血缺陷的认识不断增强,以及在外科和重症监护环境中的应用不断增加,市场正在经历重大转型。此外,血栓形成倾向、弥散性血管内凝血 (DIC) 以及需要复杂的外科手术的患病率不断增加抗凝剂是推动市场增长的其他一些因素。
市场上的一些主要公司包括 CSL、Octapharma AG、Grifols、S.A. 等。这些公司在全球血浆分离产品(包括人抗凝血酶)中的既定市场份额补充了全球市场的增长。
下载免费样品 了解更多关于本报告的信息。
人类抗凝血酶市场关键要点
 市场规模及预测
- 2025年市场规模:3.8132亿美元
- 2026年市场规模:3.9634亿美元
- 2034年预测市场规模:5.6636亿美元
- 复合年增长率:2026-2034 年 4.56%
 市场份额
- 2025 年,欧洲以 43.17% 的份额占据市场主导地位。
- 2024 年,治疗领域占据最大的市场份额。
- 2024 年,冻干粉细分市场占据最大的市场份额。
 主要区域亮点
亚太地区
亚太地区 2025 年创收 1.2274 亿美元,预计 2026 年将达到 1.2862 亿美元。
北美
北美地区 2025 年销售额为 4093 万美元,预计 2026 年将增长至 4237 万美元。
欧洲
2025年欧洲达到1.6462亿美元,预计2026年将增长至1.7072亿美元。
我们。
市场增长受到监管障碍和血浆源抗凝血酶产品供应有限的限制。
日本
对人血浆源性抗凝血酶的需求不断增长以及战略举措的不断增加正在支持市场扩张。
阅读更多

市场动态
市场驱动因素
增加治疗应用的使用以促进市场增长
人类抗凝血酶市场的增长主要是由于这些产品在多种适应症中的使用不断增加所推动的。心血管手术、器官移植和接受治疗的患者数量不断增加前任t体外膜氧合(ECMO)正在创造对抗凝疗法(包括人抗凝血酶)的直接需求。遗传性抗凝血酶缺乏症影响约 0.02% 至 0.05% 的人口,这意味着全球有数千名患者需要终生补充抗凝血酶。因此,外科医生和 ICU 医生越来越依赖速效抗凝血酶制剂。预计应用领域的激增将进一步推动预测期内市场的增长。
- 例如,2024年6月,《胸外科年鉴简报》发表文章称,美国年平均心脏手术总量为每10万人271.5例。
市场限制
与人血浆来源的抗凝血酶相关的副作用限制了市场增长
尽管人血浆来源的抗凝血酶浓缩物通常用于治疗应用,但其使用仍存在某些问题。其中一些问题包括过敏和过敏反应、出血风险和血栓栓塞并发症。此外,即使采取了防止传播的安全措施,血浆衍生产品仍可能含有未知的感染因子,构成感染风险。此外,在严重脓毒症中,高剂量的抗凝血酶 III,尤其是与肝素一起服用时,会增加出血的风险。所有这些因素影响了人类抗凝血酶浓缩物的采用,进而限制了全球人类抗凝血酶浓缩物的使用。抗凝血酶市场增长前景。
市场机会
将抗凝血酶纳入联合疗法带来市场增长机会
近年来,医疗保健专业人员正在关注人类抗凝血酶与肝素等其他治疗药物的联合使用。其目的是增强抗凝血作用。预计这种情况将提供市场扩张机会。有各种已发表的研究证明了抗凝血酶在联合治疗中的潜力。
- 例如,包含抗凝血酶和肝素的联合疗法显示出协同效应。
市场挑战
复杂的监管框架加上糟糕的报销方案阻碍了市场增长
抗凝血酶产品严格的监管框架是运营商拓展市场面临的挑战之一。各国复杂的监管审批流程减缓了创新生物制剂的商业推广并延迟了上市时间。
此外,低收入和中等收入国家的报销有限进一步限制了采用。报销范围因国家和疾病状态或治疗领域(TA)而异,造成公民之间严重的不平等,导致市场增长放缓。
人类抗凝血酶市场趋势
扩大抗凝血酶的应用是市场趋势
抗凝血酶的应用已扩展到治疗遗传性 AT 缺陷之外。研究界积极参与研究,以证明抗凝血酶在各种应用中的潜力。例如,在日本,作为标准护理的一部分,通常对患有 DIC 的脓毒症患者进行抗凝治疗,其中抗凝血酶浓缩物是首选的抗凝剂之一。日本医疗保健系统已批准每日 1,500 IU 的抗凝血酶剂量。
下载免费样品 了解更多关于本报告的信息。
细分分析
按申请
用于治疗程序的产品的广泛使用鼓励了细分市场的增长
根据应用,全球市场分为研究、诊断和治疗。
到 2024 年,治疗领域将占据全球领先的人类抗凝血酶市场份额。出于治疗目的,大量使用基于人血浆的抗凝血酶浓缩物进行有效治疗,增加了全球对这些产品的需求。此外,这些产品也被用于治疗患有以下疾病的人肝素反抗。
- 例如,2024 年 12 月,美国血液学会发布的一份数据指出,补充抗凝血酶是治疗肝素抵抗患者的首选治疗选择之一。
相比之下,研究和诊断领域预计在预测期内将以较慢的复合年增长率增长。目前,市场上用于研究和诊断目的的产品很少。
按剂型分类
冻干粉产品的增多支撑了该细分市场的主导地位
根据剂型,市场分为冻干粉剂和液体。
冻干粉细分市场在 2024 年占据最高份额,从而主导了市场。目前,市场空间主要由冻干粉形式的产品组成。与该剂型相关的优点进一步支持了这一点,例如增强的稳定性、易于操作等。
- 例如,目前市售的产品如CSL的Thrombotrol VF、Grifols的THROMBATE III等都是冻干粉的形式。
相比之下,由于上市产品数量有限,液体产品领域所占市场份额最小。迄今为止,只有一家公司提供液体形式的抗凝血酶浓缩物。
按最终用户
医院和诊所对治疗目的的需求不断增加推动了该细分市场的增长
就最终用户而言,全球市场分为医院和诊所、制药和生物技术产业和研究机构。
到 2024 年,医院和诊所领域占据全球市场的最大份额。推动该领域增长的因素包括在肝素抵抗、抗凝血酶等各种适应症中越来越多地使用基于抗凝血酶的治疗方法。
另一方面,制药和生物技术行业预计在未来几年将出现可观的增长。抗凝血酶浓缩物的研究应用不断增加可能会支持该细分市场的增长。
人类抗凝血酶市场区域展望
从地区来看,市场分为亚太地区、欧洲、北美和世界其他地区。
欧洲
Europe Human Antithrombin Market Size, 2025 (USD Million)
获取本市场区域分析的更多信息, 下载免费样品
欧洲由于拥有大量知名厂商和大量认可产品而占据主导地位
2025年,欧洲市场规模为1.6462亿美元,占全球市场的43.17%,预计到2026年将增长至1.7072亿美元。大量批准产品的存在、抗凝血酶缺乏病例的增加以及该地区成熟市场参与者的强大存在是推动该区域市场增长的一些因素。与此同时,该地区血浆衍生药品制造的显着增长也推动了市场增长。法国、德国和英国等国家高度支持血浆和重组疗法。 LFB 和 Grifols 拥有强大的制造实力。 “法国 2030”等政府支持计划正在拨出大量资金来扩大当地生物制品的生产。临床医生的意识和医疗保健可及性有助于早期诊断和改善患者的治疗结果。所有这些因素进一步支持欧洲市场的增长。
- 例如,2022 年 7 月,伦敦、雷丁和伯明翰的血浆捐赠中心安装了“女性友好”的新捐赠机器,使能够捐赠救生血浆的女性数量进一步增加了一倍。
亚太地区
亚太地区市场在2025年创造了1.2274亿美元,占全球市场格局的32.19%,预计到2026年将达到1.2862亿美元。亚太地区市场预计将在整个研究期间表现出最快的增长。由于先天性抗凝血酶缺乏症的发生率不断增加,该地区对人血浆产品的抗凝血酶的需求正在增加。此外,在该地区运营的公司正专注于采取各种战略举措,进一步补充该地区市场的增长。
- 例如,2019年9月,韩国血液制品生产商SK Pharma与印度尼西亚制药公司BioPharma和印度尼西亚红十字会就血浆生产签署了谅解备忘录(MOU)。
北美
2025年北美市场规模为4093万美元,占全球市场份额的10.73%,预计2026年将达到4237万美元。由于该地区抗凝血酶产品供应有限,该地区在全球市场中所占份额相对较小。这是由于美国血浆衍生产品的审批存在监管障碍。
世界其他地区
2025年,世界其他地区的市场规模为3168万美元,占全球市场份额的8.31%,预计2026年将达到3223万美元。世界其他地区包括拉丁美洲、中东和非洲。在研究期间,这些地区的增长速度较慢。人血浆来源的抗凝血酶在这些地区的渗透率相对较低,导致市场份额较小。
竞争格局
主要市场参与者
主要参与者强大的产品组合支持其主导市场地位
人抗凝血酶的市场空间是半整合的,有 3-4 个知名企业占据了显着的市场份额。这些参与者包括 CSL、Grifols S.A.、Kedrion S.p.A. 和 Octapharma AG。强大的产品供应,加上这些公司更广泛的区域影响力,巩固了它们在全球市场的市场地位。此外,这些公司在血浆衍生医药产品领域拥有牢固的立足点,从而支撑了他们的领先地位。
在全球范围内运营的其他主要市场参与者包括武田制药有限公司、Medix Biochemica 等。这些公司是抗凝血酶浓缩物当前应用的扩展以及与制药公司的合作。
主要人类抗凝血酶公司名单分析
- 中超(澳大利亚)
- 奥克塔制药公司(瑞士)
- 武田药品工业株式会社(日本)
- Grifols, S.A.(西班牙)
- 麦迪克斯生化公司(芬兰)
- Kedrion S.p.A.(意大利)
- 斯克里普斯实验室(美国)
主要行业发展
- 2023 年 9 月:CSL 停止为新西兰血液服务中心 (NZBS) 生产 THROMBOTROL-VF(人抗凝血酶 III),当前批次将于 2024 年 5 月到期。该批次将由 CSL Behring 的 KYBERNIN 取代。
- 2023 年 6 月:Octapharma AG 展示了一项 III 期前瞻性研究的海报,该研究证明了在先天性抗凝血酶缺乏症患者的手术或分娩期间使用的人抗凝血酶 III 浓缩物的安全性、有效性和药代动力学。
- 2023 年 5 月:Plasma Gen Biosciences 在印度班加罗尔开设了一家新的、最先进的血浆产品制造工厂。
- 2022 年 6 月:Endpoint Health Inc. 宣布融资 5200 万美元,用于扩大其精准免疫学产品线,包括 II 期抗凝血酶 III 项目临床试验用于治疗败血症。
- 2022 年 2 月:Grifols, S.A. 和 Endpoint Health 签订了合作和许可协议,为后者提供了抗凝血酶 III (AT-III) 治疗脓毒症的开发和商业化专有权。
- 2021 年 11 月:美国FDA批准ATN-106ATN-106的临床研究进行。
报告范围
全球人类抗凝血酶市场报告包括全面、详细的市场分析。这包括促进市场增长的关键市场动态、COVID-19 对市场的影响等。该报告还包括重要见解,例如抗凝血酶浓缩物的监管情况、主要国家主要心脏病的患病率以及最新的行业发展。该报告还涵盖了全球竞争格局以及市场上运营的知名公司的概况。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
增长率 |
复合年增长率4.562026-2034 年百分比 |
|
单元 |
价值(百万美元) |
|
分割 |
按申请
|
|
按剂型分类
|
|
|
按最终用户
|
|
|
按地区
|
常见问题
Fortune Business Insights 表示,2025 年该市场估值为 3.8132 亿美元,预计到 2034 年将达到 5.6636 亿美元。
预计该市场在预测期内将以 4.56% 的复合年增长率增长。
2025年,欧洲为1.6462亿美元。
根据应用,治疗领域引领市场。
抗凝血酶缺乏症患病率的上升是推动市场增长的关键因素。
Grifols S.A.、CSL 和 Octapharma AG 是市场的领先参与者。
2025 年,欧洲占据主导市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 100
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





