Marktgröße, Anteil und Branchenanalyse zur Behandlung von Gallenblasenkrebs, nach Arzneimittel (Gemcitabin, Cisplatin, Durvalumab, Pembrolizumab und andere), nach Arzneimittelklasse (Antimetaboliten, Platinverbindungen, PD-1-Inhibitoren, PD-L1-Inhibitoren und Antikörper-Arzneimittel-Konjugate), nach Therapie (Chemotherapie, Immuntherapie und gezielte Therapie), nach Verabreichungsweg (parenteral und oral), nach Altersgruppe (Erwachsene und Kinder), nach Vertriebskanal (Krankenhausapotheken, Spezialapotheken und Einzelhandelsapotheken) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für die Behandlung von Gallenblasenkrebs
 Audio-Version anhören
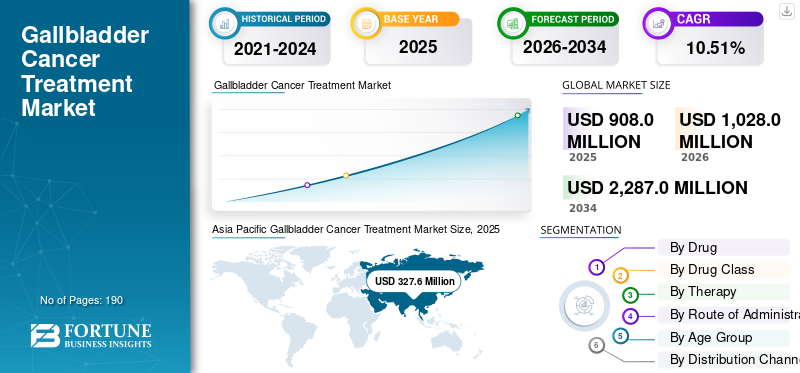
Die Marktgröße für die Behandlung von Gallenblasenkrebs wurde im Jahr 2025 auf 908,0 Millionen US-Dollar geschätzt und wird voraussichtlich von 1.028,0 Millionen US-Dollar im Jahr 2026 auf 2.287,0 Millionen US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,51 % im Prognosezeitraum entspricht. Der asiatisch-pazifische Raum dominierte den Markt für die Behandlung von Gallenblasenkrebs mit einem Marktanteil von 36,08 % im Jahr 2025.
Der Markt wächst, da die Krankheit häufig erst in einem fortgeschrittenen Stadium diagnostiziert wird, da nur wenige Frühsymptome vorliegen. Patienten mit inoperabler, rezidivierender oder metastasierender Erkrankung benötigen häufig systemische Therapien, einschließlich Chemotherapie, Immuntherapie, gezielte Therapie und Kombinationsbehandlungsschemata, was das Marktwachstum unterstützt. Der Markt erlebt auch einen Wandel von der konventionellen Chemotherapie hin zur ChemotherapieBiomarker-basierte Therapien, die auf spezifische molekulare Anomalien wie die HER2-Expression abzielen. Dieser Wandel ermutigt Pharmaunternehmen, in bispezifische Antikörper, Antikörper-Wirkstoff-Konjugate, Immun-Checkpoint-Inhibitoren und andere fortschrittliche Therapien zu investieren und so die Behandlungsmöglichkeiten zu erweitern und das Marktwachstum zu stärken.
- Beispielsweise erhielt Zymeworks Inc. im Mai 2025 von der National Medical Products Administration (NMPA) in China die Zulassung für Zanitamab zur Behandlung von Patienten mit vorbehandeltem, nicht resezierbarem oder metastasiertem HER2-positivem (HER2+) Gallengangskrebs (BTC).
Darüber hinaus beteiligen sich wichtige Akteure wie AstraZeneca plc, Merck & Co., Inc., Pfizer Inc. und Fresenius Kabi AG aktiv an der Einführung neuer Produkte, strategischen Kooperationen, Übernahmen und Investitionsinitiativen, um ihre Marktpräsenz auszubauen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends zur Behandlung von Gallenblasenkrebs
Steigende pharmazeutische Investitionen in die Behandlung seltener und fortgeschrittener Krebsarten sind ein wichtiger Markttrend
Aufgrund des hohen ungedeckten Behandlungsbedarfs bei Patienten mit fortgeschrittener oder metastasierter Erkrankung verzeichnet der Markt steigende Pharmainvestitionen. Obwohl es bei Gallenblasenkrebs nur eine relativ kleine Patientenpopulation gibt, ermutigen sein aggressives Fortschreiten, die späte Diagnose und die begrenzten Behandlungsalternativen Unternehmen, Therapien für breitere Populationen von Gallengangskrebs zu entwickeln. Pharmaunternehmen evaluieren zunehmend zielgerichtete Antikörper, Immuntherapiekombinationen, neuartige Arzneimittelverabreichungssysteme und biomarkerbasierte Behandlungen, um die Patientenergebnisse zu verbessern. Die regulatorische Unterstützung für Therapien gegen seltene und schwere Krankheiten ermutigt Unternehmen zusätzlich dazu, neue Kandidaten durch die klinische Entwicklung voranzutreiben. Es wird erwartet, dass dieser Trend die Behandlungspipeline erweitert und das langfristige Wachstum des Marktes stärkt.
- Beispielsweise erhielt FUJIFILM Pharmaceuticals U.S.A. im Juli 2025 von der US-amerikanischen FDA den Orphan-Drug-Status für FF-10832, eine liposomale Prüfformulierung von Gemcitabin zur Behandlung von Gallengangskrebs. Die Entwicklung spiegelt wachsende pharmazeutische Investitionen in fortschrittliche Arzneimittelverabreichungstechnologien für seltene Krebsarten, einschließlich Gallenblasenkrebs, wider.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ausbau der Erstlinien-Chemo-Immuntherapie zur Förderung des Marktwachstums
Es wird erwartet, dass der zunehmende Einsatz der Chemo-Immuntherapie als Erstbehandlung das Wachstum des Marktes für die Behandlung von Gallenblasenkrebs vorantreiben wird. Patienten mit inoperablem, lokal fortgeschrittenem oder metastasiertem Gallenblasenkrebs verlassen sich traditionell auf eine auf Gemcitabin und Cisplatin basierende Chemotherapie, die nur begrenzte langfristige Überlebensvorteile bietet. Die Zugabe von Immun-Checkpoint-Inhibitoren zur Chemotherapie kann die Antitumor-Immunantwort verbessern und das Überleben im Vergleich zur alleinigen Chemotherapie verlängern. Da diese Kombinationstherapien in die Behandlungsrichtlinien integriert und in weiteren Ländern übernommen werden, wird erwartet, dass die Zahl der Patienten, die zu einem früheren Zeitpunkt im Behandlungspfad eine Immuntherapie erhalten, zunehmen wird. Diese Erweiterung wird die Nutzung hochwertiger Immuntherapieprodukte steigern und den Gesamtmarktumsatz stärken.
- Beispielsweise erweiterte Phanes Therapeutics, Inc. im Juli 2026 seine Zusammenarbeit bei klinischen Studien mit Merck & Co., Inc., um Spevatamig in Kombination mit Mercks Anti-PD-1-Therapie KEYTRUDA (Pembrolizumab) und Chemotherapie in 1L BTC zu untersuchen. Spevatamig ist der bispezifische Anti-CLDN18.2/CD47-Antikörper von Phanes, der als Verstärker der angeborenen Immunität (I₂E) fungiert, einer neuen Klasse von Immunonkologie-Wirkstoffen (IO).
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising global cancer burden expands the eligible treatment pool | High | 3.4% | High | High | High |
| 2 | Expansion of the approved biosimilar portfolio increases competitive supply. | High | 2.8% | High | High | High |
| 3 | Price discounts support payer-driven switching and treatment access | High | 2.5% | High | High | Medium |
| 4 | Institutional reimbursement and procurement frameworks normalize biosimilar use. | Medium-High | 2.2% | Medium | High | High |
| 5 | Loss of exclusivity for checkpoint inhibitors opens a second growth phase | Medium | 2.0% | Medium | Medium | High |
| 6 | Others | Low | 1.7% | Low | Low | Low |
| Total Positive Growth Contribution | 14.60% | |||||
Source: Fortune Business Insights
MARKTBEGRENZUNGEN
Geringe Krankheitsinzidenz und späte Präsentation zur Einschränkung der Marktexpansion
Es wird erwartet, dass die relativ geringe Inzidenz von Gallenblasenkrebs die Größe der kommerziell adressierbaren Patientenpopulation begrenzt und die Anzahl der Patienten verringert, die für spezielle klinische Studien zur Verfügung stehen. Darüber hinaus entwickelt sich die Krankheit häufig ohne klare Frühsymptome und wird häufig diagnostiziert, nachdem eine lokale Invasion oder Fernmetastasierung aufgetreten ist. In diesem Stadium kommen viele Patienten für eine potenziell kurative chirurgische Resektion nicht mehr in Frage. Sie haben möglicherweise einen schlechten Gesundheitszustand, der den Einsatz einer intensiven Chemotherapie, Immuntherapie oder gezielter Behandlungskombinationen einschränkt. Diese Faktoren können die Produktentwicklung, die Einführung von Behandlungen und das Gesamtwachstum des Marktumsatzes verlangsamen.
- Beispielsweise wurde im Mai 2026 in einem MedicalXpress-Artikel, der auf Untersuchungen der Boston University basiert, hervorgehoben, dass Gallenblasenkrebs durch ein stilles frühes Fortschreiten gekennzeichnet ist und häufig erst in einem späten Stadium diagnostiziert wird. In dem Artikel wurde berichtet, dass nur etwa 10–20 % der Patienten zum Zeitpunkt der Diagnose für eine kurative chirurgische Resektion in Frage kommen, während die 5-Jahres-Überlebensrate häufig unter 10 % liegt. Diese späte Präsentation und die kleine Gruppe, die für eine Behandlung in Frage kommt, schränken die Anzahl der Patienten ein, die kurative oder neuartige Therapien erhalten können, und schränken dadurch die Marktexpansion ein.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Aggressive price erosion limits manufacturer-level value growth | High | 1.6% | High | High | Medium |
| 2 | Complex biologic manufacturing raises entry barriers and supply risk | Medium-High | 1.1% | High | Medium | Medium |
| 3 | Patent and settlement timing can delay commercial entry | Medium | 0.9% | Medium | Medium | Low |
| 4 | Others | Low | 0.5% | Low | Low | Low |
| Total Negative Growth Impact | 4.10% | |||||
Source: Fortune Business Insights
MARKTCHANCEN
Verlagerung gezielter Therapien in frühere Behandlungslinien zur Schaffung von Wachstumschancen
Es wird erwartet, dass die Verlagerung zielgerichteter Therapien von der Spätbehandlung hin zur Erstbehandlung erhebliche Wachstumschancen auf dem Markt schaffen wird. Derzeit werden mehrere biomarkergesteuerte Therapien vor allem bei vorbehandelten Patienten nach Krankheitsprogression eingesetzt. Eine frühere Evaluierung dieser Therapien, wenn die Patienten im Allgemeinen einen besseren Gesundheitszustand und eine bessere Behandlungstoleranz haben, könnte den in Frage kommenden Patientenkreis erweitern und die Therapiedauer verbessern. Auch die Kombination von auf HER2 gerichteten Antikörpern und anderen Präzisionsmedikamenten mit einer Chemotherapie oder Immuntherapie kann die Ansprechraten im Vergleich zur alleinigen konventionellen Behandlung verbessern. Dieser Übergang würde die Nachfrage nach molekularer Profilierung, begleitenden Diagnosetests und hochwertigen zielgerichteten Produkten erhöhen. Erfolgreich in der ersten Reiheklinische Studienund nachfolgende behördliche Zulassungen könnten daher die Produktindikationen erweitern und zusätzliche Umsatzmöglichkeiten für Marktteilnehmer schaffen.
- Beispielsweise berichtete Jazz Pharmaceuticals im November 2025, dass es die Phase-III-Studie HERIZON-BTC-302 fortsetzt, um Ziihera (Zanitamab) mit Cisplatin und Gemcitabin, mit oder ohne PD-1/PD-L1-Inhibitor, als Erstlinienbehandlung für Erwachsene mit HER2-positivem Gallengangskrebs zu evaluieren. Die Entwicklung stellt eine Verlagerung von Zanidatamab von der zugelassenen Anwendung bei zuvor behandelten Patienten in eine frühere Behandlungsumgebung dar, was die infrage kommende Patientenpopulation erweitern und den Einsatz biomarkergesteuerter Therapien bei Gallenblasenkrebs erhöhen könnte.
HERAUSFORDERUNGEN DES MARKTES
Kleine und geografisch konzentrierte Patientenpopulation stellt eine Herausforderung für die Marktentwicklung dar
Die geringe und geografisch ungleiche Verteilung der Patienten mit Gallenblasenkrebs stellt eine große Herausforderung für die klinische Entwicklung dar. In vielen entwickelten Märkten gibt es nur eine begrenzte Anzahl berechtigter Patienten. Dies macht es für Pharmaunternehmen schwierig, über einzelne Krankenhäuser oder Länder ausreichend Teilnehmer zu rekrutieren. Die Patientenberechtigung wird weiter eingeschränkt, wenn für Studien bestimmte Biomarker, vorherige Behandlungen, Krankheitsstadien oder ein angemessener Gesundheitszustand erforderlich sind. Infolgedessen müssen Sponsoren möglicherweise komplexe multinationale Studien mit zahlreichen klinischen Standorten durchführen, was die Entwicklungskosten erhöht, die Rekrutierungsfristen verlängert und behördliche Einreichungen verzögert. Eine begrenzte Vertretung aus Regionen mit hoher Inzidenz und begrenzten Ressourcen kann auch die Anwendbarkeit von Studienergebnissen auf verschiedene Patientenpopulationen beeinträchtigen.
- Beispielsweise startete das University College London im Januar 2025 die internationale Präzisionsmedizinstudie SAFIR-ABC10 für Krebserkrankungen der Gallenwege, einschließlich Gallenblasenkrebs. Die Studie zielte auf die Rekrutierung von rund 800 Patienten weltweit ab und umfasste Forschungsgruppen in Großbritannien, Frankreich und Belgien. Die Notwendigkeit, mehrere Gallenkrebs-Subtypen in einem internationalen Netzwerk zu registrieren, verdeutlicht die Schwierigkeit, in einzelnen Ländern oder klinischen Zentren genügend Gallenblasenkrebspatienten zu identifizieren, die für Biomarker geeignet sind, was die Komplexität der Studien erhöhen und die Entwicklungszeiten verlängern kann.
Segmentierungsanalyse
Durch Drogen
Durvalumab dominierte aufgrund seines frühen Einstiegs in die Erstlinien-Chemoimmuntherapie
Basierend auf dem Medikament wird der Markt in Gemcitabin, Cisplatin, Durvalumab,Pembrolizumab, Capecitabin, Oxaliplatin, Fluorouracil, Zanidatamab, Trastuzumab Deruxtecan und andere.
Das Durvalumab-Segment dominierte den Markt aufgrund seiner etablierten Anwendung zusammen mit Gemcitabin und Cisplatin bei zuvor unbehandeltem, lokal fortgeschrittenem oder metastasiertem Gallengangskrebs, einschließlich Gallenblasenkrebs. Die frühere Zulassung verschaffte der Therapie einen First-Mover-Vorteil und ermöglichte eine umfassende Integration in die Erstbehandlungspraxis. Durvalumab wird während der Chemotherapiephase verabreicht und kann anschließend als Erhaltungsmonotherapie fortgesetzt werden, wodurch die Behandlungsdauer verlängert und der Umsatz pro berechtigtem Patienten erhöht wird. Diese Faktoren stützten die höhere Akzeptanz und den kommerziellen Beitrag von Durvalumab im Vergleich zu neueren zielgerichteten Produkten und Immuntherapieprodukten.
- Beispielsweise berichtete AstraZeneca im April 2024 über Drei-Jahres-Follow-up-Ergebnisse der TOPAZ-1-Studie, die zeigten, dass Durvalumab plus Chemotherapie das Sterberisiko um 26 % senkte. Rund 14,6 % der Patienten, die die Kombination erhielten, waren nach drei Jahren noch am Leben, verglichen mit 6,9 % der Patienten, die nur eine Chemotherapie erhielten, was ihre Position in der Erstlinienbehandlung von fortgeschrittenem Gallengangskrebs stärkt.
Das Pembrolizumab-Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 13,29 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Medikamentenklasse
Antimetaboliten führen aufgrund der Rolle von Gemcitabin als zentrales Rückgrat der Behandlung
Basierend auf der Medikamentenklasse ist der Markt in Antimetaboliten, Platinverbindungen, PD-1-Inhibitoren, PD-L1-Inhibitoren, bispezifische Antikörper,Antikörper-Wirkstoff-Konjugate, Topoisomerase-Inhibitoren, Taxane und andere.
Im Jahr 2025 dominierten Antimetaboliten den Markt, vor allem aufgrund des umfangreichen Einsatzes von Gemcitabin bei der systemischen Behandlung von Gallenblasenkrebs. Gemcitabin in Kombination mit Cisplatin ist nach wie vor das wichtigste Rückgrat der Chemotherapie für Patienten mit inoperabler oder metastasierter Erkrankung. Das Medikament wird auch in neueren Chemo-Immuntherapie-Schemata mit Durvalumab oder Pembrolizumab beibehalten, sodass das Segment von der Einführung sowohl konventioneller als auch fortschrittlicher Behandlungen profitieren kann. Capecitabin und Fluorouracil steigern die Antimetabolitenverwertung in Adjuvans-, Kombinations- und Folgebehandlungen weiter. Daher stützten die breite Patienteneignung, wiederholte Behandlungszyklen und die Verwendung in mehreren Behandlungsschemata den führenden Marktanteil des Segments.
- Beispielsweise gab Merck im Oktober 2023 die US-amerikanische FDA-Zulassung von Keytruda in Kombination mit dem Antimetaboliten Gemcitabin und Cisplatin für lokal fortgeschrittenen, inoperablen oder metastasierten Gallengangskrebs bekannt. Die Zulassung behielt Gemcitabin als Kernbestandteil der neuen Erstlinien-Chemo-Immuntherapie bei.
Das Segment der PD-1-Inhibitoren wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 13,29 % wachsen.
Durch Therapie
Die Chemotherapie dominierte aufgrund ihrer breiten Anwendung im gesamten Behandlungspfad
Basierend auf der Therapie ist der Markt in Chemotherapie, Immuntherapie, gezielte Therapie und andere unterteilt.
Im Jahr 2025 dominierte das Segment der Chemotherapie den Markt, da es nach wie vor eine zentrale Behandlungsoption für Patienten darstellt, für die eine kurative Operation nicht in Frage kommt oder deren Krankheit fortgeschritten ist. Schlüsseltherapien wie Gemcitabin und Cisplatin werden häufig bei fortgeschrittenen Erkrankungen eingesetzt, während Ansätze auf Capecitabin- und Fluorouracil-Basis in adjuvanten oder alternativen Behandlungssettings in Betracht gezogen werden können. Infolgedessen hat die Ausweitung der Chemo-Immuntherapie zugenommen, anstatt den Einsatz von Zytostatika zu beseitigen. Die breite Verfügbarkeit generischer Chemotherapieprodukte und die Erfahrung etablierter Ärzte stützten die Dominanz des Segments zusätzlich.
- Beispielsweise empfahl das NICE im Januar 2024 Durvalumab in Kombination mit Gemcitabin und Cisplatin für Erwachsene mit lokal fortgeschrittenem, inoperablem oder metastasiertem Gallengangskrebs. Die Empfehlung zeigte, dass die Chemotherapie auch nach Einführung der Immuntherapie weiterhin das Rückgrat der Behandlung bildet.
Das Segment Immuntherapie wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 11,35 % wachsen.
Auf dem Verwaltungsweg
Kontrollierte Dosierung und unterstützender Medikamenteneinsatz führten zur Dominanz des parenteralen Segments
Basierend auf dem Verabreichungsweg wird der Markt in parenterale und orale Verabreichung unterteilt.
Im Jahr 2025 hatte das parenterale Segment den größten Marktanteil bei der Behandlung von Gallenblasenkrebs. Die meisten wichtigen Therapien bei fortgeschrittenem Gallenblasenkrebs werden durch parenterale Infusion verabreicht. Gemcitabin, Cisplatin, Oxaliplatin, Durvalumab, Pembrolizumab, Zanidatamab und Trastuzumab-Deruxtecan werden hauptsächlich parenteral verabreicht. Patienten im fortgeschrittenen Stadium erhalten häufig Therapien mit mehreren Medikamenten, die geplante Infusionszyklen erfordern, was die wiederholte Anwendung injizierbarer Produkte unterstützt. Die parenterale Verabreichung ermöglicht außerdem eine kontrollierte Dosierung, den unterstützenden Einsatz von Medikamenten und eine sofortige klinische Behandlung infusionsbedingter Reaktionen. Infolgedessen stützte die starke Abhängigkeit von infusionsbasierter Chemotherapie, Immuntherapie und gezielter Therapie den Spitzenanteil des Segments.
- Beispielsweise gab Jazz Pharmaceuticals im November 2024 die US-amerikanische FDA-Zulassung von Ziihera bekannt, einer 50-mg/ml-Formulierung zur intravenösen Anwendung für Erwachsene mit vorbehandeltem, nicht resezierbarem oder metastasiertem HER2-positivem Gallengangskrebs. Durch die Zulassung wurde die Behandlungslandschaft um eine weitere hochwertige injizierbare Therapie erweitert.
Das orale Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 9,46 % wachsen.
Nach Altersgruppe
Das Segment der Erwachsenen dominiert aufgrund der höheren Krankheitsinzidenz und der besseren Verfügbarkeit kommerzieller Behandlungen
Basierend auf der Altersgruppe wird der Markt in Pädiatrie und Erwachsene unterteilt.
Im Jahr 2025 dominierte das Erwachsenensegment den Markt. Dies ist darauf zurückzuführen, dass Gallenblasenkrebs überwiegend bei Menschen mittleren und höheren Alters auftritt. Auch große klinische Studien und behördliche Genehmigungen für Chemotherapie, Immuntherapie und gezielte Therapien konzentrierten sich hauptsächlich auf erwachsene Patienten. Dies hat zu einer breiteren Evidenzbasis, einer größeren Verfügbarkeit zugelassener Behandlungen und einer höheren Therapienutzung bei Erwachsenen geführt. Die Kombination aus höherer Krankheitsinzidenz und größerer kommerzieller Verfügbarkeit von Behandlungen unterstützte den dominanten Marktanteil des Segments.
- Beispielsweise berichtete Cancer Research U.K. im Jahr 2022, dass die Inzidenzraten von Gallenblasenkrebs bei Menschen im Alter von 85–89 Jahren am höchsten sind, wobei diese Altersgruppe etwa 13 % der neu diagnostizierten Fälle im Vereinigten Königreich ausmacht. Die Daten zeigen, dass die behandlungsberechtigte Bevölkerung stark auf Erwachsene und ältere Patienten konzentriert ist.
Das Segment Pädiatrie wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 7,43 % wachsen.
Nach Vertriebskanal
Anforderungen an spezielle Infusions- und Überwachungssysteme führen zur Dominanz von Krankenhausapotheken
Basierend auf dem Vertriebskanal wird der Markt in Krankenhäuser unterteiltApotheken, Spezialapotheken, Drogerien und Einzelhandelsapotheken sowie Online-Apotheken.
Im Jahr 2025 dominierten Krankenhausapotheken das Segment der Vertriebskanäle. Die meisten Therapien gegen Gallenblasenkrebs werden in Krankenhäusern und spezialisierten Krebszentren eingeleitet und durchgeführt. Diese Therapien erfordern eine Vorbereitung unter kontrollierten Bedingungen, eine Infusionsplanung und eine Überwachung durch onkologische Fachkräfte. Patienten mit fortgeschrittener Erkrankung benötigen möglicherweise auch die Behandlung von Gallenstau, behandlungsbedingter Toxizität, Flüssigkeitszufuhr, antiemetische Medikamente oder unterstützende Notfallversorgung. Diese klinischen Anforderungen konzentrieren sich auf die Arzneimittelbeschaffung und -abgabe innerhalb der Krankenhausapothekensysteme. Darüber hinaus werden teure Onkologiemedikamente üblicherweise über institutionelle Verträge erworben und unter fachärztlicher multidisziplinärer Betreuung verabreicht, was die Dominanz dieses Segments weiter stärkt.
- Beispielsweise veröffentlichte der NHS England im September 2024 eine spezielle Leistungsspezifikation für Leber- und Bauchspeicheldrüsen-Gallenkrebs, einschließlich Gallenblasenkrebs. Die Spezifikation übertrug spezialisierten Krebszentren die Verantwortung für die diagnostische Überprüfung, Behandlungsplanung, Verfahren und Behandlung wiederkehrender Erkrankungen und unterstreicht die zentrale Rolle der Krankenhausversorgung bei der Behandlungserbringung.
Das Segment der Online-Apotheken wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 17,54 % wachsen.
Regionaler Ausblick auf den Markt für die Behandlung von Gallenblasenkrebs
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
Nordamerika hatte im Jahr 2024 einen Wert von 221,9 Millionen US-Dollar und behielt seine Wachstumsdynamik mit einem zweiten Platz im Jahr 2025 bei 277,6 Millionen US-Dollar bei. Das Marktwachstum wird durch die Einführung der Erstlinien-Chemoimmuntherapie und zunehmende molekulare Tests für fortgeschrittenen Gallenblasenkrebs unterstützt. Die Verfügbarkeit von Durvalumab-, Pembrolizumab- und HER2-zielgerichteten Behandlungen erhöht den Therapieeinsatz und die Ausgaben pro Patient.
US-Markt für die Behandlung von Gallenblasenkrebs
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der US-Markt im Jahr 2026 auf etwa 292,0 Millionen US-Dollar geschätzt, was etwa 28,40 % des Weltmarktes ausmacht.
Europa
Europa wird im Prognosezeitraum voraussichtlich um 8,22 % CAGR wachsen, die dritthöchste aller Regionen, und bis 2026 einen Wert von 269,4 Millionen US-Dollar erreichen. Die zunehmende behördliche Zulassung und Erstattung von immuntherapiebasierten Kombinationen verbessert den Zugang zu fortschrittlichen Behandlungen.
Britischer Markt für die Behandlung von Gallenblasenkrebs
Der britische Markt wird im Jahr 2026 auf 44,2 Millionen US-Dollar geschätzt, was etwa 4,30 % des Weltmarktes ausmacht.
Deutschland Markt für die Behandlung von Gallenblasenkrebs
Der deutsche Markt wird im Jahr 2026 voraussichtlich etwa 56,8 Millionen US-Dollar erreichen, was etwa 5,52 % des Weltmarktes entspricht.
Asien-Pazifik
Asia Pacific Gallbladder Cancer Treatment Market Size, 2025 (USD Million)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der asiatisch-pazifische Raum dominierte den Markt im Jahr 2025 und wird im Jahr 2026 schätzungsweise 376,4 Millionen US-Dollar erreichen. Die Region weist eine vergleichsweise hohe Belastung durch Gallenblasenkrebs auf. Es wird erwartet, dass die Verbesserung der Diagnose, eine fortschrittliche Gesundheitsinfrastruktur und der Zugang zu Chemotherapie, Immuntherapie und gezielten Therapien das regionale Wachstum vorantreiben werden.
Japanischer Markt für die Behandlung von Gallenblasenkrebs
Der japanische Markt wird im Jahr 2026 auf rund 78,5 Millionen US-Dollar geschätzt, was etwa 7,64 % des Weltmarktes ausmacht.
Markt für die Behandlung von Gallenblasenkrebs in China
Der chinesische Markt dürfte mit einem geschätzten Umsatz von rund 114,3 Millionen US-Dollar im Jahr 2026 zu den größten der Welt gehören, was etwa 11,12 % des weltweiten Umsatzes ausmacht.
Markt für die Behandlung von Gallenblasenkrebs in Indien
Der indische Markt wird im Jahr 2026 auf etwa 74,5 Millionen US-Dollar geschätzt, was etwa 7,24 % des weltweiten Umsatzes ausmacht.
Lateinamerika und der Nahe Osten und Afrika
Die Region Lateinamerika wird im Prognosezeitraum voraussichtlich ein deutliches Wachstum verzeichnen und im Jahr 2026 voraussichtlich einen Wert von 44,5 Mio. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 9,7 Millionen US-Dollar erreichen.
Markt für die Behandlung von Gallenblasenkrebs in Südafrika
Der südafrikanische Markt wird bis 2026 voraussichtlich etwa 6,4 Millionen US-Dollar erreichen, was etwa 0,62 % des weltweiten Umsatzes ausmacht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Produktzulassungen und strategische Partnerschaften zwischen Schlüsselunternehmen zur Intensivierung des Marktwettbewerbs
Die starke Präsenz globaler Onkologieunternehmen, generischer Hersteller von Injektionspräparaten und regionalerpharmazeutischAnbieter prägen den Markt. Unternehmen konzentrieren sich auf die Stärkung ihrer Produktportfolios durch behördliche Zulassungen, geografische Expansion, Erstlinien-Kombinationsstudien, neue Arzneimittelformulierungen und strategische Lizenzvereinbarungen. Der wachsende Wettbewerb zwischen Chemo-Immuntherapie-Produkten, HER2-zielgerichteten Therapien und etablierten generischen Chemotherapeutika ermutigt Unternehmen, den Zugang zu Behandlungen zu erweitern und eine größere geeignete Patientengruppe zu gewinnen.
- Beispielsweise arbeitete Zymeworks im Juli 2025 mit Jazz Pharmaceuticals und BeOne Medicines für die Entwicklung und Vermarktung von Zanidatamab in verschiedenen globalen Gebieten zusammen. Durch diese Partnerschaften erhielt die Therapie in den USA, Europa und China Zulassungen für zuvor behandelten HER2-positiven Gallengangskrebs. Dies zeigt, wie strategische Kooperationen eine schnellere geografische Expansion gezielter Therapien unterstützen.
Große Akteure wie AstraZeneca, Merck & Co., Jazz Pharmaceuticals, Daiichi Sankyo, Roche und Eli Lilly Company konkurrieren durch Produktinnovation, klinische Entwicklung, generische Verfügbarkeit, Partnerschaften und geografische Expansion. Von Unternehmen mit zugelassenen Erstlinientherapien, starker klinischer Evidenz, etablierten Krankenhausvertriebsnetzen und Zugang zu anhand von Biomarkern ausgewählten Patienten wird erwartet, dass sie eine führende Position auf dem Markt behaupten.
LISTE DER WICHTIGSTEN UNTERNEHMEN FÜR DIE BEHANDLUNG VON GALLENBLASENKREBS
- AstraZeneca plc(VEREINIGTES KÖNIGREICH.)
- Merck & Co., Inc. (USA)
- Pfizer Inc.(UNS.)
- Fresenius Kabi AG(Deutschland)
- Teva Pharmaceutical Industries Ltd.(Israel)
- Sandoz Group AG (Schweiz)
- Hikma Pharmaceuticals PLC (Großbritannien)
- Accord Healthcare (Großbritannien)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Eli Lilly and Company (USA)
- Reddy’s Laboratories Ltd. (Indien)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- September 2025:Daiichi Sankyo erhielt von der Europäischen Arzneimittel-Agentur (EMA) die Marktzulassung für die Typ-II-Variante von ENHERTU (Trastuzumab Deruxtecan) zur Behandlung erwachsener Patienten mit HER2-positiven (Immunhistochemie [IHC] 3+) inoperablen oder metastasierten soliden Tumoren, die zuvor behandelt wurden und über keine zufriedenstellenden alternativen Behandlungsmöglichkeiten verfügen.
- September 2025:Merck & Co., Inc. hat von der US-amerikanischen FDA die Zulassung für die Injektion von KEYTRUDA QLEX (Pembrolizumab und Berahyaluronidase alfa-pmph) zur subkutanen Verabreichung bei Erwachsenen in den meisten Indikationen für solide Tumoren für KEYTRUDA (Pembrolizumab) erhalten.
- Juli 2025:CivicaScript, LLC hat sein generisches Capecitabin auf den Markt gebracht. Capecitabin ist ein Nukleosid-Stoffwechselhemmer, der für bestimmte Arten von Darm-, Brust-, Magen-, Speiseröhren-, gastroösophagealem Übergangs- oder Bauchspeicheldrüsenkrebs indiziert ist.
- Juli 2025:Jazz Pharmaceuticals plc erhielt von der Europäischen Kommission eine bedingte Marktzulassung für Ziihera (Zanidatamab), einen auf den dualen humanen epidermalen Wachstumsfaktor-Rezeptor 2 (HER2) gerichteten bispezifischen Antikörper, als Monotherapie zur Behandlung von Erwachsenen mit inoperablem lokal fortgeschrittenem oder metastasiertem HER2-positivem (IHC 3+) Gallengangskrebs (BTC), der zuvor mit mindestens einer früheren systemischen Therapielinie behandelt wurde.
- Mai 2025:Zymeworks Inc. hat von der National Medical Products Administration (NMPA) in China die Zulassung für Zanidatamab zur Behandlung von Patienten mit vorbehandeltem, inoperablem oder metastasiertem HER2-positivem (HER2+) Gallengangskrebs (BTC) erhalten.
BERICHTSBEREICH
Der Marktbericht zur Behandlung von Gallenblasenkrebs bietet eine detaillierte Bewertung aller Marktsegmente und hebt die wichtigsten Treiber, Trends, Chancen, Einschränkungen und Herausforderungen hervor, die das Branchenwachstum prägen. Darüber hinaus werden technologische Fortschritte bei der Behandlung von Gallenblasenkrebs, wichtige Branchenentwicklungen, Marktanteilsanalysen und umfassende Profile führender Unternehmen behandelt. Der Bericht bewertet außerdem Arzneimittelklassentrends, Altersgruppen, Marken- und Generikaakzeptanz, Altersgruppendynamik und Vertriebskanalleistung in wichtigen Regionen. Es umfasst Marktanalysen, einschließlich Pipeline-Entwicklungen, behördliche Genehmigungen, Produkteinführungen, Preis- und Erstattungstrends sowie Wettbewerbsstrategien führender Pharmaunternehmen. Die Studie beleuchtet außerdem regionale Wachstumsmuster in Nordamerika, Europa, dem asiatisch-pazifischen Raum, Lateinamerika sowie dem Nahen Osten und Afrika sowie Schlüsselfaktoren, die die Akzeptanz in jeder Region unterstützen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 10,51 % von 2026 bis 2034 |
| Einheit | Wert (in Mio. USD) |
| Segmentierung | Nach Medikament, Medikamentenklasse, Therapie, Verabreichungsweg, Altersgruppe, Vertriebskanal und Region |
| Durch Drogen |
|
| Nach Medikamentenklasse |
|
| Durch Therapie |
|
| Durch den Verabreichungsweg |
|
| Nach Altersgruppe |
|
| Nach Vertriebskanal |
|
| Nach Region |
|
Forschungsmethodik
1. Bottom-Up-Ansätze
Ansatz 1: Umsatz und Marktanteil der wichtigsten Akteure in der Behandlung von Gallenblasenkrebs
- Sammlung von Einnahmen aus Onkologieprodukten aus Jahresberichten, SEC-Einreichungen, Investorenpräsentationen, Ergebnisprotokollen, Produktoffenlegungen, Unternehmenswebsites und behördlichen Einreichungen wichtiger Unternehmen wie AstraZeneca, Merck & Co., Jazz Pharmaceuticals, Daiichi Sankyo, Pfizer, Fresenius Kabi, Eli Lilly, Roche, Teva, Hikma, Sandoz, Intas/Accord, Sun Pharma, Dr. Reddy’s und Viatris.
- Ermittlung der Einnahmen aus relevanten Produkten, einschließlich Durvalumab, Pembrolizumab, Zanidatamab, Trastuzumab Deruxtecan, Gemcitabin, Cisplatin, Capecitabin, Oxaliplatin, Fluorouracil und anderen anwendbaren Therapien.
- Zuordnung der breiteren Verkäufe von Gallengangskrebsprodukten zu Gallenblasenkrebs basierend auf dem Gallenblasenkrebsanteil der Studienpopulationen, der epidemiologischen Verteilung, der zugelassenen Indikationsabdeckung, der Behandlungsnutzung und dem geografischen Zugang.
- Anpassung der Unternehmensumsätze für Marken- und Generika-Produktmix, Positionierung der Behandlungslinie, durchschnittliche Therapiedauer, Markteinführungszeitpunkt, Patentstatus, Rabatte, Ausschreibungsrabatte und Verfügbarkeit auf Länderebene.
- Bewertung der Onkologie-Produktionspräsenz jedes Unternehmens, der behördlichen Genehmigungen, der Beteiligung an Krankenhausbeschaffungen, der Präsenz in Spezialapotheken, der Vertriebskapazitäten und der geografischen Reichweite.
- Schätzung der Unternehmensumsätze und Marktanteile bei der Behandlung von Gallenblasenkrebs für den Zeitraum 2021–2025.
Ansatz 2: Analyse des Arzneimittelverkaufs und der Behandlungsnutzung auf Produktebene
- Identifizierung von Markenprodukten und generischen Produkten zur Behandlung von Gallenblasenkrebs, die von großen Pharma- und Biotechnologieunternehmen vermarktet werden.
- Erfassung von Verkäufen auf Produktebene, Verschreibungsmengen, Beschaffungsmengen im Krankenhaus, Fläschchen- und Tablettenverbrauch, Dosierungsstärke, Dosierungshäufigkeit, Behandlungszyklen und durchschnittliche Behandlungsdauer.
- Abdeckung wichtiger Produkte wie Imfinzi, Keytruda, Ziihera, Enhertu, Gemcitabin, Cisplatin, Capecitabin, Oxaliplatin, Fluorouracil, Irinotecan, Paclitaxel, Docetaxel und andere leitliniengestützte Behandlungen.
- Kartierung der Produktnutzung in Chemotherapie, Immuntherapie, gezielter Therapie und anderen systemischen Behandlungskategorien.
- Schätzung der Produktnachfrage nach Verabreichungsweg, einschließlich parenteraler und oraler Therapien, und nach Vertriebskanal, einschließlich Krankenhausapotheken, Spezialapotheken, Drogerien und Einzelhandelsapotheken sowie Online-Apotheken.
- Anpassung bei Behandlungsabbruch, Dosisreduktion, unvollständigen Zyklen, Verschwendung von Fläschchen, Ersatz durch Generika, Krankenhausausschreibungen und produktspezifischen Zugangsbeschränkungen.
- Multiplikation der jährlichen Behandlungseinheiten mit Herstellerverkaufspreisen, Werkspreisen oder Nettoeinkaufspreisen von Krankenhäusern zur Ableitung von Markterlösen auf Produktebene.
- Aggregation von Umsätzen auf Produktebene über Länder und Regionen hinweg, um den globalen Markt zu bestimmen.
- Bewertung von klinischen Pipeline-Kandidaten im Spätstadium, erwarteten Erweiterungen der Kennzeichnung und potenziellen Produkteinführungen unter Ausschluss nichtkommerzieller Pipeline-Umsätze aus dem historischen Markt und dem Basisjahrmarkt.
Ansatz 3: Epidemiologie und Modell des behandelten Patienten
- Bewertung der jährlichen Inzidenz, Prävalenz, Mortalität, Diagnoseraten und des Diagnosestadiums von Gallenblasenkrebs in den USA, Kanada, Europa, Japan, China, Indien, Australien, Südostasien, Lateinamerika, dem GCC, Südafrika und anderen Ländern im Geltungsbereich.
- Schätzung der diagnostizierten und behandlungswürdigen Bevölkerung nach Berücksichtigung der lokalisierten resektablen Erkrankung, der Eignung für eine adjuvante Behandlung, der inoperablen Erkrankung, der metastasierenden Erkrankung, der wiederkehrenden Erkrankung, des Leistungsstatus und der Kontraindikationen für die Behandlung.
- Zuordnung behandelter Patienten zu Chemotherapie, Immuntherapie, gezielter Therapie und anderen systemischen Behandlungen auf der Grundlage behördlicher Genehmigungen, klinischer Richtlinien, ärztlicher Verschreibungspraktiken, Biomarker-Berechtigung, Kostenerstattung und Arzneimittelverfügbarkeit.
- Schätzung der Anzahl der Patienten, die Gemcitabin, Cisplatin, Durvalumab, Pembrolizumab, Capecitabin, Oxaliplatin, Fluorouracil, Zanitamab, Trastuzumab Deruxtecan und andere Behandlungen erhalten.
- Berechnung des jährlichen Medikamentenverbrauchs pro Patient anhand von Dosierung, Behandlungszyklus, Körperoberfläche, Behandlungsdauer, Erhaltungstherapie, Dosisintensität und Abbruchannahmen.
- Multiplikation der behandelten Patientenmengen mit den jährlichen Arzneimittelausgaben pro Patient auf Herstellerebene, um Marktwerte auf Länderebene zu berechnen.
- Aggregation von Schätzungen auf Länderebene zu regionalen und globalen Marktwerten für 2021–2025.
- Prognose des Wachstums der behandelten Patienten bis 2034 unter Verwendung von Inzidenztrends, alternder Bevölkerung, diagnostischer Verbesserung, Durchdringung systemischer Behandlungen, Biomarkertests, Einführung von Immuntherapien, gezielter Therapieaufnahme und Erweiterung des Zugangs.
2. Top-Down-Ansätze
Ansatz 1: Analyse des übergeordneten Marktes und der adressierbaren Onkologieausgaben
- Analyse des globalen Marktes für Onkologie-Arzneimittel, des Marktes für Medikamente gegen Magen-Darm-Krebs, des Marktes für die Behandlung von hepatobiliärem Krebs und der Ausgaben für die Behandlung von Gallengangskrebs als relevante übergeordnete Marktschichten.
- Schätzung des Arzneimittelanteils an den Gesamtausgaben für die Krebsbehandlung nach Ausschluss von Operationen, Strahlentherapie, Diagnoseleistungen, Krankenhausaufenthalten, Arzthonoraren, Infusionsgebühren und Einnahmen aus unterstützender Pflege.
- Aufteilung der Arzneimittelausgaben für Gallengangskrebs auf Gallenblasenkrebs, intrahepatisches Cholangiokarzinom, extrahepatisches Cholangiokarzinom und andere maligne Erkrankungen der Gallenwege anhand von Inzidenz, Verteilung der diagnostizierten Patienten, Behandlungsberechtigung, Anwendung des Behandlungsschemas und durchschnittlichen Behandlungskosten.
- Schätzung des auf Gallenblasenkrebs zurückzuführenden Anteils hochwertiger Gallengangskrebstherapien wie Durvalumab, Pembrolizumab, Zanidatamab und Trastuzumab Deruxtecan.
- Anpassung an länderspezifische Onkologieausgaben, Erstattungszugang, Immuntherapiedurchdringung, gezielte Therapieverfügbarkeit, generische Chemotherapienutzung, Krankenhausinfrastruktur und Herstellerpreise.
- Berechnung regionaler Anteile für Nordamerika, Europa, Asien-Pazifik, Lateinamerika sowie den Nahen Osten und Afrika.
3. Liste der wichtigsten Quellen
- Validierte epidemiologische und regulatorische Eingaben von FDA, NCI, SEER, EMA, PMDA, NMPA, CDSCO, TGA, WHO, IARC, GLOBOCAN und nationalen Krebsregistern.
- Klinische und Behandlungsbeiträge von ASCO, ESMO, NCCN, ClinicalTrials.gov, PubMed, peer-reviewten onkologischen Fachzeitschriften, veröffentlichten Studienergebnissen und Behandlungsrichtlinien.
- Unternehmensinformationen aus Jahresberichten, SEC-Einreichungen, Investorenpräsentationen, Gewinnabschriften, Offenlegungen von Produktverkäufen, Verschreibungsinformationen und Pressemitteilungen.
- Marktvalidierung durch Arzneimittelzulassungen, Etikettenerweiterungen, Produkteinführungen, Herstellerpreise, Krankenhausausschreibungen, Erstattungsänderungen, Aufnahme von Rezepturen, Einführung von Generika und Patentabläufe.
4. Primärinterviews
Angebotsseitige Interviews: 60 %
- Hauptbefragte:Gespräche mit Pharma- und Biotechnologieunternehmen, Herstellern von Onkologiemedikamenten, Anbietern von Generika, Großhändlern, Spezialapotheken und Vertriebshändlern, die auf dem Markt für die Behandlung von Gallenblasenkrebs tätig sind, um Erkenntnisse über Marktgröße, Wachstumsrate, Produktverkäufe, Preise, Vertrieb, Wettbewerbsdynamik und regionale Nachfrage zu gewinnen. Zu den wichtigsten Befragten zählen Vertriebsleiter, Marketingmanager, Geschäftsentwicklungsmanager, Marktzugangsexperten, Vertriebs-Vizepräsidenten, Vertriebshändler und andere.
- Interviews auf der Nachfrageseite: 40 %
- Hauptbefragte:Gespräche mit medizinischen Onkologen, gastrointestinalen Onkologen, Krankenhausapothekern, Beschaffungsteams von Krebszentren, Kostenträgern und Gesundheitsdienstleistern zur Analyse der bevorzugten Behandlungsschemata für Gallenblasenkrebs, der Therapiedurchdringung, der Anzahl der behandelten Patienten, der Behandlungsdauer, der Produktnutzung, des Zugangs zu Erstattungen und der jährlichen Arzneimittelkosten pro Patient in verschiedenen Ländern und Regionen.
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 908,0 Millionen US-Dollar und soll bis 2034 2.287,0 Millionen US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert im asiatisch-pazifischen Raum bei 327,6 Millionen US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 mit einer jährlichen Wachstumsrate von 10,51 % wächst.
Es wird erwartet, dass das Medikamentensegment Durvalumab den Markt anführen wird.
Die weltweit steigende Krebslast erweitert den verfügbaren Behandlungspool und treibt das Marktwachstum voran.
AstraZeneca plc, Merck & Co., Inc., Pfizer Inc. und Fresenius Kabi AG gehören zu den großen Playern auf dem Weltmarkt.
Der asiatisch-pazifische Raum hatte im Jahr 2025 den größten Marktanteil.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 190
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf