飞机增压系统市场规模、份额和行业分析,按系统类型(机舱压力控制系统和机舱压力监测系统)、按组件(流出阀、机舱压力控制器和压力传感器)、按飞机类型(窄体飞机、宽体飞机和公务机)、按技术(基于引气的增压和基于电动压缩机的增压)、按安装类型(线路安装/OEM安装和改造安装),按最终用户(飞机 OEM、航空公司/运营商和 MRO 服务提供商)和区域预测,2026-2034 年
 下载免费样本

飞机增压系统市场规模及未来展望
 收听音频版本
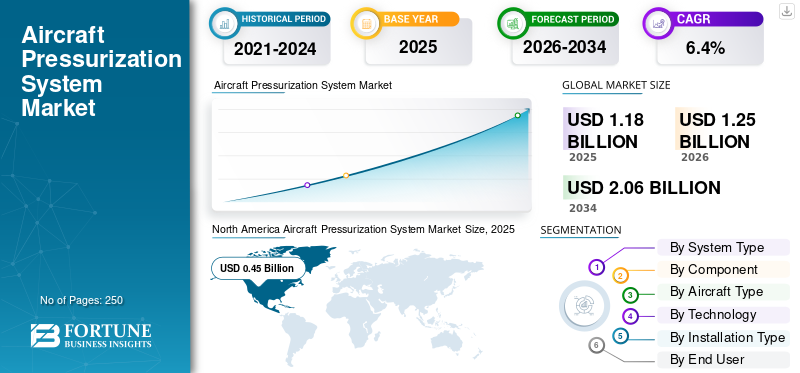
2025年,全球飞机增压系统市场规模为11.8亿美元。预计该市场将从2026年的12.5亿美元增长到2034年的20.6亿美元,预测期内复合年增长率为6.4%。北美主导飞机增压系统市场,2025年市场份额为38.13%。
飞机增压系统是关键的飞机空气管理和飞机安全系统,可在飞行过程中调节客舱、驾驶舱、货舱、航空电子设备舱和特定任务舱的压力,使飞机能够在外部大气压力不足以正常人类呼吸的高海拔地区安全舒适地运行。这些系统通过管理供气、压力传感、流出调节、安全泄压和紧急压力控制来维持受控的机舱高度,同时与飞机环境控制系统、引气系统、电动压缩机架构、通风系统和热管理网络密切配合。
霍尼韦尔航空航天公司、柯林斯航空航天公司和利勃海尔航空航天公司等行业领导者和专业飞机空气管理系统供应商正在开发集成增压解决方案,该解决方案结合了机舱压力控制器、流出阀、安全阀、泄压阀、压力传感器、执行器、控制面板、风道和数字监控软件。
下载免费样品 了解更多关于本报告的信息。
飞机增压系统市场要点
 全球市场规模及预测
- 2025年市场规模:11.8亿美元
- 2026年市场规模:12.5亿美元
- 2034 年预测市场规模:20.6 亿美元
- 复合年增长率:2026-2034 年 6.4%
 市场份额
- 到2025年,北美将占据飞机增压系统市场的38.13%份额。
- 机舱压力监测系统领域预计将以 8.3% 的复合年增长率增长。
- 压力传感器领域预计将以 8.5% 的复合年增长率增长。
 主要区域亮点
北美
北美地区 2025 年达到 4.5 亿美元,预计 2026 年将达到 4.7 亿美元。
亚太地区
预计亚太地区将成为飞机增压系统市场采用增长最快的地区。
欧洲
在空中客车商用飞机产量增加的支持下,欧洲市场预计将出现强劲增长。
我们。
得益于该国在北美的主导地位,2025 年该市场估值约为 4.1 亿美元。
日本
2025年该市场估值约为0.6亿美元,约占全球收入的5.0%。
阅读更多

飞机增压系统市场趋势
向数字监控和更多电力加压架构的转变正在成为决定性的市场趋势
市场正在见证从传统的气动重舱压力控制向数字监控、电子控制和更多电动空气管理架构的转变。飞机原始设备制造商和一级系统供应商越来越关注机舱压力传感器、电子控制器、流出阀驱动、集成诊断和系统健康监测,以提高乘客舒适度、减少飞行员工作量并支持预测性维护。这一趋势还与更广泛的电动飞机运动相关,其中传统的气动和液压功能越来越多地被电动和软件控制系统优化或取代。
- 例如,2024年12月,伍德沃德签署了收购赛峰电子与防务公司在北美的机电驱动业务的协议,表示此次收购将为下一代飞机提供经过行业验证的机电技术平台。
这一趋势预计将增加对电子机舱压力控制器、智能压力传感器、电动驱动、数字监控软件和集成飞机空气管理系统的需求。在预测期内,航空航天客舱系统和增压系统可能会与飞机环境控制系统(ECS)、驾驶舱警报系统、飞机健康监测平台和更加电动的飞机架构更加紧密地连接。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
飞机产量的上升和强制性客舱压力安全要求正在推动市场增长
该市场是由飞机产量上升、机队更换以及高空飞机运营中维持安全机舱压力的强制性需求推动的。增压系统可调节客舱高度、压差、压力变化率和紧急救援功能,使其成为商用飞机、公务机、支线飞机、军用运输机和高空特种任务平台的安全关键设备。随着飞机原始设备制造商提高生产率和航空公司实现机队现代化,对机舱压力控制器、流出阀、安全阀、压力传感器、执行器和集成空气管理硬件的需求持续增长。
- 例如,空客在 2025 年 10 月表示,正在增加民用飞机项目的产量,A320 系列的产量重点是到 2027 年达到每月 75 架飞机的生产能力。
这一驱动力预计将维持飞机原始设备制造商、一级环境控制系统供应商、航空公司、MRO 提供商、国防机构和公务机制造商的需求。需求最强劲的仍然是需要增压的飞机类别,包括窄体飞机、宽体飞机、支线喷气机、公务机、军用飞机和高空 ISR 或任务飞机。
市场限制
严格的认证、机舱压力合规性和安全关键验证以限制市场扩张
飞机增压系统市场增长的一个关键制约因素是增压舱和占用舱所需的严格认证和适航合规性。增压系统必须满足与客舱高度限制、压力警告系统、减压响应、冗余、传感器可靠性、软件验证和紧急安全功能相关的要求。由于机舱压力控制的任何故障都会影响乘客和机组人员的安全,因此供应商面临着漫长的资格周期、高昂的测试成本、严格的文件要求和复杂的 OEM 审批程序。
例如,到 2026 年,美国联邦航空管理局 14 CFR 25.841 继续要求加压舱和有人舱在正常运行条件下保持舱内压力高度不超过 8,000 英尺。
这种限制可能会对较小的供应商产生更严重的影响,因为加压系统需要航空级可追溯性、环境测试、软件保证、可靠性验证和飞机级集成。对于压力传感器、流出阀、安全阀、控制器和机舱压力监测软件的新供应商来说,进入市场仍然很困难。
市场机会
综合空气管理和售后支持的扩展带来了市场增长机会
市场的一个主要机会在于集成机舱空气管理系统和飞机机队生命周期支持的扩展。增压越来越多地作为更广泛的环境控制和空气管理架构的一部分进行管理,其中还包括飞机空调系统、引气、通风、防冰、油箱惰化和液体冷却。这为供应商创造了机会,他们可以提供集成系统设计、改造就绪监控、更换组件、MRO 支持和跨商业、军事、固定翼和航空领域的数字诊断。直升机r 平台。
- 例如,2025 年 4 月,萨塔航空和柯林斯航空航天公司签署了将客舱内饰零件分销协议延长四年的协议,继续在全球售后市场渠道为柯林斯产品提供支持,包括氧气系统和其他客舱相关设备。
这一机会预计将增加对可改装座舱压力监测系统、替换阀门、压力传感器、环境控制单元、氧气系统接口和售后支持包的需求。在预测期内,拥有强大 OEM 批准、分销网络、维修能力和集成 ECS/空气管理产品组合的供应商将能够更好地满足老化机队和高利用率商用飞机的经常性需求。
市场挑战
压力传感器漂移、可靠性风险和系统集成复杂性给市场带来挑战
市场面临的主要挑战是保持不同飞机平台上的传感器精度、阀门可靠性、软件性能和系统级集成。增压系统与集成空气系统控制、空调包、引气系统、通风系统、驾驶舱警告、氧气系统和航空电子设备相互作用。传感器漂移、阀门故障、软件故障或集成不匹配可能会影响机舱压力控制,造成维护负担,并触发运行限制或适航行动。
随着飞机增压系统变得更加数字化、更加依赖传感器并与更广泛的环境控制系统集成,这一挑战预计仍然很重要。供应商必须平衡减重、冗余、传感精度、软件可靠性、可维护性和成本,同时满足严格的 OEM 和监管标准。
细分分析
按系统类型
安全客舱压力管理的强制性飞机级要求促进了客舱压力控制系统细分市场的增长
根据系统类型,市场分为座舱压力控制系统、座舱压力监测系统、供风空调系统、安全泄压系统。
客舱压力控制系统细分市场由于在爬升、巡航、下降和紧急操作条件下自动调节客舱高度、压差和压力变化率方面发挥着核心作用,因此在 2025 年占据了领先的市场份额。与仅监控或安全泄压系统相比,该系统具有更高的操作重要性,因为它通过机舱压力控制器、控制逻辑、流出阀命令和驾驶舱接口功能直接控制增压性能。其主导地位得到了商用飞机安全机舱压力管理的强制性飞机级要求的支持,公务机、军用飞机和支线飞机平台。
- 例如,2025年12月,EASA针对空客飞机发布了拟议适航指令PAD 25-196,其中特别提到了与“自动机舱压力控制系统”相关的签派限制。
机舱压力监测系统领域预计将在预测期内实现最快的增长,复合年增长率为 8.3%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按组件
主舱气流调节功能支持流出阀细分市场主导地位
按组件划分,市场分为流出阀、机舱压力控制器、压力传感器、安全/泄压阀、执行器、控制面板等。
到 2025 年,流出阀部分将占据领先的飞机增压系统市场份额,因为这些阀门是调节机舱空气释放和维持所需机舱压差的主要机械控制点。与传感器、面板和执行器相比,流出阀在维持机舱高度、压力稳定性和加压飞机的减压控制方面具有直接作用。它们在商用飞机和公务喷气机中的重要性更高,在这些飞机和公务机中,必须在所有飞行阶段自动调整压力,同时保持冗余和安全合规性。
- 例如,根据 14 CFR 25.841,FAA 要求加压舱包括用于舱内压力控制的阀门、控制器和指示器,其中包括具有足够组合能力的泄压阀,以防止发生故障时压差过大。
压力传感器领域预计将在预测期内实现最快的增长,复合年增长率为 8.5%。
按飞机类型
由于高产量和机队利用率,窄体飞机引领市场
根据飞机类型,市场分为窄体飞机、宽体飞机、支线飞机、公务机、军用飞机、通用航空飞机、直升机和旋翼机以及无人机/先进飞机。
由于产量高、机队规模大以及国内、支线和中短程航线上单通道飞机的大量使用,窄体飞机细分市场将在 2025 年占据领先的市场份额。窄体飞机需要可靠的机舱压力控制系统、流出阀、压力传感器、安全阀和控制面板作为标准机载系统。与宽体机、支线飞机、公务机、军用飞机和旋翼飞机平台相比,其庞大的交付基础和经常性的维护需求使它们成为最强大的贡献者。
- 例如,2025 年 10 月,空中客车公司报告称,A320 系列计划继续提高产量,到 2027 年每月生产 75 架飞机,而 A220 计划的目标是到 2026 年每月生产 12 架飞机。
预计公务机细分市场在预测期内将以 7.0% 的复合年增长率最快增长。
按技术
大型机队和成熟的飞机架构导致了空基增压优势的丧失
根据技术,市场分为基于引气的增压、基于电动压缩机的增压、混合增压系统和数字/自动增压控制。
到 2025 年,基于引气的增压细分市场将占据领先的市场份额,因为大多数当前商用、支线、公务和军用飞机平台继续依赖发动机引气或 APU 提供的压缩空气进行机舱增压和环境控制。由于其成熟的认证基础、成熟的维护生态系统、广泛的 OEM 采用以及与现有飞机气动系统和 ECS 架构的兼容性,该技术仍然占据主导地位。它还支持大批量飞机机队的生产线安装和售后市场需求。
- 例如,2025 年 8 月,FAA 通过了针对空客 A319neo、A320neo 和 A321neo 飞机的适航指令,涉及 ATA 第 36 章气动中的高压放气阀问题,加强了基于放气的气动架构在现代窄体飞机中的持续运行相关性。
基于电动压缩机的增压领域预计在预测期内将以 11.6% 的最快复合年增长率增长。
按安装类型
由于新飞机生产和 OEM 系统集成,Line-Fit/OEM 安装领域占据主导地位
根据安装类型,市场分为在线安装/OEM 安装、改装安装和售后/更换。
到 2025 年,现场安装/OEM 安装领域将占据领先的市场份额,因为加压系统是飞机制造和认证过程中集成的安全关键系统。机舱压力控制器、流出阀、安全阀、压力传感器、管道接口和驾驶舱控制装置通常在交付前作为飞机环境控制和空气管理架构的一部分进行安装和验证。这使得 OEM 安装比改造活动拥有更强大的市场地位,特别是在新的领域商用飞机、公务机、支线飞机和军事平台。
- 例如,2025年4月,空中客车公司与Spirit AeroSystems签署了一项最终协议,收购专门用于空中客车商用飞机项目的选定工业资产,旨在确保随着产量的持续增加,关键飞机工作包的供应稳定。
售后市场/替换市场预计将在预测期内稳步增长,复合年增长率为 6.3%。
按最终用户
飞机级认证和综合空气管理需求推动了飞机原始设备制造商的细分市场增长
按最终用户划分,市场分为飞机原始设备制造商、航空公司和运营商、军事和国防机构以及 MRO 提供商。
由于增压系统在飞机设计、认证、生产和交付阶段进行集成,飞机 OEM 细分市场将在 2025 年占据领先的市场份额。 OEM 定义系统架构、供应商资格、冗余要求、驾驶舱接口逻辑、ECS 集成以及机舱压力控制的认证合规性。它们的主导地位得到了商用飞机、公务机、支线飞机、军用运输机和特殊任务平台的高价值生产线需求的支持。
- 例如,2025年12月,空客完成了对前Spirit AeroSystems专用于商用飞机项目的资产的收购,包括A350飞机增压系统部分、A321和A220部件以及A220机中增压系统生产,加强了空客对关键飞机生产工作包的控制。
MRO 提供商细分市场预计将在预测期内增长最快,复合年增长率为 8.4%。
飞机增压系统市场区域展望
按地理位置划分,市场分为北美、欧洲、亚太地区、拉丁美洲以及中东和非洲。
北美
North America Aircraft Pressurization System Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美在 2025 年占据市场主导地位,估值为 4.5 亿美元,预计到 2026 年将达到 4.7 亿美元。波音的商用飞机生产基地支持市场增长,庞巴迪在加拿大的公务机制造足迹,洛克希德·马丁和诺斯罗普·格鲁曼的国防飞机项目,空客 A220 在加拿大的活动,以及成熟的航空航天售后市场和 MRO 生态系统。需求的推动因素包括窄体飞机生产、公务机交付、军用飞机制造、机舱压力部件更换、空气管理系统升级以及大型商业和国防机队的压力传感器、流出阀、控制器和安全阀的安全驱动检查。
- 例如,2025 年 12 月,庞巴迪庆祝 Global 8000 公务机在安大略省米西索加投入使用,并强调其公务航空生产中的最低客舱高度为 2,691 英尺。
美国飞机增压系统市场
基于北美的强劲贡献和美国在该地区的主导地位,2025年美国市场价值约为4.1亿美元。在波音商用飞机项目、美国国防飞机生产、公务航空制造以及霍尼韦尔航空航天、柯林斯航空航天、派克等主要空气管理和增压部件供应商的支持下,美国在2025年主导北美市场Meggitt、ITT Aerospace Controls、Aero Fluid Products 和 Dukes Aerospace。该国受益于商用、军用、公务机和特种任务飞机机队对管道安装增压系统、机舱压力控制器、流出阀、安全阀、压力传感器和售后更换部件的高需求。
- 例如,2025年12月,波音完成了对Spirit AeroSystems的收购,将与波音相关的商用飞机业务纳入内部,包括737飞机增压系统以及767、777和787梦想飞机项目的主要结构。
欧洲
在空客商用飞机生产、达索航空业务和战斗机项目、莱昂纳多飞机制造、萨博国防飞机活动以及利勃海尔宇航、赛峰、柯林斯/诺德微等主要 ECS 和机舱压力系统供应商以及其他欧洲航空航天系统专家的支持下,欧洲市场预计将出现强劲增长。需求由 A320 系列和 A350 生产、公务机制造、军用飞机该地区已安装的大型机队的现代化、支线飞机支持以及机舱压力传感器、控制器、流出阀和空气管理组件的更换。
英国飞机增压系统市场
2025 年英国市场价值约为 0.4 亿美元,约占全球收入的 3.4%。
德国飞机增压系统市场
2025年德国市场价值为0.6亿美元,相当于全球销售额的5.4%左右。
亚太地区
在中国、印度、日本和韩国的飞机生产本地化、商用航空机队的增长、国防飞机采购以及不断扩大的航空航天工业能力的支持下,亚太地区预计将创下市场上最快的采用增长速度。空客在中国的总装扩张、中国商飞飞机活动、印度的国防飞机生产计划、支线航空公司机队扩张以及高利用率机队对客舱压力传感器、流出阀、控制器和安全泄压系统的 MRO 需求不断增加,推动了需求。
- 例如,2025年10月,空中客车公司在中国天津开设了第二条A320系列总装线,目前正在准备组装第一架飞机,并计划于2026年初全面运营。
日本飞机增压系统市场
2025年日本市场价值约为0.6亿美元,约占全球收入的5.0%。
中国飞机增压系统市场
中国市场预计将成为全球最大的市场之一,2025 年收入约为 1.2 亿美元,约占全球销售额的 10.5%。
印度飞机增压系统市场
2025年印度市场价值约为0.3亿美元,约占全球收入的2.6%。
拉美
拉丁美洲市场以巴西为主导,并得到巴西航空工业公司的商用、公务和国防飞机制造基地的支持,而墨西哥则通过航空航天制造集群、零部件供应和 MRO 活动做出贡献。区域需求由巴西航空工业公司 E-Jets、Praetor 和 Phenom 公务机、C-390 国防飞机、航空公司机队更新、公务机运营以及支线和公务机队增压组件的维护提供支持。
巴西飞机增压系统市场
2025年巴西市场价值约为0.3亿美元,约占全球收入的2.7%。
中东和非洲
中东和非洲市场得到了阿联酋、沙特阿拉伯、以色列、土耳其和南非不断扩大的机队、优质长途飞机运营、国防航空计划、公务机活动以及航空航天本地化计划的支持。需求主要由机队扩张、MRO 要求、国防飞机采购、无人机和特种任务飞机活动以及在高温和远程操作环境中保持机舱安全和乘客舒适度的需要推动。
阿联酋飞机增压系统市场
2025年阿联酋市场价值约为0.2亿美元,约占全球收入的1.7%。
竞争格局
主要行业参与者
综合航空航天空气管理能力、认证实力、数字控制专业知识和售后支持推动竞争领先地位
全球市场的特点是飞机 OEM 系统集成商、一级环境控制系统供应商、机舱压力控制系统制造商、阀门和执行器专家、压力传感器提供商、电子控制器公司和航空航天 MRO 服务提供商。能够提供可靠的机舱压力控制器、流出阀、安全泄压阀、压力传感器、执行器、控制面板、机舱舒适度解决方案和集成空气管理解决方案的公司,在商业、公务航空、军用、支线、旋翼机和先进飞机平台上具有高度的安全合规性、飞机级认证准备度和一致的性能,从而日益形成竞争领导地位。
主要飞机增压系统公司名单简介
- 霍尼韦尔航空航天公司(我们。)
- 柯林斯航空航天公司 / RTX(美国)
- 杜克斯航空航天公司(美国)
- 利勃海尔航空航天公司(法国)
- 赛峰集团(法国)
- ACE 热系统(我们。)
- 航空流体产品(美国)
- 帕克·梅吉特(英国)
- ITT 航空航天控制公司(美国)
- 阿美特克航空航天与国防(美国)
主要行业发展
- 2026 年 1 月:SAE国际修订了ARP1270C飞机客舱增压系统标准,更新了飞机客舱压力控制系统和设备的推荐实践,包括性能目标、要求定义、操作场景、设计实践、安全流程和验证方法。
- 2026 年 1 月: 庞巴迪宣布环球 8000 继 2025 年 11 月获得加拿大运输部认证和美国联邦航空局认证后,获得欧盟航空安全局认证。
- 2025 年 8 月: 霍尼韦尔 (Honeywell) 宣布,由霍尼韦尔 (Honeywell) 领导的财团通过 ATI 项目 STRATA 计划获得了英国政府约 1,780 万美元的资助,该项目专注于复杂产品的人工智能和增材制造环境控制系统和机舱压力控制系统。
- 2024 年 1 月: 在飞行中客舱门塞离开导致快速减压后,美国联邦航空局针对某些波音 737-9 飞机采用了紧急适航指令 2024-02-51。
报告范围
全球飞机增压系统市场分析提供了对报告中所有细分市场规模和预测的深入研究。它包括有关市场动态、市场趋势和预计在预测期内推动市场的区域分析的详细信息。市场报告包括波特的五力分析,它说明了市场中买家和供应商的潜力。市场预测提供有关技术进步、新产品发布、主要趋势、主要行业发展以及合作伙伴关系、并购的详细信息的信息。市场分析还包括详细的竞争格局,以及市场份额和主要参与者概况的信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 6.4% |
| 单元 | 价值(十亿美元) |
| 分割 | 按系统类型、按组件、按飞机类型、按技术、按安装类型、按最终用户和区域 |
| 按系统类型 |
|
| 按组件 |
|
| 按飞机类型 |
|
| 按技术 |
|
| 按安装类型 |
|
| 由最终用户 |
|
| 按地区 |
|
常见问题
根据财富商业洞察,2025 年全球市场价值为 11.8 亿美元,预计到 2034 年将达到 20.6 亿美元。
2025年,北美市场价值为4.5亿美元。
预计 2026 年至 2034 年预测期内,市场复合年增长率为 6.4%。
从飞机类型来看,窄体飞机领域引领市场。
飞机产量的增加和强制性机舱压力安全要求正在推动市场增长。
霍尼韦尔航空航天公司、柯林斯航空航天/RTX 和杜克斯航空航天公司是全球市场的主要参与者。
2025 年,北美将主导市场。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 250
-

(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。