Tamaño del mercado de cacao y chocolate, participación y análisis de la industria, por tipo de producto (ingredientes de cacao {licor/masa de cacao, manteca de cacao, cacao en polvo}, chocolate industrial {chocolate amargo, chocolate con leche, chocolate blanco} y compuestos y preparaciones a base de cacao {recubrimientos compuestos, rellenos, pastas y productos para untar a base de cacao}), por forma (líquido y semilíquido, sólido a granel, pequeños trozos sólidos y polvo seco), por naturaleza (orgánico y convencional), por uso final (B2C y B2B) y pronóstico regional, 2026-2034
 Descargar muestra gratuita

Tamaño del mercado del cacao y el chocolate y perspectivas futuras
 Escuchar versión en audio
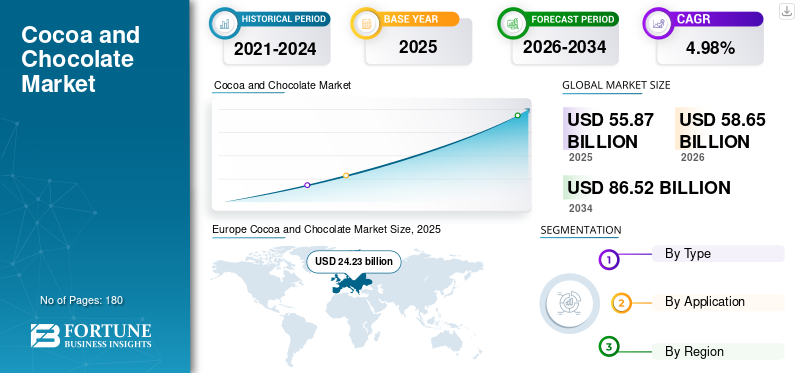
El tamaño del mercado del cacao y el chocolate se valoró en 77,79 mil millones de dólares en 2025 y se prevé que crezca de 81,46 mil millones de dólares en 2026 a 122,88 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 5,27% durante el período previsto. Europa dominó el mercado del cacao y el chocolate con una cuota de mercado del 35,17% en 2025.
El mercado está mostrando un crecimiento progresivo debido a la rápida expansión de la industria mundial de confitería de chocolate. Ha habido un aumento significativo en la molienda del cacao, lo que ha impulsado el consumo general de ingredientes a base de cacao. El desarrollo de nuevos productos en diferentes sectores de la industria alimentaria también está facilitando el crecimiento del mercado. El chocolate se mantiene como sabor protagonista en los nuevos lanzamientos en bebidas, panadería yconfiteríasector. También es uno de los ingredientes más utilizados en dulces y bebidas.
Empresas como Barry Callebaut, AG, Cargill, Inc., Olam International y Fuji Oil Company Ltd. son algunos de los actores clave del mercado. El lanzamiento de nuevos productos es la estrategia clave adoptada por estas empresas, impulsando así la expansión del mercado y apoyando el crecimiento del mercado.
Descargar muestra gratuita para conocer más sobre este informe.
TENDENCIAS DEL MERCADO DEL CACAO Y EL CHOCOLATE
El requisito de adquisición sostenible de materias primas es una tendencia de mercado emergente
Actualmente, el abastecimiento sostenible se considera una parte necesaria de las operaciones, en lugar de una forma de impulsar la marca. Los fabricantes están mejorando el abastecimiento directo, la capacitación de los agricultores, los proyectos agroforestales, el apoyo a la productividad, el seguimiento del trabajo infantil y los controles de los riesgos de deforestación. Este cambio se está acelerando debido a las nuevas regulaciones, las demandas de los minoristas y las expectativas de los inversores. El Reglamento de la UE sobre deforestación tiene un enorme impacto ya que permite al mercado realizar una inspección cuidadosa y un seguimiento de los productos, incluido el cacao. Por lo tanto, los proveedores se están centrando más en recopilar datos de las granjas, mantener separadas las cadenas de suministro y mantener registros claros del movimiento de productos.
DINÁMICA DEL MERCADO
Impulsores del mercado
Descargar muestra gratuita para conocer más sobre este informe.
La expansión de la fabricación de panadería, confitería, lácteos y bebidas impulsa el crecimiento del mercado
A medida que crece la fabricación de alimentos procesados, más empresas utilizan cacao en polvo, licor de cacao, manteca de cacao, chocolate industrial, recubrimientos compuestos, rellenos, chips e inclusiones. Las panaderías utilizan cacao y chocolate en pasteles,galletas, bollería, galletas y rellenos. Las empresas de lácteos y postres helados añaden estos ingredientes a la leche, el yogur, los helados y los postres aromatizados. Las cadenas de cafeterías, las empresas de bebidas, los fabricantes de snacks y los productores de productos nutricionales también están encontrando nuevas formas de utilizar el cacao más allá de los dulces tradicionales. Al diversificarse, las empresas dependen menos de las barras de chocolate y dan a los proveedores de cacao acceso a categorías de alimentos de mayor volumen.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Premiumization and Persistent Demand for Indulgent Chocolate Products | High | 2.00% | High | High | High |
| 2 | Expanding Use of Cocoa and Chocolate across Food Manufacturing and Foodservice | High | 1.65% | High | High | High |
| 3 | Innovation in Healthier, Plant-Based, Functional and Traceable Chocolate Products | Medium-High | 1.40% | Medium | High | High |
| 4 | Urbanization and Organized Retail Expansion in Emerging Markets | Medium | 1.15% | Medium | High | High |
| 5 | Expansion of E-commerce and Omnichannel Distribution | Medium-Low | 0.85% | Medium | Medium | Medium |
| 6 | Others | Low | 0.50% | Low | Low | Low |
| Total Positive Growth Contribution | 7.55% | |||||
Source: Fortune Business Insights
Restricciones del mercado
La volatilidad extrema del precio del cacao aumenta los costos de fabricación y suprime el volumen de demanda
La volatilidad del precio del cacao es una restricción importante que afecta el crecimiento del mercado. Los déficits de producción, las perturbaciones climáticas, los inventarios ajustados, el envejecimiento de los árboles, las enfermedades de los cultivos y la productividad agrícola limitada han creado una inestabilidad sustancial en la cadena de suministro del cacao. Por ejemplo, la Organización Internacional del Cacao calificó el año cacaotero 2024/25 como una época de volatilidad histórica, con producción limitada, existencias menguantes y problemas climáticos continuos. Con el aumento de los precios del grano de cacao, el costo de fabricación del licor de cacao,mantecaSube el chocolate, el polvo y el industrial. Para hacer frente a esta inestabilidad, los fabricantes podrían aumentar los precios, hacer productos más pequeños, ofrecer menos promociones, cambiar el uso del cacao o utilizar más sustitutos y grasas alternativas. Estas medidas pueden ayudar a proteger las ganancias, pero podrían frenar el crecimiento de las ventas, especialmente en mercados donde los clientes son sensibles a los cambios de precios.
Al darse cuenta de la fuerte demanda de sustitutos certificados de los ingredientes del cacao debido al aumento del precio de los ingredientes del cacao, los principales actores del mercado, como también están ofreciendo una amplia gama de mezclas equivalentes de manteca de cacao para satisfacer los requisitos del mercado, lo que está restringiendo el crecimiento del mercado del cacao y el chocolate.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Cocoa Supply Concentration, Climate and Disease Risks, and Price Volatility | High | -1.05% | High | High | Medium |
| 2 | Health Concerns and Pressure to Reduce Sugar and Calorie Intake | High | -0.65% | Medium | Medium | High |
| 3 | Rising Sustainability, Traceability and Regulatory Compliance Costs | Medium | -0.38% | High | Medium | Medium |
| 4 | Others | Low | -0.20% | Low | Low | Low |
| Total Negative Growth Impact | -2.28% | |||||
Source: Fortune Business Insights
OPORTUNIDADES DE MERCADO
La expansión del procesamiento local de cacao en los países productores crea oportunidades de valor agregado
Los países productores de cacao tienen la oportunidad de aumentar los ingresos de exportación procesando los granos para obtener licor, manteca, torta y polvo de cacao, en lugar de exportar únicamente granos crudos. La molienda local puede crear empleo industrial, fortalecer las capacidades técnicas, mejorar la obtención de divisas y reducir la exposición a exportaciones de productos básicos de menor valor. Países como Costa de Marfil, Ghana, Indonesia, Ecuador y Brasil están en buena posición para atraer más inversiones en el procesamiento del cacao, siempre y cuando tengan una sólida infraestructura energética, de transporte y financiera. Además, las empresas globales pueden beneficiarse al trabajar con procesadores locales. Estas asociaciones pueden facilitar el seguimiento del cacao, acortar algunas cadenas de suministro y ofrecer acceso a variedades únicas de cacao.
Análisis de segmentación
Por tipo de producto
Las amplias aplicaciones industriales y el alto volumen de consumo de ingredientes aumentan el dominio del segmento de preparados y compuestos a base de cacao
El mercado está segmentado, por tipo de producto, en ingredientes de cacao, industrialeschocolatey compuestos y preparados a base de cacao.
El segmento de preparados y compuestos a base de cacao tuvo la mayor participación de mercado de cacao y chocolate en 2025. Sirven como ingredientes intermedios esenciales en una amplia gama de aplicaciones de alimentos, bebidas, panadería, confitería, lácteos y nutracéuticos. Este segmento incluye licor (masa) de cacao, manteca de cacao, cacao en polvo, semillas de cacao, torta de cacao, coberturas de cacao, coberturas compuestas, rellenos de chocolate, inclusiones de cacao y otros ingredientes de cacao semiacabados suministrados principalmente a fabricantes de alimentos. Su uso extensivo como ingredientes funcionales en lugar de productos de consumo terminados da como resultado una demanda de productos significativamente mayor, particularmente dentro del segmento B2B.
El chocolate industrial tiene la segunda mayor cuota de mercado y se espera que crezca a una tasa compuesta anual del 5,19% durante el período previsto. Sirve como principal insumo de chocolate para los fabricantes de productos de confitería, procesadores de panadería, productores de helados, empresas lácteas y operadores de servicios de alimentos. La demanda de este producto continúa aumentando con la expansión de chocolates premium, panadería artesanal, postres gourmet, bebidas premium y productos de chocolate de temporada.
Por naturaleza
La rentabilidad y la adquisición de cacao a gran escala conducen al dominio del segmento de productos convencionales
Basado en la naturaleza, el mercado se segmenta en convencional y orgánico.
El segmento convencional representó la mayor cuota de mercado en 2025, ya que están ampliamente disponibles, tienen cadenas de suministro globales sólidas y su producción cuesta menos. La mayor parte del cacao del mundo proviene de granos convencionales, lo que ayuda a los fabricantes a obtener un suministro constante de materias primas para elaborar chocolate e ingredientes de cacao a gran escala. La mayoría de los grandes fabricantes de alimentos eligen ingredientes de cacao convencionales porque son más fáciles de conseguir, económicos y ofrecen una disponibilidad constante. Los productos de cacao convencionales se utilizan ampliamente en dulces, productos horneados, bebidas, productos lácteos, cereales para el desayuno,postres heladosy servicio de comidas.
El segmento orgánico captura la segunda participación más grande del mercado y se espera que crezca a una tasa compuesta anual del 5,82% durante el período de pronóstico a medida que los consumidores buscan cada vez más productos de etiqueta limpia producidos de manera sostenible con ingredientes orgánicos certificados y una mayor transparencia en la cadena de suministro. Los fabricantes de alimentos están respondiendo ampliando sus carteras de barras de chocolate orgánico, cacao en polvo, ingredientes para hornear y productos de confitería de primera calidad para satisfacer la demanda de los consumidores preocupados por su salud.
Por formulario
El transporte eficiente y el procesamiento industrial impulsan el liderazgo en el segmento de graneles sólidos
El mercado se segmenta, por formas, en líquidos y semilíquidos, graneles sólidos, pequeños trozos sólidos, formatos decorativos e inclusiones y polvo seco.
El segmento de productos sólidos a granel lideró el mercado mundial en 2025. Los productos sólidos a granel dominan el mercado, ya que representan el formato comercial preferido para la manipulación, el almacenamiento y el transporte industrial en toda la cadena de valor del cacao. Los bloques de licor de cacao, los bloques de manteca de cacao, los bloques de chocolate industrial, los recubrimientos compuestos, las virutas, los trozos, las gotas y los productos de cobertura se comercializan ampliamente en forma sólida a granel antes de ser procesados por los fabricantes de alimentos. Los formatos sólidos a granel brindan una vida útil más larga, una gestión de inventario más sencilla, costos de transporte reducidos y compatibilidad con sistemas de fabricación automatizados.
El segmento de polvo seco es otro segmento importante que se espera que crezca con una tasa compuesta anual del 5,16% durante el período previsto. El polvo seco es la segunda forma más común, debido a su amplio uso en bebidas, productos horneados, productos lácteos, artículos nutricionales, mezclas para postres y recetas de servicios de alimentos. El cacao en polvo se mezcla bien, se puede almacenar fácilmente, es flexible para diferentes recetas y se puede agregar tanto a alimentos secos como líquidos. Los fabricantes están utilizando más cacao en polvo natural y alcalinizado en bebidas proteicas, mezclas de chocolate caliente, cereales para el desayuno, alimentos funcionales, productos horneados y postres. Aunque el polvo seco se utiliza en muchas industrias, sus ventas totales siguen siendo inferiores a las del cacao sólido a granel, que se utiliza más ampliamente en la producción de chocolate a gran escala.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por uso final
La fabricación de alimentos industriales y la adquisición de ingredientes impulsan el liderazgo en el segmento B2B
El mercado está segmentado, por uso final, en B2B y B2C.
El segmento B2B representó la mayor cuota de mercado en 2025, ya que la mayoría de los ingredientes del cacao se suministran como materias primas industriales en lugar de productos de consumo terminados. Fabricantes de chocolate, panaderías, procesadores de lácteos, productores de bebidas y helados, fabricantes de snacks, empresas nutracéuticas yservicio de comidaLos operadores compran ingredientes de cacao en grandes cantidades para utilizarlos en sus productos.
El segmento B2C capturó la segunda mayor participación en el mercado en 2025 y se espera que registre una CAGR del 5,83% durante el período previsto a medida que más consumidores compren productos terminados de cacao y chocolate en supermercados, tiendas especializadas, tiendas de conveniencia, en línea y directamente de las marcas. A medida que los consumidores buscan ingredientes de origen vegetal que sean chocolate de primera calidad, de origen único, reducido en azúcar, orgánico y de origen sostenible, los fabricantes están lanzando productos nuevos y únicos para satisfacer estas demandas.
Perspectivas regionales del mercado del cacao y el chocolate
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América del Sur y Oriente Medio y África.
Asia Pacífico
El mercado de Asia Pacífico estaba valorado en 16,40 mil millones de dólares en 2025. Asia Pacífico tiene una perspectiva de crecimiento a largo plazo debido a sus economías de rápido crecimiento, su urbanización, su creciente población de clase media, su comercio minorista moderno y una mayor inversión en la fabricación de panadería, lácteos, snacks, bebidas y servicios de alimentos. China, India, Japón, Indonesia, Malasia, Corea del Sur y Australia son mercados clave en la región, cada uno con su propia etapa de desarrollo. El crecimiento industrial en el sector alimentario está fortaleciendo aún más el mercado B2B de la región.
Mercado de cacao y chocolate de la India
El mercado de la India en 2025 estaba valorado en alrededor de 2.070 millones de dólares, lo que representa aproximadamente el 2,53% de los ingresos del mercado mundial. Se espera que la nutrición personalizada respalde el crecimiento del mercado al aumentar la demanda de soluciones de reducción de azúcar adaptadas a diferentes problemas de salud.
Mercado chino de cacao y chocolate
El mercado de China en 2025 estaba valorado en alrededor de 3.970 millones de dólares, lo que representa aproximadamente el 12,30% de la cuota de mercado mundial. China es uno de los principales productores y tiene una base de consumidores de cacao y chocolate en rápido crecimiento. Los bajos costos de fabricación de China, su fuerte capacidad de fermentación, su gran industria procesadora de alimentos y el acceso a edulcorantes naturales como la stevia y la fruta del monje le ayudan a suministrar glucósidos de esteviol, extractos de la fruta del monje, eritritol, xilitol y otros edulcorantes a nivel mundial.
Mercado japonés del cacao y el chocolate
En 2025, el mercado japonés alcanzó una valoración de alrededor de 2.650 millones de dólares, lo que representa aproximadamente el 4,39% de los ingresos del mercado mundial.
América del norte
El mercado de América del Norte alcanzó una valoración de 17.890 millones de dólares en 2025. América del Norte es un mercado valioso, debido al aumento de los ingresos disponibles, una gran industria de alimentos envasados, un servicio de alimentación activo y una fuerte demanda de delicias de temporada. Estados Unidos contribuye a la mayor parte del valor regional, mientras que Canadá y México fortalecen la integración comercial y manufacturera transfronteriza. La demanda B2B está estrechamente ligada a la producción de los fabricantes de confitería, panadería, lácteos, postres congelados, cereales, snacks, bebidas y productos nutricionales. La región tiene una gran industria de procesamiento de alimentos, donde el cacao en polvo, el chocolate industrial, los recubrimientos, las inclusiones y los rellenos se utilizan en muchos productos y no sólo en las tradicionales delicias de chocolate.
Mercado de cacao y chocolate de EE. UU.
En 2025, el mercado estadounidense alcanzó los 14.740 millones de dólares. El mercado estadounidense es líder en la región de América del Norte debido a su economía sólida, su alto consumo en los hogares y su gran industria de fabricación de alimentos. El mercado estadounidense todavía depende de los granos y productos del cacao importados.
Europa
Europe Cocoa and Chocolate Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
El mercado europeo alcanzó una valoración de 27.360 millones de dólares en 2025 y es la región líder a nivel mundial. Europa tiene una cuota de mercado líder, ya que combina un alto poder adquisitivo per cápita con una amplia base de procesamiento de cacao, chocolate industrial, panadería, lácteos y confitería. Alemania, los Países Bajos, Bélgica, Francia, Italia, Suiza y el Reino Unido generan colectivamente una demanda B2B sustancial de licor de cacao.manteca de cacao, cacao en polvo, coberturas, coberturas compuestas, rellenos y tipos de chocolate personalizados.
Mercado alemán del cacao y el chocolate
El mercado en Alemania alcanzó en 2025 unos 5.350 millones de dólares, lo que representa aproximadamente el 5,46% de los ingresos del mercado mundial. Alemania es uno de los centros de fabricación de cacao y chocolate más grandes de Europa. Sus extensas industrias de confitería, panadería, lácteos y marcas privadas generan una demanda sustancial de licor de cacao, manteca, polvo, rellenos, cacao en polvo natural y chocolate industrial. La economía madura del país y los altos ingresos de los hogares respaldan el consumo de chocolate premium y estacional. El sector de fabricación de ingredientes de etiqueta limpia de Alemania, orientado a la exportación, ayuda a compensar la debilidad de la demanda interna. Por lo tanto, el mercado está influenciado por la producción industrial, los costos de la energía, las presiones salariales y la demanda de las economías europeas vecinas.
Mercado del cacao y el chocolate del Reino Unido
El mercado del Reino Unido alcanzó aproximadamente 3.480 millones de dólares en 2025, lo que equivale a alrededor del 3,33% de las ventas del mercado mundial.
América del Sur y Medio Oriente y África
El mercado de América del Sur registró en 2025 unos ingresos de 8.030 millones de dólares. El mercado de América del Sur está influenciado por un crecimiento económico desigual, una alta inflación en algunos países, tipos de cambio cambiantes y un poder adquisitivo variable de los hogares. Brasil lidera el consumo regional ya que tiene una gran población, una fuerte industria procesadora de alimentos y su propia producción de cacao. Argentina, Colombia, Chile, Perú y Ecuador también ofrecen más oportunidades tanto para la demanda como para la oferta. Algunos de los principales países productores de cacao son Brasil, Ecuador, Perú y Colombia.
La región de Oriente Medio y África alcanzó una valoración de 8.470 millones de dólares en 2025. Costa de Marfil, Ghana, Nigeria y Camerún son económicamente importantes para el mercado B2B mundial, ya que las exportaciones de cacao generan ingresos de divisas y respaldan el empleo rural. Los gobiernos están fomentando una mayor molienda nacional para captar una mayor participación de la cadena de valor a través del licor de cacao, la manteca,pastely producción de polvo. Sin embargo, la inversión en procesamiento se ve afectada por los costos de la energía, las condiciones de financiamiento, la calidad de la infraestructura y el acceso al capital de trabajo.
Mercado de cacao y chocolate de los EAU
Se espera que el mercado de los EAU crezca a una tasa compuesta anual del 4,23% durante el período previsto. Los Emiratos Árabes Unidos lideran la región del Golfo debido a su alto ingreso per cápita, su moderna infraestructura minorista, importantes importaciones de alimentos y bebidas, el crecimiento de la industria nutracéutica y un gran sector hotelero.
PAISAJE COMPETITIVO
JUGADORES CLAVE DE LA INDUSTRIA
Mayor enfoque en la expansión de la base y el desarrollo de productos premium para impulsar la competencia en el mercado
Los principales actores del mercado del cacao y el chocolate están reflexionando activamente sobre el lanzamiento de nuevos productos y la ampliación de la base. Estos fabricantes están trabajando intensamente para ampliar su alcance a los consumidores como estrategia para fortalecer su presencia en el mercado. Barry Callebaut AG, un actor líder, se centra en invertir para ampliar su cartera de productos mediante la introducción de nuevos productos de cacao y chocolate que atraigan la demanda de los consumidores modernos.
LISTA DE EMPRESAS DE CACAO Y CHOCOLATE PERFILADAS
- Barry Callebaut(Suiza)
- Cargill, Inc.(A NOSOTROS.)
- Olam Group Limited (Singapur)
- Compañía petrolera Fuji Ltd.(Japón)
- ECOM Agroindustrial Corporation Ltd.(Suiza)
- Cacao Processing Co. PLC. (Ghana)
- Touton S.A. (Francia)
- Niche Cocoa Industry Ltd. (Ghana)
- BD Associates Ghana Ltd. (Ghana)
- PLOT Enterprise Ghana Limited (Ghana)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Febrero de 2026:Barry Callebaut presentó su primer centro de desarrollo de chocolate basado en inteligencia artificial en Singapur. Esta instalación tiene como objetivo ayudar a la empresa en el desarrollo de nuevos productos.
- noviembre 2024: La empresa suiza de chocolate Lindt anunció sus planes de reforzar su presencia en el mercado chino.
- Marzo de 2024:Cargill India, una subsidiaria de Cargill Inc., amplió su cartera de productos al presentar chocolates en bloque, chispas de chocolate ycacao en polvoproductos bajo su marca NatureFresh Professional. La empresa desarrolló estos productos para fabricantes de la industria alimentaria y de panadería de toda la India.
- Agosto de 2023:La marca belga de chocolate BENOIT NIHANT amplió su presencia en Japón con el lanzamiento de su primera tienda insignia en el país.
- Noviembre de 2022:Barry Callebaut, líder mundial en la fabricación de ingredientes de chocolate y confitería, invirtió casi 52,36 millones de dólares para construir una nueva instalación de producción en Neemrana, Delhi, India. Sus nuevas instalaciones cubrirán un área de aproximadamente 20.000 metros cuadrados, que incluyen líneas de ensamblaje de última generación para producir chocolate y compuestos y un laboratorio de I+D.
- Enero de 2022:Blommer Chocolate Company, una subsidiaria de Fuji Oil Co., Ltd., anunció la apertura de un laboratorio de aplicaciones de I+D en el centro de Chicago. El nuevo espacio representa una expansión de las capacidades de I+D, con formas nuevas y mejoradas de respaldar el negocio.
COBERTURA DEL INFORME
El informe de mercado del cacao y el chocolate proporciona un estudio en profundidad del tamaño del mercado y el pronóstico de todos los segmentos del mercado incluidos en el informe. El análisis de mercado incluye detalles sobre la dinámica del mercado y las tendencias del mercado que se espera que impulsen el mercado durante el período de pronóstico. Ofrece información sobre los avances tecnológicos, la cadena de suministro, lanzamientos de nuevos productos, desarrollos clave de la industria y detalles sobre asociaciones, fusiones y adquisiciones. El pronóstico del mercado también abarca un panorama competitivo detallado con información sobre la segmentación del mercado, la cuota de mercado y la investigación de mercado de los perfiles de los actores operativos clave.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 5,27% entre 2026 y 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por tipo de producto, por naturaleza, por forma, por uso final y región |
| Por tipo de producto |
|
| Por naturaleza |
|
| Por formulario |
|
| Por uso final |
|
| Por región |
|
Preguntas frecuentes
Fortune Business Insights dice que el valor del mercado global se situó en 77.790 millones de dólares en 2025 y se prevé que alcance los 122.880 millones de dólares en 2034.
En 2025, el valor de mercado de Europa ascendía a 27.360 millones de dólares.
Se espera que el mercado crezca a una tasa compuesta anual del 5,27% durante el período previsto.
Por forma, el segmento de soporte sólido a granel lideró el mercado global en 2025.
La expansión de la fabricación de panadería, confitería, lácteos y bebidas aumenta el crecimiento del mercado.
Barry Callebaut, AG, Cargill, Inc., Olam Group Limited y Fuji Oil Company Ltd. son los principales actores del mercado.
Europa tenía la mayor cuota de mercado en 2025.
El requisito de adquisición sostenible de materias primas es una de las principales tendencias del mercado.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 220
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados