Taille du marché des dispositifs médicaux, part et analyse de l’industrie, par type (appareils orthopédiques, appareils cardiovasculaires, appareils d’imagerie diagnostique, diagnostics in vitro (IVD), dispositifs de chirurgie mini-invasive, gestion des plaies, dispositifs de soins du diabète, dispositifs ophtalmiques, dispositifs dentaires, dispositifs de néphrologie, chirurgie générale et autres), par utilisateur final (hôpitaux et ASC, cliniques et autres) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Analyse de l’industrie des dispositifs médicaux
 Écouter la version audio
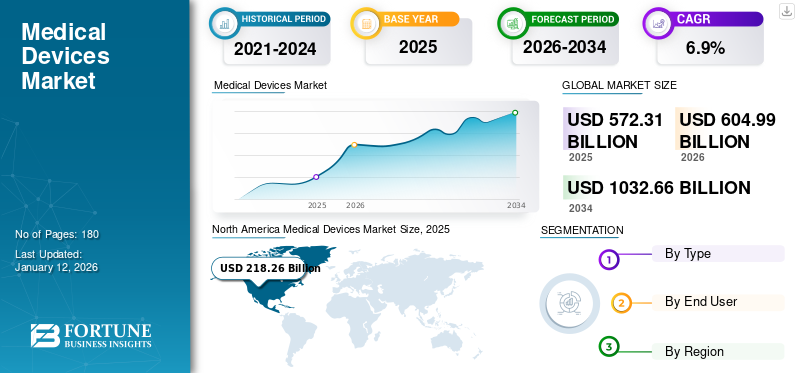
La taille du marché mondial des dispositifs médicaux était évaluée à 572,31 milliards USD en 2025 et devrait passer de 604,99 milliards USD en 2026 à 1 032,66 milliards USD d’ici 2034, avec un TCAC de 6,90 % au cours de la période de prévision. L'Amérique du Nord a dominé le marché des dispositifs médicaux avec une part de marché de 38,1 % en 2025.
Le nombre croissant de patients souffrant de maladies aiguës et chroniques, notamment le diabète, le cancer et autres, associé à une sensibilisation croissante aux options de traitement, entraîne un nombre croissant de patients subissant des procédures diagnostiques et chirurgicales. Le nombre croissant d’interventions chirurgicales, notamment cardiaques, orthopédiques, neurologiques et autres à l’échelle mondiale, devrait contribuer à l’expansion du marché.
- Par exemple, selon les données fournies par le National Center for Biotechnology Information (NCBI) en août 2023, près de 422 millions de personnes dans le monde reçoivent un diagnostic de diabète, la majorité vivant dans des pays à revenu faible ou intermédiaire, et 1,5 million de décès sont directement attribués au diabète chaque année.
L’augmentation des admissions de patients hospitalisés et le nombre croissant d’interventions chirurgicales et diagnostiques alimentent la demande de produits, notamment de biens d’équipement et de consommables, dans les pays développés et émergents.
De plus, les initiatives croissantes de recherche et développement menées par des acteurs clés du marché tels que Medtronic, Johnson & Johnson Services, Inc. et d’autres pour développer et introduire de nouveaux équipements afin de répondre à la demande croissante de nouveaux dispositifs devraient soutenir la part de marché mondiale.
- Par exemple, selon le rapport 2023 du MedTech Dive, des désignations révolutionnaires ont été attribuées à 167 appareils en 2023, contre 135 en 2022.
- De plus, en juin 2023, 109 appareils avaient reçu des désignations révolutionnaires par le CDRH et le Centre d'évaluation et de recherche sur les produits biologiques (CBER).
Le marché est prêt à connaître une croissance substantielle, tirée par les innovations technologiques et la demande croissante en matière de soins de santé. Cependant, des défis tels que les complexités réglementaires et les tensions commerciales nécessitent une navigation stratégique de la part des acteurs de l’industrie.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
PRINCIPAUX À RETENIR DU MARCHÉ DES DISPOSITIFS MÉDICAUX
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 572,31 milliards de dollars
- Taille du marché en 2026 : 604,99 milliards de dollars
- Taille du marché prévue pour 2034 : 1 032,66 milliards de dollars
- TCAC : 6,90 % de 2026 à 2034
 Part de marché
- L'Amérique du Nord dominait le marché avec une part de 38,10 % en 2025.
- Les diagnostics in vitro (IVD) détenaient la plus grande part par type avec 13,53 % en 2026.
- Hôpitaux et ASC dominés par l'utilisateur final avec une part de 48,97 % en 2026.
 Faits saillants régionaux
Amérique du Nord
230,62 milliards USD en 2026, tirés par des infrastructures de santé avancées.
Europe
154,82 milliards USD en 2026, portés par la hausse des dépenses de santé.
Asie-Pacifique
153,58 milliards USD en 2026, avec la croissance la plus rapide.
Royaume-Uni
20,04 milliards USD en 2026, soutenus par l’adoption d’appareils avancés.
Japon
43,86 milliards USD en 2026, portés par le vieillissement de la population et l’innovation.
En savoir plus

Dynamique du marché
Facteurs du marché
Prévalence croissante des maladies chroniques ParmiLes patients pour stimuler la croissance du marché
La prévalence croissante des maladies aiguës et chroniques, notamment le diabète, le cancer et d’autres, entraîne un nombre croissant de patients nécessitant des thérapies et des procédures de traitement. Les initiatives croissantes de diverses grandes entreprises et agences de soins de santé opérant sur le marché pour sensibiliser les patients à ces nouvelles thérapies et options de traitement soutiennent également la demande croissante de produits.
- Selon le rapport 2022 publié par les Centers for Disease Control and Prevention (CDC), il a été signalé qu'il y aurait une augmentation d'environ 700 % de la prévalence du diabète chez les jeunes adultes d'ici 2060, ce qui indique qu'environ 526 000 jeunes seront diabétiques d'ici 2060. Cette population de patients devrait utiliser des appareils de surveillance de la glycémie et d'autres appareils, augmentant ainsi la demande de produits au cours de la période de prévision.
En outre, l’augmentation de la population gériatrique entraîne une prévalence croissante de troubles liés à l’âge, notamment la cataracte, le glaucome, l’hypertension, la perte auditive et l’arthrite, entre autres. Ceci, associé à l'accent croissant mis sur le diagnostic et le traitement précoces, renforcé par les initiatives entreprises par diverses agences de santé nationales et régionales, conduit à un nombre croissant d'admissions dans les services de patients hospitalisés et ambulatoires des établissements de soins de santé à l'échelle mondiale.
- Selon le RAPPORT SOCIAL MONDIAL 2023, le nombre de personnes âgées de 65 ans ou plus dans le monde devrait plus que doubler, passant de 761,0 millions en 2021 à 1,6 milliard en 2050. Le nombre de personnes âgées de 80 ans ou plus augmente plus rapidement.
- De plus, selon les données de 2022 publiées par les Centers for Disease Control & Prevention (CDC), il a été rapporté qu'environ 53,9 % des personnes âgées de 75 ans et plus souffrent d'arthrite.
Par conséquent, les facteurs susmentionnés, ainsi que l’augmentation des dépenses de santé par habitant et l’amélioration des politiques de remboursement dans les pays développés et émergents, conduisent à une augmentation du nombre de patients subissant un diagnostic et un traitement, soutenant ainsi la croissance du marché mondial des dispositifs médicaux.
Restrictions du marché
Coûts élevés des appareils et politiques de remboursement inadéquates dans les pays en développement pour limiter la croissance du marché
Au cours de la dernière décennie, les dispositifs médicaux ont connu des développements significatifs dans la mise en œuvre de nouvelles technologies et de nouvelles modifications de conception. Les dispositifs médicaux ont révolutionné le secteur de la santé, en introduisant divers trackers de fitness et d'activité et des dispositifs thérapeutiques. Ces appareils ont une large gamme de prix. Plus précisément, le coût élevé des gros équipements médicaux tels que les tomodensitomètres et les appareils IRM limite leur acquisition dans les pays émergents où l'accessibilité financière joue un rôle important.
De plus, les procédures de traitement impliquant des appareils de haute technologie, notammentrobots chirurgicauxet autres, sont également plus élevés, ce qui devrait limiter l'adoption de dispositifs médicaux sur le marché.
- Par exemple, selon les données fournies par le Centre national d'information sur la biotechnologie en août 2023, le système DaVinci Robotic X est beaucoup plus cher que le système de laparoscopie à tour, avec un prix d'achat de plus de 2,2 millions de dollars (2,0 millions d'euros). Des coûts aussi élevés créent des obstacles à l’adoption dans les pays en développement et émergents qui limitent la croissance du marché.
Cela entraîne un coût de possession comparativement plus élevé pour les hôpitaux et les centres chirurgicaux. De plus, le remboursement des dispositifs médicaux a également été un facteur limitant dans leur adoption dans les pays émergents. Ainsi, les facteurs ci-dessus, ainsi que des politiques de remboursement inadéquates, sont responsables de l’adoption relativement limitée de ces dispositifs dans les pays émergents.
Opportunités de marché
Les investissements dans les activités de recherche et de développement présentent une opportunité
Les principaux fabricants se concentrent actuellement sur des stratégies visant à accroître l’innovation afin de parvenir à des technologies de rupture en mettant fortement l’accent sur les investissements en R&D, ce qui est susceptible de stimuler la croissance du marché mondial des dispositifs médicaux.
Ceci, associé à l'augmentation des investissements dans les activités de recherche visant à développer et à introduire des produits technologiquement avancés, conduit à des avantages accrus pour les consommateurs, tels que de meilleurs résultats pour les patients ainsi qu'une meilleure accessibilité, qui devraient en outre répondre au besoin croissant non satisfait de produits avancés.
De plus, les principaux acteurs mettent l’accent sur la présentation de leurs portefeuilles de produits lors de diverses conférences nationales et internationales afin de renforcer leur présence géographique. Cela crée des opportunités lucratives sur les marchés inexploités et sous-pénétrés pour l’expansion de la demande de dispositifs médicaux innovants.
- Par exemple, en mai 2023, Royal Philips a présenté sa gamme d'appareils de cardiologie, comprenant des appareils, des logiciels et des services d'imagerie diagnostique, à l'Association européenne des interventions cardiovasculaires percutanées 2023.
Défis du marché
Des réglementations gouvernementales strictes pour entraver la croissance du marché
Les réglementations des pays en développement englobent constamment des produits médicaux sûrs, authentiques et de qualité, équivalents aux normes internationales, avec une restriction sur le prix des dispositifs de sauvetage. Cependant, la mise à niveau constante, les changements continus et la complexité des exigences réglementaires ont compliqué le processus global pour les entreprises du marché. Il devient difficile pour les fabricants de suivre la procédure stricte d’approbation réglementaire dans un environnement aussi dynamique.
- Par exemple, en mai 2022, l’Autorité européenne de réglementation des dispositifs médicaux a mis à jour la réglementation relative auxdiagnostic in vitroproduits de la directive sur les dispositifs médicaux de diagnostic in vitro (IVDD) au règlement sur les dispositifs in vitro (IVDR). La nouvelle réglementation a posé de nombreux défis aux fabricants de dispositifs à flux latéral.
L’industrie des dispositifs médicaux dans les pays en développement, notamment en Inde et en Chine, est naissante. Les équipements médicaux sont importés de zones géographiques matures et doivent respecter les réglementations gouvernementales de l'Inde ou d'autres pays émergents, et sont donc confrontés à des difficultés d'approbation du dispositif médical.
Ainsi, les fabricants doivent respecter la sécurité des produits, les normes et la conformité réglementaire fixées par différents pays lors de l'exportation et de l'importation de ces appareils. Ceci, ainsi que la longueur des processus réglementaires et les délais indéfinis requis pour les approbations, en particulier dans les pays émergents, sont des facteurs qui devraient freiner la croissance du marché au cours de la période de prévision.
Autres défis importants
Protectionnisme commercial :Les tensions récentes, telles que la menace de l'Union européenne de restreindre les fabricants chinois de dispositifs médicaux en raison de pratiques discriminatoires, mettent en évidence l'impact des politiques commerciales sur la dynamique du marché.
Saturation du marché dans les régions développées :Une concurrence intense sur les marchés matures peut limiter les opportunités de croissance.
Tendances du marché des dispositifs médicaux
Préférence croissante pour les appareils portables au sein de la population afin de stimuler la croissance du marché
L’attention croissante accordée à la condition physique parmi la population adulte à l’échelle mondiale et l’attention croissante des agences de santé nationales et régionales à la surveillance et au diagnostic ont joué un rôle crucial dans la création d’une demande plus élevée de produits de santé.trackers de fitness. Malgré ces limites des appareils portables, telles que les problèmes de sécurité et de confidentialité des données, les trackers de fitness et les moniteurs d'activité continuent de susciter une préférence très élevée en raison de leur facilité d'utilisation et de leurs avantages.
En raison de l'apparition de la pandémie de COVID-19 et des inquiétudes croissantes concernant la santé de la population, la demande pour ces appareils s'est accrue sur le marché. Par exemple, selon les statistiques de 2023 publiées par le National Heart, Lung and Blood Institute (NHLBI), il a été rapporté qu'environ un Américain sur trois utilise un appareil portable, tel qu'une montre intelligente ou un bracelet, pour surveiller sa santé ou sa forme physique.
De plus, l’introduction de modèles avancés dotés de nouvelles fonctionnalités et de prix réduits par les acteurs du marché a accru le bassin de clients pour ces appareils.
- En octobre 2024, Noise a lancé le NoiseFit Diva 2montre intelligente, axé sur le bien-être des femmes, proposant un suivi du cycle féminin, une analyse avancée du cycle, un calendrier détaillé du cycle, etc.
Les facteurs ci-dessus présentent une énorme opportunité de croissance pour les nouveaux entrants et les acteurs établis qui souhaitent se concentrer sur ce segment et lancer de nouveaux appareils portables pour répondre à la demande croissante.
Autres tendances marquantes
Population vieillissante :L’augmentation de la population âgée entraîne le besoin d’appareils traitant des problèmes de santé liés à l’âge.
Médecine personnalisée :Les appareils adaptés aux besoins individuels des patients gagnent du terrain et améliorent les résultats du traitement.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Impact du COVID-19
L’impact de la pandémie de COVID-19 sur le marché mondial a été négatif en raison de la diminution significative du nombre d’interventions chirurgicales électives et de visites aux urgences des hôpitaux. La demande globale pour ces appareils a diminué pendant la pandémie, entraînant une baisse des revenus de ces sociétés de dispositifs médicaux.
- Par exemple, selon l’article publié par le National Center for Biotechnology Information (NCBI), il a été rapporté qu’il y a eu une diminution de 48,0 % du volume chirurgical total entre janvier 2019 et janvier 2021 après l’annulation d’interventions chirurgicales électives pendant la COVID-19.
Les perturbations de la chaîne d'approvisionnement de ces dispositifs et fournitures médicales essentielles ont été importantes en 2020, notamment en raison des restrictions de voyage et de commerce en Europe, dans les pays de la région Asie-Pacifique, puis aux États-Unis, qui ont également eu un impact sur le marché mondial.
Diverses réformes ont été mises en œuvre, notamment des confinements nationaux, des restrictions de voyage, des mesures de distanciation sociale, entre autres, pour stopper la propagation rapide de la pandémie de COVID-19 à l’échelle mondiale. Les procédures médicales ont été classées comme procédures électives et essentielles, et toutes les procédures électives ont été interdites, ou les établissements de santé ont reçu l'ordre de reporter les procédures électives au cours des premier et deuxième trimestres 2020.
Protectionnisme commercial
L'Union européenne a récemment menacé d'imposer des restrictions aux fabricants chinois de dispositifs médicaux, invoquant des pratiques discriminatoires qui limitent l'accès des fournisseurs européens aux appels d'offres chinois.
Analyse de segmentation
Par type
Le nombre croissant de tests de diagnostic clinique a conduit à la domination du segment des diagnostics in vitro (IVD)
Par type, le marché est segmenté en appareils orthopédiques, appareils cardiovasculaires, appareils d'imagerie diagnostique, diagnostics in vitro (IVD), appareils de chirurgie mini-invasive, gestion des plaies, appareils de soins du diabète, appareils ophtalmiques,dentaireappareils, appareils de néphrologie, chirurgie générale et autres.
Le segment des diagnostics in vitro (IVD) a dominé la part de marché des dispositifs médicaux de 13,53 % en 2026 en raison de facteurs tels que la prévalence croissante des maladies infectieuses au sein de la population et le nombre croissant de tests parmi la population de patients, entre autres. Ceci, ainsi que les activités croissantes de recherche et développement parmi les principaux acteurs pour développer et introduire des kits et des produits de test innovants pour répondre à la demande croissante de la population, sont susceptibles de soutenir la croissance segmentaire du marché.
- Par exemple, en novembre 2023, Newland EMEA a lancé une nouvelle gamme de produits de diagnostic in vitro pour le secteur de la santé.
Le segment des appareils de soins du diabète devrait croître à un TCAC considérable au cours de la période de prévision. L'augmentation rapide de la prévalence du diabète, en particulier dans les pays européens et asiatiques, est susceptible d'accroître le recours aux appareils de soins du diabète, tels que les glucomètres,stylos à insuline, et d’autres, dans ces régions. Ceci, associé à une sensibilisation croissante de la population à la maladie, devrait stimuler l’expansion du segment des soins du diabète au cours de la période de prévision.
Le nombre croissant de chirurgies générales et mini-invasives dans les pays développés et émergents est un facteur important contribuant à la croissance des segments de la chirurgie mini-invasive et de la chirurgie générale.
Les segments dentaires et ophtalmiques devraient croître à un rythme considérable au cours de la période de prévision. Le nombre croissant d’approbations et de lancements de produits par les principaux acteurs opérant sur le marché dans ces segments favorise la croissance à l’échelle mondiale.
- Par exemple, en février 2023, NIDEK CO., LTD., une société japonaise spécialisée dans les équipements ophtalmiques, optométriques et de bordage de lentilles, a lancé le système chirurgical ophtalmique Cube α intégrant la technologie de torsion gyroscopique dans un boîtier compact.
Le segment de la néphrologie devrait croître à un rythme considérable au cours de la période de prévision. Le nombre croissant de groupes de patients souffrant de divers troubles rénaux et le nombre croissant de traitements de dialyse parmi les patients devraient alimenter la croissance du segment.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par utilisateur final
Le nombre croissant de visites de patients dans les hôpitaux et les ASC ont soutenu la domination du segment
En fonction de l’utilisateur final, le marché est segmenté en hôpitaux et ASC, cliniques et autres.
Le segment des hôpitaux et ASC a dominé le marché mondial en 2026. Cette domination est due à l’émergence d’hôpitaux multispécialisés et communautaires dans les pays émergents, qui ont stimulé la demande d’instruments de diagnostic haut de gamme. En outre, les progrès médicaux de pointe utilisés dans les centres de chirurgie ambulatoire qui offrent une alternative aux hôpitaux pour les patients subissant des interventions chirurgicales de routine devraient stimuler la croissance de ce segment au cours de la période de prévision. Le segment des hôpitaux et ASC devrait capturer 48,97 % de part de marché en 2026.
- Par exemple, selon les données fournies par Becker's Healthcare en avril 2024, il existe au total 6 087 ASC certifiés Medicare en activité dans les 50 États des États-Unis. La Californie compte 848 centres de chirurgie, tandis que le Colorado compte 141 ASC.
D’un autre côté, les cliniques et autres segments devraient croître à un TCAC considérable au cours de la période de prévision. La préférence croissante des patients en raison des soins spécialisés et des options de traitement efficaces dans le cadre est un facteur important soutenant la croissance du segment. Le segment des cliniques devrait afficher un TCAC de 6,5 % au cours de la période de prévision.
Perspectives régionales du marché des dispositifs médicaux
Selon la région, le marché est segmenté en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique.
Amérique du Nord
North America Medical Devices Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Amérique du Nord dominera grâce au nombre croissant d'approbations de produits
La taille du marché en Amérique du Nord s’élevait à 218,26 milliards de dollars en 2025, et en 2026, la valeur du marché était de 230,62 milliards de dollars. La présence de politiques de remboursement adéquates et favorables, une infrastructure de santé bien développée, l’adoption rapide de technologies médicales avancées et des acteurs clés dans la région sont quelques-uns des principaux facteurs contribuant à la domination de la région. De plus, une pénétration significative des instruments haut de gamme des sciences de la vie aux États-Unis, une forte présence d'entreprises clés et des politiques de remboursement favorables dans la région sont quelques-uns des principaux facteurs qui devraient stimuler la croissance de l'industrie des dispositifs médicaux en Amérique du Nord d'ici 2032.
NOUS.
La présence forte et établie d'acteurs majeurs aux États-Unis et les politiques de remboursement favorables de Medicare pour ces appareils devraient stimuler la croissance du marché. La taille du marché américain est estimée à 210,45 milliards de dollars en 2026. En outre, l'importance croissante accordée par les autorités gouvernementales américaines à l'approbation de nouveaux produits pour le traitement de maladies chroniques telles que le diabète, les maladies cardiovasculaires, le cancer et d'autres propulse l'adoption d'appareils avancés dans le pays.
- Par exemple, en janvier 2024, Boston Scientific Corporation a annoncé avoir reçu l’approbation de la FDA américaine pour son système d’ablation par champ pulsé (PFA) FARAPULSE. Le nombre croissant d’approbations réglementaires a entraîné le lancement de nouveaux produits sur le marché américain.
Europe
L'Europe devrait représenter le deuxième marché en termes de valeur, avec 154,82 milliards de dollars en 2026, et connaître le deuxième TCAC le plus rapide de 25,9 % au cours de la période de prévision, en raison de l'augmentation des dépenses de santé, d'infrastructures bien établies et de l'augmentation des approbations de produits de dispositifs de diagnostic et de traitement avancés. L’accent mis sur le changement des soins médicaux dans les établissements de soins à domicile et l’introduction d’équipements médicaux portables par les principaux acteurs mondiaux et nationaux, notamment en Allemagne, en France et au Royaume-Uni, devrait stimuler la croissance du marché au cours de la période de prévision. La valeur marchande au Royaume-Uni devrait atteindre 20,04 milliards de dollars en 2026.
D’un autre côté, l’Allemagne prévoit d’atteindre 40,85 milliards de dollars en 2026 et la France devrait détenir 25,15 milliards de dollars en 2025.
- Par exemple, en mars 2024, Abbott a reçu l’approbation du marquage CE pour son moniteur cardiaque insérable Assert-IQ. Cet appareil peut surveiller les battements cardiaques anormaux.
Asie-Pacifique
L’Asie-Pacifique devrait devenir le troisième marché en importance avec une valeur de 153,58 milliards de dollars en 2026 et connaître la croissance la plus rapide en raison de la prévalence croissante de maladies telles que les troubles cardiovasculaires, les maladies infectieuses, les troubles dentaires, le diabète et autres, ainsi que de la volonté croissante des acteurs du marché d’étendre leur présence directe dans les pays émergents, notamment la Chine et l’Inde, et de répondre à la demande pour ces appareils dans cette région. De plus, l’urbanisation rapide, l’augmentation des dépenses de santé, l’augmentation des investissements et les conclusions des associations et des gouvernements offrent des opportunités aux acteurs émergents et contribuent à la croissance du marché dans la région. Le marché en Chine devrait atteindre 47,42 milliards de dollars en 2026, tandis qu'en Inde, il devrait atteindre 17,86 milliards de dollars et au Japon, 43,86 milliards de dollars en 2026.
- En avril 2023, Siemens Healthineers a agrandi son usine de fabrication de scanners IRM en Inde en introduisant une nouvelle ligne de production.
l'Amérique latine
L’Amérique latine a enregistré une part de marché substantielle en 2025. La région devrait atteindre 39,87 milliards de dollars en 2026, ce qui en ferait le quatrième marché en importance. La prévalence plus élevée de maladies non transmissibles (MNT) telles que le diabète sucré, l’hypertension et les cancers chez les patients entraîne une demande croissante pour ces produits sur le marché. De plus, l’augmentation des exportations de ces appareils est un autre facteur de croissance du marché.
- Par exemple, selon les données fournies par l'Association brésilienne de l'industrie des technologies de la santé en septembre 2023, l'exportation de ces appareils a rapporté au Brésil 909,0 millions de dollars en 2022, ce qui représente une augmentation de 14,13 % des ventes internationales par rapport à 2021.
Moyen-Orient et Afrique
Le Moyen-Orient et l’Afrique devraient également connaître une croissance considérable au cours de la période de prévision. La taille du marché du CCG devrait atteindre 8,31 milliards de dollars en 2025. Le développement des infrastructures de santé, associé à une demande accrue d'appareils avancés parmi la population de patients, offre une opportunité commerciale lucrative aux nouveaux entrants ainsi qu'aux acteurs clés établis. De plus, l’augmentation des initiatives gouvernementales visant à sensibiliser le public et les acquisitions et fusions croissantes entre les principaux acteurs devraient stimuler l’adoption de ces produits et, par la suite, stimuler la croissance du marché.
- Par exemple, en mai 2021, Aster DM Healthcare a signé un protocole d'accord avec Roche Diagnostics, dans le but de permettre à des pays tels que les Émirats arabes unis, l'Arabie saoudite, Oman et le Qatar d'adopter les dernières innovations et solutions de diagnostic, améliorant ainsi les soins et la qualité des patients.
Paysage concurrentiel
Acteurs clés du marché
Les principaux acteurs se concentrent sur les activités de R&D pour répondre à la demande croissante de produits
Le marché mondial est fragmenté, avec plusieurs acteurs, tels que Medtronic, Johnson & Johnson Services, Inc., GE Healthcare et Stryker, représentant une part importante en 2024. L'accent croissant en R&D de ces principaux acteurs pour développer et introduire des dispositifs technologiquement avancés pour répondre à la demande croissante de produits est un facteur important contribuant à leurs parts de marché.
- En janvier 2024, Medtronic a reçu l'approbation de la FDA américaine pour le système de stimulation cérébrale profonde (DBS) Percept RC. Ce système a aidé les médecins à personnaliser le traitement des patients souffrant de troubles cérébraux.
Parmi les autres acteurs majeurs opérant sur le marché figurent Abbott, Koninklijke Philips N.V., Siemens Healthineers AG, BD et Cardinal Health, entre autres. Les efforts soutenus déployés par ces entreprises pour étendre leur empreinte géographique, ainsi qu’un vaste réseau de distribution mondial, favorisent l’augmentation des parts de marché de ces entreprises.
- En mai 2023, Cardinal Health a élargi son empreinte de distribution en ouvrant un nouveau centre de distribution au Canada dans le but de répondre à la demande croissante de produits médicaux et chirurgicaux dans le pays.
Liste des principales entreprises de dispositifs médicaux profilées
- Medtronic (Irlande)
- Johnson & Johnson Services, Inc. (États-Unis)
- Koninklijke Philips N.V. (Pays-Bas)
- F. Hoffmann-La Roche SA (Suisse)
- Boston Scientific Corporation (États-Unis)
- Fresenius Medical Care AG (Allemagne)
- GE Santé(NOUS.)
- Siemens Healthineers AG (Allemagne)
- Stryker (États-Unis)
- Abbott (États-Unis)
- BD (États-Unis)
- Santé Cardinale(NOUS.)
Développements clés de l’industrie
- Février 2024 –Fresenius Medical Care AG a reçu l'autorisation de la FDA américaine pour son système d'hémodialyse 5008X.
- Février 2024 –Boston Scientific Corporation a reçu l'approbation de la FDA américaine pour ses systèmes de stimulation de la moelle épinière WaveWriter utilisés dans le traitement des douleurs chroniques au bas du dos et aux jambes.
- janvier 2024 –GE Healthcare a conclu un accord pour acquérir MIM Software, l'un des principaux fournisseurs deimagerie médicalesolutions d’analyse et d’IA. La société se spécialise dans des domaines tels que la radio-oncologie, la radiothérapie moléculaire, l'imagerie diagnostique et l'urologie dans divers contextes de soins de santé.
- janvier 2024 –Boston Scientific Corporation a annoncé l'acquisition d'Axonics, Inc. Cette acquisition a élargi le portefeuille de produits de la société, en particulier pour les appareils d'urologie.
- janvier 2024 – BD a collaboré avec Techcyte, l'un des principaux fournisseurs deintelligence artificielle (IA)-diagnostics numériques basés sur l'IA, pour offrir un système de cytologie cervicale numérique à algorithme basé sur l'IA pour les tests PAP.
COUVERTURE DU RAPPORT
Le rapport sur le marché mondial des dispositifs médicaux fournit une analyse détaillée du marché et se concentre sur les aspects clés tels que les principales entreprises, les produits et les utilisateurs finaux. En outre, il offre un aperçu des tendances du marché mondial et met en évidence les principaux développements du secteur. Outre les facteurs ci-dessus, il englobe plusieurs facteurs qui ont contribué à la croissance du marché ces dernières années.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
|
ATTRIBUT |
DÉTAILS |
|
Période d'études |
2021-2034 |
|
Année de référence |
2025 |
|
Année estimée |
2026 |
|
Période de prévision |
2026-2034 |
|
Taux de croissance |
TCAC de 6,90 % de 2026 à 2034 |
|
Période historique |
2021-2024 |
|
Unité |
Valeur (en milliards USD) |
|
Segmentation |
Par type
|
|
Par utilisateur final
|
|
|
Par région
|
Questions fréquentes
Fortune Business Insights indique que le marché mondial s'élevait à 572,31 milliards de dollars en 2025 et devrait enregistrer une valorisation de 1 032,66 milliards de dollars d'ici 2034.
En 2025, la taille du marché nord-américain s'élevait à 101,98 milliards de dollars.
Le marché devrait afficher une croissance constante à un TCAC de 6,90 % au cours de la période de prévision 2026-2034.
La prévalence croissante des troubles chroniques et l’évolution vers les soins à domicile au sein de la population générale sont les principaux moteurs du marché.
Medtronic, Johnson & Johnson Services, Inc., Abbott et Stryker sont les principaux acteurs du marché.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 180
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés
- Marché des appareils orthopédiques
- Marché des appareils cardiovasculaires
- Marché des appareils ophtalmiques
- Marché des dispositifs neurovasculaires / neurologie interventionnelle
- Marché des diagnostics in vitro (IVD)
- Marché des appareils médicaux portables
- Marché des appareils de gestion des pierres rénales
- Marché des appareils de soins des plaies