アドバンスト・パッケージング市場規模、シェアおよび業界分析、パッケージング・タイプ別(2.5D/3D IC、ファンアウト・ウェーハ・レベル・パッケージング(FO WLP)、ファンイン・ウェーハ・レベル・パッケージング(FI WLP)、フリップチップ・パッケージング、ウェーハレベル・チップ・スケール・パッケージング(WLCSP)など)、最終用途産業別(家電、自動車、ヘルスケア、産業、電気通信など)、および地域予測、 2026 – 2034
 無料サンプルをダウンロード

(有効期限 15th Oct 2026)

アドバンストパッケージング市場規模と概要
 音声版を聴く
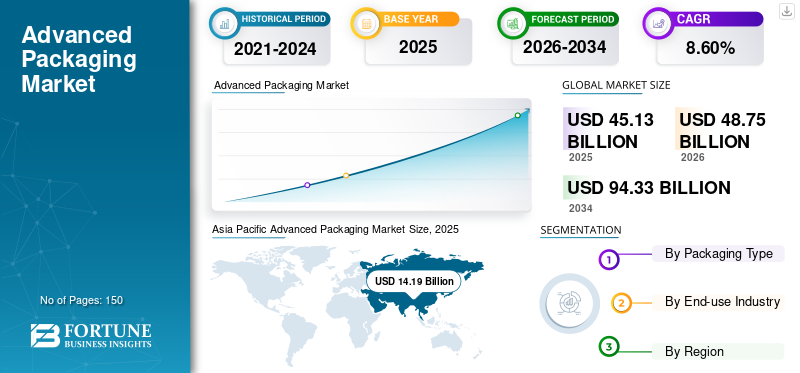
世界の先進パッケージング市場規模は、2025年に451.5億米ドルと評価され、2026年の483.9億米ドルから2034年までに981.3億米ドルへ成長すると予測されています。予測期間中のCAGRは9.2%です。アジア太平洋地域は2025年に51.07%の市場シェアを占め、先進パッケージング市場を支配しました。
世界市場は、従来のパッケージング手法を超えて、チップ性能、集積密度、電力効率、熱管理、フォームファクターの最適化を向上させる先進半導体パッケージング製品およびサービスから生み出される収益で構成されています。これらの技術により、複数のダイ、チップレット、プロセッサ、メモリコンポーネント、高密度インターコネクト構造をコンパクトな半導体パッケージ内に統合することが可能になります。先進パッケージングは、人工知能、データセンター、コンシューマーエレクトロニクス、自動車システム、通信機器、産業システム、医療機器などの高性能アプリケーションを支えています。
本市場の主要企業には、Taiwan Semiconductor Manufacturing Company Limited、Samsung Electronics Co., Ltd.、ASE Technology Holding Co., Ltd.、Amkor Technology, Inc.、SK hynix Inc.などがあります。これらの企業は、ヘテロジニアス・インテグレーション、ウェハーレベル・パッケージング、チップレット統合、高帯域幅メモリ(HBM)パッケージング、製造能力の拡張、技術提携などを通じて、先進パッケージングソリューションを開発・商業化しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
先進パッケージング市場の主なポイント
 世界市場規模と予測
- 2025年の市場規模:451.5億米ドル
- 2026年の市場規模:483.9億米ドル
- 2034年の予測市場規模:981.3億米ドル
- CAGR:2026~2034年に9.2%
 市場シェア
- アジア太平洋市場は2025年に51.07%の売上高シェアを占め、市場をリードしました。
- フリップチップ・パッケージング部門はパッケージングタイプ別で市場をリードし、2025年に約33.2%のシェアを占めました。
- コンシューマーエレクトロニクス部門は最終用途産業別で最大のシェアを占め、2025年には約37.4%に達しました。
 主な地域別ハイライト
北米
北米は2番目に大きなシェアを占めています。ファブレス半導体企業、AIプロセッサ設計企業、クラウドプロバイダー、高性能コンピューティングおよびデータセンターからの需要が市場を支えています。
欧州
欧州市場は中程度の成長を記録しており、自動車、産業機器、パワーエレクトロニクス、通信、航空宇宙、医療分野からの需要が成長をけん引しています。
アジア太平洋
アジア太平洋市場は2025年に230.6億米ドルの売上高を生み出し、市場を支配しました。世界最大規模のファウンドリ、OSAT企業、メモリメーカー、基板サプライヤーが集中していることが市場を支えています。
米国
米国市場は2025年に約96.6億米ドルと評価され、売上高の約21.4%を占めました。AI、HPC、半導体研究開発活動が活発であることが市場を支えています。
台湾
台湾市場は2025年に約83.5億米ドルと評価され、世界売上高の約18.5%を占めました。主要ファウンドリおよびOSATの生産能力が集中していることが市場を支えています。
中国
中国市場は世界最大級の市場の一つになると予測されており、2025年の売上高は62.6億米ドル、世界売上高の約13.9%を占めました。
続きを読む

先進パッケージング市場の動向
ハイブリッドボンディングの普及拡大が主要な市場トレンドとして台頭
世界市場における重要なトレンドの一つは、次世代半導体パッケージへのハイブリッドボンディングの採用拡大です。この技術は、従来のマイクロバンプよりも微細なピッチで、銅と銅を直接接続することを可能にします。これにより、より高いインターコネクト密度、帯域幅の向上、消費電力の低減、小型化されたチップパッケージを実現できます。ハイブリッドボンディングは、3Dパッケージング、チップレット、HBM、AIアクセラレーター、高性能エレクトロニクスにおいて重要性を増しています。ファウンドリ、メモリメーカー、OSAT(半導体後工程受託企業)は、ウェハー・ツー・ウェハーおよびダイ・ツー・ウェハーボンディング能力への投資を進めています。ボンディング精度、歩留まり、製造スケーラビリティの改善が、商業的な普及拡大を支えると見込まれています。
市場動向
市場成長要因
無料サンプルをダウンロード このレポートについて詳しく知るために。
AIおよび高性能コンピューティング需要が市場成長を促進
生成AI、高性能コンピューティング、データ集約型アプリケーションの急速な成長により、先進半導体パッケージングへの需要が高まっています。AIアクセラレーターでは、ロジックダイ、コンピュートチップレット、HBM、高速インターコネクトをコンパクトなパッケージ内に統合するケースが増えています。フリップチップ、2.5D/3Dインテグレーション、Fan-Out Wafer Level Packaging(FOWLP)などの先進パッケージング技術は、帯域幅、電力効率、コンピューティング密度を向上させます。HBMの普及拡大により、インターポーザー、TSV、先進ボンディング、専用テストなどを必要とするため、パッケージングの複雑性も高まっています。このトレンドは、ファウンドリ、基板メーカー、装置サプライヤー、Amkor Technologyなどの企業による生産能力拡大を促しています。こうした投資はサプライチェーンを強化し、先進パッケージング市場の成長を支えています。
- SEMIによると、組立・パッケージング装置の売上高は2025年に20.8%増加し、AIおよびHBMデバイス向けの先進パッケージングやヘテロジニアス・パッケージングの採用拡大を背景に、2026年には67億米ドルに達すると予測されています。
市場の推進力 - 影響と貢献 (2026 ~ 2034 年)
| ランク | 市場の推進力 | 総合影響ランク | 推定総市場成長への貢献 (10 億米ドル) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Rapid expansion of artificial intelligence, machine learning, and high-performance computing is increasing demand for 2.5D/3D integration, HBM packaging, chiplets, and high-density interconnect solutions. | 高 | 16.80% | 高 | 高 | 高 |
| 2 | Growing adoption of chiplet-based and heterogeneous integration architectures is increasing demand for advanced die integration, interposers, hybrid bonding, and package-level connectivity solutions. | 高 | 12.65% | 高 | 高 | 高 |
| 3 | Rising semiconductor content in electric, connected, and software-defined vehicles is increasing demand for reliable, compact, and thermally efficient advanced packaging solutions. | 高 | 9.85% | 中 | 高 | 高 |
| 4 | Continued miniaturization and performance improvements in smartphones, wearables, computing devices, and other consumer electronics are supporting adoption of compact and high-density packaging technologies. | 中 | 7.90% | 高 | 中 | 中 |
| 5 | Expansion of data centers, cloud infrastructure, networking systems, and high-speed communications is increasing demand for high-bandwidth and power-efficient semiconductor packages. | 中 | 6.25% | 中 | 高 | 高 |
| 6 | Growing semiconductor localization programs, packaging-capacity investments, and supply-chain resilience initiatives are creating additional opportunities across major regional markets. | 中 | 4.40% | 中 | 中 | 高 |
| 合計のプラス成長への貢献 | 57.85% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場推進要因と影響予測について
市場の抑制要因
熱管理上の課題が市場成長を抑制
高密度な2.5Dおよび3Dパッケージでは、高性能プロセッサ、チップレット、積層HBMをコンパクトな設計に組み込むため、熱が大きく集中します。熱ホットスポットは、性能低下、リーク電流の増加、材料劣化の加速、チップパッケージの信頼性低下につながる可能性があります。効果的な熱管理には、高度な冷却構造、熱伝導材料、シミュレーション、パッケージの再設計、追加の認定試験などが必要です。これらの要件は開発コストを増加させ、設計サイクルを長期化させます。こうした課題は、コストに敏感な電子機器への先進パッケージングソリューションの導入を制限し、複雑なアーキテクチャを高価格帯のAIおよびデータセンターシステムに集中させる可能性があります。スケーラブルな冷却ソリューションが確立されなければ、メーカーは歩留まり低下、認定の遅延、次世代エレクトロニクスの商業化縮小に直面する可能性があります。
- 2025年12月、imecは、最適化されていない3D HBM-on-GPUアーキテクチャの温度が約141.7°Cに達した一方、比較可能な2.5D構成では69.1°Cだったと報告しました。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 総合影響ランク | 市場規模の推定縮小(10億米ドル) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | High capital investment in packaging equipment, cleanrooms, bonding systems, testing infrastructure, substrates, and production capacity increases development and manufacturing costs. | 高 | 2.75% | 高 | 高 | 中 |
| 2 | Thermal management challenges in high-density 2.5D/3D packages and HBM-integrated systems increase cooling requirements, design complexity, and reliability concerns. | 高 | 2.20% | 高 | 高 | 中 |
| 3 | Complex manufacturing processes, yield-management issues, substrate constraints, and stringent reliability requirements may delay high-volume commercialization of advanced packaging technologies. | 中 | 1.80% | 高 | 中 | 中 |
| 4 | Shortages of specialized packaging engineers, advanced materials, manufacturing equipment, and qualified suppliers may restrict capacity expansion across emerging semiconductor markets. | 中 | 1.36% | 中 | 中 | 低い |
| 合計のマイナス成長の影響 | 8.11% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
市場機会
チップレットおよびヘテロジニアス・インテグレーションが市場機会を創出
モノリシックチップからチップレットアーキテクチャへの移行は、市場に大きな機会をもたらしています。チップレットにより、異なるプロセスノードを使用したロジック、メモリ、I/O、アクセラレータの各ダイを1つのパッケージ内に統合できます。このアプローチは、柔軟性、性能、電力効率、開発速度を向上させます。ダイの積層化やオープンなダイ・ツー・ダイ規格の普及も、マルチチップ統合を促進しています。これらの発展により、先進基板、パッケージ・イン・システム・ソリューション、パッケージレベルのテストへの需要が高まっています。コンパクトなデバイスへの需要拡大も、AI、ネットワーク、データセンター、自動車用半導体などでの採用を支え、先進パッケージングサプライヤーに新たな機会をもたらしています。
- 2025年8月、UCIe ConsortiumはUCIe 3.0をリリースし、対応データレートを48 GT/sおよび64 GT/sへ引き上げました。これにより、より大規模で複雑なマルチチップシステムが可能になります。
セグメンテーション分析
パッケージングタイプ別
幅広い半導体用途での採用によりフリップチップ・パッケージング部門が市場を支配
パッケージングタイプ別では、市場は2.5D/3D IC、Fan-Out Wafer Level Packaging(FO WLP)、Fan-In Wafer Level Packaging(FI WLP)、フリップチップ・パッケージング、Wafer-Level Chip Scale Packaging(WLCSP)、その他に分類されます。
2025年、フリップチップ・パッケージング部門は33.2%の最大市場シェアを占めました。これは、スマートフォン、プロセッサ、自動車用電子機器、通信機器などで幅広く利用されているためです。フリップチップ・パッケージングは、高い接続密度、優れた電気的性能、効果的な放熱、コンパクトな設計、実証済みの信頼性、高量産への適合性を提供し、世界の主要な半導体用途で幅広く採用されています。
2.5D/3D IC部門は、予測期間中に13.6%という最高のCAGRを記録すると予想されています。チップレット統合、短いインターコネクト、高帯域幅、低消費電力を実現できることが背景にあります。人工知能、高性能コンピューティング、高帯域幅メモリへの需要拡大に加え、ファウンドリおよびOSATの生産能力拡大が、これらのアーキテクチャの世界的な商業化と普及を加速させています。
最終用途産業別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
小型デバイス需要の増加によりコンシューマーエレクトロニクスが最大シェアを維持
最終用途産業別では、市場はコンシューマーエレクトロニクス、自動車、ヘルスケア、産業、通信、その他に分類されます。
2025年、コンシューマーエレクトロニクス部門が市場を支配し、37.4%の最大シェアを占めました。スマートフォン、タブレット、ノートPC、ウェアラブル、ゲーム機、スマート家電などでは、コンパクトでエネルギー効率に優れた半導体パッケージが必要とされるためです。出荷数量の多さと頻繁な製品アップグレードが需要を支える一方、先進パッケージングは限られたデバイススペース内で、薄型化、高性能化、長いバッテリー寿命、高機能化を可能にします。
自動車部門は、予測期間中に11.5%という最高のCAGRを記録すると予測されています。自動車では、電動化、コネクティビティ、安全性、インフォテインメント、自動運転のために半導体の使用量が増加しているためです。電気自動車では、先進パワーモジュール、センサー、プロセッサ、メモリが必要となります。パッケージングソリューションには、次世代車両プラットフォームおよび制御システムにおいて、信頼性、熱安定性、長期的な動作寿命が求められます。
先進パッケージング市場の地域別見通し
地域別では、市場は北米、ラテンアメリカ、アジア太平洋、欧州、中東・アフリカに分類されます。
アジア太平洋
Asia Pacific Advanced Packaging Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋地域は、世界最大規模のファウンドリ、OSAT企業、メモリメーカー、基板サプライヤー、エレクトロニクス工場が集中していることから、市場を支配しています。台湾、韓国、中国、日本、マレーシア、シンガポールには、大規模な製造能力、熟練エンジニア、サプライヤーネットワーク、設備投資が存在します。これらの優位性が、2.5Dおよび3Dインテグレーション、ファンアウト・パッケージング、フリップチップ、チップレット、高帯域幅メモリを支えています。人工知能、スマートフォン、自動車用電子機器、データセンターからの地域需要も工場の高い稼働率を維持しています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
台湾の先進パッケージング市場
台湾市場は2025年に約83.5億米ドルと評価され、世界売上高の約18.5%を占めました。
中国の先進パッケージング市場
中国市場は世界最大級の市場の一つになると予測されており、2025年の売上高は62.6億米ドル、世界売上高の約13.9%を占めました。
インドの先進パッケージング市場
インド市場は2025年に6.6億米ドルと評価され、世界売上高の約1.5%を占めました。
北米
北米は2番目に大きなシェアを占めています。同地域には、ファブレス半導体企業、人工知能プロセッサ設計企業、クラウドプロバイダー、データセンター運営企業、先進装置サプライヤーが集積しています。高性能コンピューティング、航空宇宙・防衛、自動車用電子機器、ネットワーク、医療技術からの需要が、チップレット、2.5Dおよび3Dインテグレーション、ファンアウト・パッケージング、高帯域幅メモリの利用を支えています。また、この地域は研究開発投資が活発で、価値の高い半導体知的財産を有していることも強みです。
- 2025年、米国に本社を置く半導体企業は4,250億米ドルの売上高を生み出し、研究開発に768億米ドルを投資しました。これは、国内半導体エコシステムにおける継続的なイノベーションと将来の生産拡大を支えています。
米国の先進パッケージング市場
米国市場は2025年に約96.6億米ドルと評価され、売上高の約21.4%を占めました。
欧州
欧州市場は中程度の成長を記録しています。同地域の半導体産業は主に自動車、産業機器、パワーエレクトロニクス、通信、航空宇宙、医療用途に重点を置いています。これらの分野が、ファンアウト、フリップチップ、ウェハーレベル、ヘテロジニアス・インテグレーション技術に対する安定した需要を生み出しています。一方、欧州にはアジア太平洋地域や北米と比較して、大規模なファウンドリ、OSAT企業、AIチップメーカーが少ないという課題があります。また、欧州は先進パッケージング能力の多くを海外サプライヤーに依存しています。これが域内市場の拡大速度を制限しています。
- 欧州委員会は、域内全体の設計、製造、パッケージング、テスト、組立能力を強化することで、世界の半導体市場におけるEUのシェアを20%へ倍増させることを目指しています。
英国の先進パッケージング市場
英国市場は2025年に約8.8億米ドルと評価され、世界売上高の約1.9%を占めました。
ドイツの先進パッケージング市場
ドイツ市場は2025年に16.3億米ドルに達し、世界売上高の約3.6%に相当しました。
中東・アフリカ
中東・アフリカ地域は、半導体ファウンドリ、OSAT企業、メモリメーカー、基板サプライヤー、パッケージング装置メーカーが少ないことから、市場シェアは小規模です。ほとんどの国は、チップや海外での組立、パッケージング、テストサービスを輸入に依存しています。これにより、域内で生み出される先進パッケージング収益が抑制されています。需要は通信、エネルギー、防衛、データセンター、自動車システム、コンシューマーエレクトロニクスに関連しています。しかし、これらの分野は現在のところ、パッケージング工場を支えるほどの域内生産量を生み出していません。
サウジアラビアの先進パッケージング市場
サウジアラビア市場は2025年に6.0億米ドルに達し、世界売上高の約1.3%を占めました。
ラテンアメリカ
ラテンアメリカ市場は、アジア太平洋、北米、欧州よりも緩やかな成長になると予想されています。同地域では半導体製造および先進パッケージング基盤が依然として限定的であるためです。域内の活動の大部分は、基本的な組立、テスト、エレクトロニクス生産に集中しています。2.5Dおよび3Dパッケージング、チップレット、ファンアウト技術、高帯域幅メモリの能力はまだ小規模です。また、主要なファウンドリ、OSAT企業、基板サプライヤー、パッケージング装置メーカーも少ないため、技術移転が進みにくく、大規模投資も制限されています。
メキシコの先進パッケージング市場
メキシコ市場は2025年に13.9億米ドルと評価され、世界売上高の約3.1%を占めました。
競争環境
主要業界プレーヤー
先進パッケージングのイノベーションと生産能力拡大が市場競争を強化
Taiwan Semiconductor Manufacturing Company Limited、Samsung Electronics Co., Ltd.、ASE Technology Holding Co., Ltd.などの主要企業は、先進パッケージング能力を拡大し、インターコネクト密度、熱性能、電力効率、パッケージ統合性を向上させることで、市場におけるポジションを強化しています。各社は2.5D/3D IC、ファンアウト・ウェハーレベル・パッケージング、フリップチップソリューション、チップレット統合、ヘテロジニアス・インテグレーション、高帯域幅メモリパッケージングへの投資を進めています。これらの技術は、AI、HPC、自動車、通信、コンシューマーエレクトロニクスなどの用途でますます利用されています。生産能力の拡大、新製品の発売、戦略的パートナーシップ、買収、継続的なプロセス開発により、各社は競争力を高め、次世代半導体デバイスに求められる性能向上への需要に対応しています。
主要な先進パッケージング企業一覧
- Taiwan Semiconductor Manufacturing Company Limited(台湾)
- Samsung Electronics Co., Ltd.(韓国)
- ASE Technology Holding Co., Ltd.(台湾)
- Amkor Technology, Inc.(米国)
- SK hynix Inc.(韓国)
- Micron Technology, Inc.(米国)
- Broadcom Inc.(米国)
- Texas Instruments Incorporated(米国)
- Renesas Electronics Corporation(日本)
- NEPES(韓国)
主要な業界動向
- 2026年7月:Amkor TechnologyはNVIDIAと複数年にわたるパートナーシップを締結し、次世代AIインフラ向けの先進パッケージングおよびテスト技術を開発すると発表しました。この契約には、Amkorの米国における先進パッケージング能力の拡大を支援する15億米ドルの前払い契約が含まれています。
- 2026年6月:TSMCとAmkor Technologyは、アリゾナ州における先進半導体パッケージングおよびテスト能力を強化するため、10年間の契約を締結しました。この協業は、AI、高性能コンピューティング、その他の先進半導体用途からの需要拡大に対応することを目的としています。
- 2026年5月:Samsung Electronicsは、次世代AIおよびハイパースケールコンピューティング用途向けに設計された12層HBM4Eサンプルの出荷を開始しました。同製品は最大16 Gbpsのデータレートに対応し、高性能積層メモリパッケージングにおけるSamsungのポジションを強化します。
- 2026年5月:ASE Technologyは、ヘテロジニアス・インテグレーション向けに310 mm × 310 mmの自動パネルレベル・パッケージング生産ラインを導入しました。同ラインはFOCoSおよびFOCoS-Bridgeプラットフォームをサポートし、2027年前半の商業生産開始を目標としています。
- 2026年5月:SK hynixは、高帯域幅メモリパッケージ内部に冷却要素を直接組み込んだiHBM技術を発表しました。この技術は熱抵抗を30%以上低減し、高密度AIシステムにおける熱管理上の課題への対応に貢献します。
- 2026年4月:TSMCは、次世代AIおよび高性能コンピューティングプロセッサ向けにCoWoS先進パッケージングプラットフォームをさらに拡張する計画を示しました。同社は5.5レチクルサイズのCoWoS生産を強調するとともに、追加のロジックダイおよびHBMスタックに対応するため、より大型の構成を準備しています。
- 2026年2月:Samsung Electronicsは、先進DRAMおよびロジックベースダイ技術を採用したHBM4の量産および商業出荷を開始しました。同社はAIアクセラレーターおよび高性能コンピューティングシステムからの需要拡大に対応するため、HBM生産能力を大幅に拡大する計画も示しました。
レポートの対象範囲
先進パッケージング市場レポートでは、市場規模、予測、主要セグメントを包括的に評価しています。市場動向、新たなトレンド、技術進歩に加え、主要な最終用途産業における2.5D/3D IC、ファンアウト・ウェハーレベル・パッケージング、フリップチップ・パッケージング、チップレット統合、ヘテロジニアス・インテグレーション、高帯域幅メモリパッケージングの採用拡大を分析しています。また、主要市場参加企業による新製品の発売、生産能力拡大、パートナーシップ、合併、買収、戦略的取り組みなどの主要な動向を取り上げています。さらに、競争環境、市場シェア分析、世界市場で事業を展開する主要企業の詳細なプロファイルを掲載しています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの対象範囲とセグメンテーション
| 項目 | 詳細 |
| 調査期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 過去期間 | 2021~2024年 |
| 成長率 | 2026~2034年のCAGR:9.2% |
| 単位 | 金額(10億米ドル) |
| セグメンテーション | パッケージングタイプ別、最終用途産業別、地域別 |
| パッケージングタイプ別 |
|
| 最終用途産業別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 451 億 5,000 万米ドルで、2034 年までに 981 億 3,000 万米ドルに達すると予測されています。
2025 年の市場価値は 230 億 6,000 万米ドルでした。
市場は、予測期間中に 9.2% の CAGR で成長すると予想されます。
最終用途産業別では、家庭用電化製品部門が市場をリードしました。
チップレット、HBM、AI アクセラレータ、ヘテロジニアス統合の使用の増加により、世界市場の拡大が推進されています。
台湾積体電路製造有限公司、サムスン電子株式会社、ASE Technology Holding Co., Ltd.、および Amkor Technology, Inc. は、市場のトッププレーヤーの 1 つです。
2025 年にはアジア太平洋地域が最大の市場シェアを獲得しました。
小型、高性能、エネルギー効率の高い半導体デバイスに対する需要の高まりにより、高度なパッケージング技術の採用が促進されています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 150
-
(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















