유럽 및 북아프리카 상업용 선박 해양 엔진 시장 규모, 점유율 및 산업 분석, 엔진 유형별(2행정 디젤 엔진, 4행정 디젤 엔진, 디젤 전기 엔진, 이중 연료 엔진 등), 연료 유형별(친환경 연료, 디젤, 전기 및 기타), 엔진 출력 용량별(10,000kW ~ 80,000kW 및 80,000kW 이상), 선박 유형별(화물) 선박, 유조선, 해양 및 지원 선박, 여객선, RO RO 선박 및 기타), 맞춤 유형별(라인 맞춤 및 개조 맞춤), 최종 사용자별(개인 소유자 및 용선/임대 함대) 및 지역 예측, 2025-2032
 무료 샘플 다운로드

유럽 및 북아프리카 상업용 선박 해양 엔진 시장 규모 및 성장 개요
 오디오 버전 듣기
유럽 및 북아프리카 상업용 선박 해양 엔진 시장 규모는 2024년 228억 7천만 달러로 평가되었으며, 2025년 252억 6천만 달러에서 2032년까지 358억 8천만 달러로 성장하여 예측 기간 동안 CAGR 5.1%를 나타낼 것으로 예상됩니다.
상업용 해양 엔진은 화물선, 유조선, 컨테이너선 등과 같은 다양한 상업용 선박에 장착되어 연료 에너지(가장 일반적으로 디젤 또는 가스)를 기계 동력으로 변환하여 선박을 추진하거나 선상 시스템에 전력을 공급하는 추진 또는 보조 엔진입니다. 추진기관은 배를 추진하는 동시에보조 엔진가혹한 해양 조건에서 필수적인 온보드 전력을 제공합니다. 전 세계 무역량의 80% 이상이 바다를 통해 운송되기 때문에 상업용 해양 엔진은 필수 불가결합니다. 따라서 세계 경제는 원자재부터 완제품까지 바다를 건너 물품을 운송하기 위해 이러한 해양 엔진에 크게 의존하고 있으며, 이는 글로벌 상업용 선박 해양 엔진 시장을 지원합니다.
시장에는 MAN Energy Solutions, Wartsila Corporation, MTU Friedrichshafen(Rolls-Royce)과 같은 여러 주요 업체가 포함됩니다. 광범위한 제품 포트폴리오, 혁신적인 선박용 엔진, 강력한 지리적 확장을 통해 글로벌 시장에서 우위를 점할 수 있었습니다.
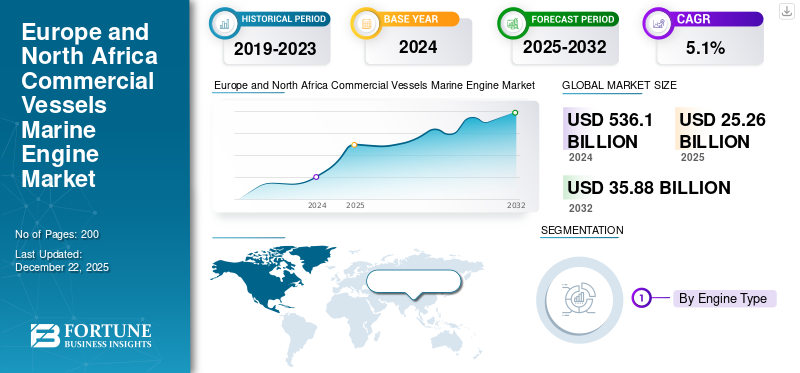
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
시장 역학
시장 동인
엔진 기술의 개선으로 시장 성장이 가속화되고 있습니다.
상업용 선박 수요 증가해양 엔진전 세계 해상 교역량 증가, 환경 법규 강화, 배기가스 배출을 최소화하는 엔진 기술 개선에 힘입어 성장을 주도하고 있습니다. 예를 들어, 해상 무역의 회복 및 예상 성장에 따라 IMO는 무역이 2022년 수준에서 2050년까지 40%에서 115%까지 증가할 것으로 예측하고 있으며, 이는 자연스럽게 추가 및 개선된 엔진에 대한 수요를 창출할 것입니다. 그 외에도 EPA의 디젤 엔진에 대한 Tier 4 및 MARPOL Annex VI에 따른 IMO의 전 세계 황 및 NOx 제한과 같은 엄격한 배기가스 배출 표준으로 인해 최근 몇 년간 보다 진보되고 깨끗한 엔진을 채택해야 한다는 요구가 생겼습니다.
- 예를 들어, 2023년 4월 IMO는 전 세계 선박 선대가 연간 3% 증가했다고 언급하면서 유럽과 같은 지역의 무역 증가가 엔진 수요를 어떻게 주도하고 있는지 강조했습니다. 마찬가지로, 배출 기준 목표를 달성하기 위해 유럽 페리에 하이브리드 추진 장치를 통합하는 것은 지속 가능한 해양 엔지니어링을 향한 업계의 전환을 보여줍니다.
시장 역학
시장 제약
시장 성장을 방해하는 엄격한 배출 기준
상업용 선박용 선박 엔진 산업은 환경 규정 준수와 관련하여 상당한 과제에 직면해 있으며 이로 인해 상당한 비용 부담이 발생합니다. 이는 특히 유해한 배출을 줄이기 위해 광범위한 변경을 요구하는 엄격한 국제해사기구(IMO) 규칙 때문입니다. IMO의 2008 NOx 기술 코드에 따라 선박 엔진은 질소 산화물 배출에 대해 점점 더 엄격하게 통제됩니다. Tier III 요구 사항에서는 저속 및 고속 엔진이 배출 제어 구역에서 3.4g/kWh 이하를 배출하도록 요구하므로 운영자는 선택적 촉매 환원 시스템을 설치하거나 엔진을 모두 교체해야 합니다.
시장 역학
시장 기회
상당한 성장 기회를 제공하기 위한 최신 엔진 개조에 대한 수요 증가
세계 해양 무역은 최근의 충격에서 회복되었으며 완만하게 확장될 것으로 예상되며, 오래된 톤수가 갱신되거나 개조됨에 따라 추진 및 보조 전력 업그레이드에 대한 꾸준한 기본 요구가 생성됩니다. UNCTAD에 따르면, 세계 해양 무역은 2023년에 123억 톤에 달했으며, 2029년까지 연간 평균 약 2.4%의 성장률이 예상되어 신축 건물과 현대식 엔진 개조에 대한 수요를 뒷받침했습니다.
강력한 IMO 및 지역적 목표를 통해 소유자는 규정을 준수하고 경쟁력을 유지하기 위해 저배출 엔진, 배기가스 후처리 시스템 또는 대체 연료 추진 장치에 투자해야 합니다. IMO의 2023 GHG 전략(2050년까지 임시 감축 체크포인트를 통한 순제로화)과 탄소 집약도 조치의 도입은 고급 엔진 설계 및 변환 키트에 대한 수요로 전환되는 명시적인 규정 준수 경로를 창출합니다.
- 예를 들어, 2024년 10월 GRSE(Garden Reach Shipbuilders and Engineers) Ltd는 독일의 Carsten Rehder Schiffsmakler 및 Reederei GmbH & Co. KG와 배수량 7,500DWT의 추가 특수 다목적 화물선을 건조 및 공급하는 계약을 체결했습니다.
유럽과 북아프리카 상업용 선박 해양 엔진
시장 동향
제품 수요를 촉진하기 위해 선박에 이중 연료 엔진 통합 증가
이중 연료 추진력 또는 추진력에 대한 수요 증가는 분명히 가속화되고 있습니다. DNV의 AFI(대체 연료 통찰력)에 따르면, 대체 연료 선박에 대한 신규 주문은 신조 선박의 전반적인 둔화에도 불구하고 2025년 상반기에 1,980만 GT를 기록했습니다. 이는 2024년 전체 대비 78% 증가한 수치입니다. 이러한 주문 내에서는 LNG 및 메탄올 이중 연료 설계가 지배적입니다. DNV는 2024년에 166건의 메탄올 연료 신조 주문(AFI 주문서의 32%)을 보고했습니다. 규제는 엔진 사양을 전기화, 육상 동력 및 하이브리드화 방향으로 조정하는 것입니다. IMO의 EEXI/CII 규칙(2023년 1월 1일부터 시행)은 효율성 업그레이드, 엔진 출력 제한 및 보조 시스템 최적화를 추진합니다. EU에서는 FuelEU Maritime 및 관련 규정에 따라 2030년부터 AFIR이 적용되는 항구에 대해 정박 시 배출 제로를 의무화하고 2035년부터 육상 전력(OPS)을 갖춘 모든 EU 항구로 확대했습니다. 이로 인해 배터리 하이브리드 시스템, PTO/PTI 및 OPS 지원 보조 장치와 통합된 엔진에 대한 수요가 창출되어 선박이 해상에서 CII 등급을 향상시키면서 항구에서 배출 가스를 줄일 수 있게 되었습니다.
- 예를 들어, 2025년 6월 Maersk는 각각 17,480 TEU를 운반할 수 있고 이중 연료를 특징으로 하는 새로운 선박 시리즈에 대한 계획을 공개했습니다.메탄올이 등급의 컨테이너선은 동아시아와 북유럽을 연결하여 Maersk의 서비스를 향상시킬 예정입니다.
시장의 과제
불안정한 시장 성장에 도전하는 연료 가격
해운 업계 추정에 따르면 석유 및 가스 가격이 운송 비용의 약 50~60%를 차지하기 때문에 불안정한 연료 가격이 주요 제약 요소입니다. 가격 변동성은 운영 계획 문제와 예산 혼란을 야기하여 가격이 높은 기간 동안 운송 수요를 10~15% 낮출 수 있습니다.
이러한 불안정한 산업 동향은 유럽과 북아프리카 상업용 선박 해양 엔진 시장 성장을 방해합니다. 제조업체는 예측할 수 없는 수요 패턴에 직면하고 있으며, 선주는 미래의 연료 비용이 여전히 불안정할 때 더 효율적이지만 비용이 많이 드는 엔진 기술에 대한 지출을 정당화하기 위해 고군분투하고 있습니다. 더욱이, 선박 엔진 산업은 운영과 확장을 심각하게 제한하는 자격을 갖춘 노동력의 심각한 부족에 직면해 있습니다. BIMCO/ICS 선원 인력 보고서에 따르면 2026년까지 자격을 갖춘 해병 장교가 약 90,000명 부족할 수 있습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
세분화 분석
엔진 유형별
채택 증가로 인해 가장 빠른 성장을 보이는 이중 연료 엔진 부문
엔진 유형에 따라 시장은 2행정 디젤 엔진, 4행정 디젤 엔진으로 분류됩니다.디젤 엔진, 디젤 전기 엔진, 이중 연료 엔진 및 기타.
이중 연료 엔진은 2025년부터 2032년까지 예측 기간 동안 가장 빠르게 성장하는 부문으로 추정되며, 가장 높은 예상 CAGR은 8.0%입니다. 다양한 선박 유형에 걸쳐 이중 연료 엔진이 널리 채택되면서 이러한 성장이 가속화되고 있으며, 이는 엔진이 전통적인 중유와 보다 청정한 녹색 연료를 모두 사용하여 작동할 수 있도록 하는 엄격한 환경법과 기술 혁신에 힘입어 이루어졌습니다.
- 예를 들어, 2023년 4월 Svitzer와 Caterpillar는 Svitzer의 새로운 선박에 전력을 공급하고 현재 예인선을 개조하기 위한 메탄올 이중 연료 솔루션 배포에 대한 MOU를 체결했습니다.
2행정 디젤 엔진 부문은 2024년 33.18%의 점유율로 가장 큰 시장 점유율을 차지했습니다. 이러한 지배력은 이러한 엔진을 광범위한 해상 사용에 매우 적합하게 만드는 수많은 핵심 기술 및 경제적 이점의 결과입니다. 2행정 엔진은 엔진의 고부하 성능과 작동 특성으로 인해 HFO를 활용할 수 있는 장비가 잘 갖추어져 있습니다. 이러한 연료 효율성은 해운 회사의 상당한 비용 절감으로 이어져 시장에서 부문별 지배력을 강화합니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
연료 유형별
친환경 연료 부문 첨단 엔진 채택 증가로 가장 빠른 성장 선보일 것
연료 유형에 따라 시장은 녹색 연료, 디젤, 전기 등으로 구분됩니다.
녹색 연료 부문은 예상 CAGR 6.5%로 예측 기간 동안 가장 빠르게 성장하는 부문이 될 것으로 예상됩니다. 녹색 연료를 1차 연료로 활용하도록 설계된 첨단 엔진의 채택이 성장을 주도하고 있습니다.탈탄소화환경에 미치는 영향을 줄이면서 운영 유연성을 제공하는 솔루션입니다. 2050년까지 배출량을 50% 감소시키는 것을 목표로 하는 IMO의 온실가스 전략과 같은 글로벌 표준은 녹색 연료에 대한 연구 및 개발 지출을 주도하고 있습니다.
- 예를 들어, 2025년 2월 Wartsila는 프랑스 운송 회사이자 CMA CGM의 자회사인 CMA Ships와 수명주기 계약을 체결했습니다. 이번 계약에는 현재 운항 중인 LNG 추진 대형 컨테이너선 14척이 포함되며, 발주는 2025년 1분기에 기록된다.
전기는 예측 기간(2025~2032) 동안 연평균 성장률(CAGR)이 5.7%로 두 번째로 빠른 부문으로 추정됩니다.
엔진 출력 용량별
높은 선박 활용도로 인해 10,000kW ~ 40,000kW 세그먼트 주도
엔진 출력 용량에 따라 유럽 및 북아프리카 상업용 선박 해양 엔진 시장은 최대 10,000kW, 10,000kW~40,000kW, 40,000kW~80,000kW, 80,000kW 이상으로 구분됩니다.
10,000kW~40,000kW 부문은 2024년 32.92%의 점유율로 시장을 장악했으며 예측 기간(2025~2032) 동안 가장 빠르게 성장하는 부문으로 추정됩니다. 이 용량 범위에 대한 요구 사항이 증가하는 것은 벌크선, 유조선 및 기타 선박 유형에서 널리 사용되기 때문입니다. 용량에 따른 전 세계 차량의 상당 부분은 일반적으로 이 엔진 용량 출력에 해당하는 수십 메가와트 중소 규모에 속합니다.
- 예를 들어, 2025년 5월 중국 Wenchong 조선소는 4×96m C-CSOV 4대를 제작하기 위해 3×MAN 8L21/31 MK2 GenSet 4세트를 주문했습니다. 엔진은 연비 향상을 목표로 부분 부하 최적화가 적용되도록 설정되었습니다. 또한 DNV 분류 협회가 제정한 DP2(Dynamic Positioning Stage 2) 표준을 준수하는 혁신적인 디젤 전기 시스템에 통합될 것입니다. 총 12개 엔진의 출력은 20,000kW 이상입니다. L21/31 엔진은 업계 최고의 연비, 최소 소음 및 진동 수준 등 다양한 이점을 제공합니다.
40,000kW~80,000kW는 예측 기간(2025~2032) 동안 연평균 성장률(CAGR) 5.8%로 두 번째로 빠르게 성장하는 부문으로 추정됩니다. 이러한 확장은 초대형 컨테이너선(ULCS)의 빠른 성장과 해운 업계의 지속적인 규모의 경제 추구에 힘입어 이루어졌습니다. 이 출력 범위는 국제 컨테이너 운송에서 지배적인 세력으로 빠르게 부상하고 있는 세계 최대 상업용 선박의 추진 요구 사항에 이상적입니다.
선박 유형별
확장 성장~의전자상거래 및 배송으로 화물선 부문 성장 촉진
선박 유형별로 유럽 및 북아프리카 상업용 선박 해양 엔진 시장은 녹색 시장으로 나뉩니다.화물선, 유조선, 해양 및 지원 선박, 여객선, RO RO 선박 및 기타.
화물선 부문은 유럽 및 북아프리카 상업용 선박 해양 엔진 시장에서 가장 큰 점유율을 차지했으며 2024년 35.24%의 가장 높은 점유율을 차지하며 선박 유형 부문에서 여전히 지배적인 카테고리로 남아 있습니다. 전자 상거래 및 운송의 확장은 특정 화물 유형의 항공 화물에서 해상 화물로의 모드 전환에 반영됩니다. 이러한 변화로 인해 해상 화물 서비스에 대한 수요가 증가하고 있으며, 특히 속도보다 비용 효율성이 더 중요한 대형 화물 및 부패하지 않는 배송에 대한 수요가 증가하고 있습니다. UNCTAD의 2024년 해상 운송 검토에 따르면, 전 세계 일반 화물선 선대는 약 24억 DWT에 달했습니다.
- 예를 들어 2023년 6월 A.P. Moller. (Maersk)는 기존 선박을 이중 연료 메탄올로 운항하도록 업그레이드하여 녹색 메탄올을 연료로 사용할 수 있도록 계획을 발표했습니다. 업계 최초의 엔진 개조는 2024년 중반으로 예정되어 있으며, 2027년 특별 조사 기간 동안 자매 선박에도 동일한 개조를 시행할 계획입니다.
여객선 부문은 예측 기간(2025~2032) 동안 연평균 성장률(CAGR)이 8.4%로 가장 빠르게 성장하는 부문으로 추정됩니다. 크루즈선 부문은 매우 탄력적인 것으로 입증되었으며, 전 세계 크루즈 승객 수용 능력은 2024년에 전염병 이전 수준을 18% 초과할 것으로 예상됩니다. 예측 기간 동안 낮은 임금, 강력한 정부 지원, 가처분 소득 증가와 같은 요인이 크루즈선 수요를 촉진합니다.럭셔리 여행경험이 부문별 성장을 견인할 것으로 예상됩니다.
핏 유형별
엔진 교체 수요 증가로 인해 Retro Fit 부문이 지배적
핏 유형에 따라 시장은 유럽 및 북아프리카 상업용 선박 해양 엔진을 라인 핏과 레트로 핏으로 분류합니다.
개조 부품 부문은 2024년 63.98%로 가장 큰 시장 점유율을 차지했으며 예측 기간(2025~2032) 동안 가장 빠르게 성장하는 부문으로 추정됩니다. 인구 밀도가 매우 높고 글로벌 탄소화에 크게 기여하는 노후 선박 선박의 해양 엔진을 첨단 녹색 추진 연료 엔진으로 지속적으로 업그레이드하는 것이 이러한 성장을 주도하고 있습니다. 개조 활동은 새로운 기업이 시장에 진출할 수 있는 강력한 기회를 창출합니다.
- 예를 들어, 2024년 4월 Hapag-Lloyd와 Seaspan Corporation은 현재 기존 MAN S90 엔진으로 구동되는 10,100TEU 컨테이너 선박 5척을 메탄올로 작동할 수 있는 이중 연료 엔진으로 업그레이드하고 전환하기 위해 파트너십을 체결했습니다. 일단 개조되면 이 선박은 Seaspan에서 Hapag-Lloyd까지 장기 전세 계약을 맺게 됩니다.
유럽 지역에서 새로운 건조 선박 요구 사항이 증가함에 따라 라인 핏 부문은 향후 몇 년 동안 탄력을 받을 것입니다.
최종 사용자별
운영 유연성으로 인해 전세/렌탈 차량이 시장을 지배했습니다.
최종 사용자에 따라 마스터는 개인 소유주와 전세/임대 차량으로 구분됩니다.
전세/렌탈 함대 부문은 2024년 유럽 및 북아프리카 상업용 선박 해양 엔진 시장 점유율 53.23%로 가장 큰 점유율을 차지했습니다. 유럽 공동체 선주 협회(ECSA) 연례 보고서 2023에 따르면 유럽 선주들은 세계 재화 중량의 가장 큰 부분을 통제합니다. 그러나 이 톤수의 대부분은 직접 정기선 서비스 대신 용선 계약으로 운영됩니다. 이 오랜 모델을 통해 선주와 용선자(무역업체, 물품 보관소 또는 물류 회사)가 운영을 관리할 수 있습니다. 유럽 전세선단의 지배력은 이 지역의 상품 및 에너지 무역 허브와 연결되어 있습니다. 예를 들어, Eurostat에서는 물량 기준으로 EU 외부 화물 운송의 70% 이상이 해상 운송이며, 이 중 대부분이 원유, 석탄, LNG, 곡물과 같은 벌크 상품과 관련되어 있다고 강조합니다. 선주보다는 상품 생산자와 판매자가 유연한 운송 능력을 필요로 하기 때문에, 톤수를 완전히 소유하는 것보다 전세/임대 차량을 선호합니다.
- 예를 들어, 2024년 12월 Hengli Heavy Industry는 유럽 최고의 해운 회사 중 하나인 MSC와 LNG 이중 연료 기술로 구동되는 각각 24,000TEU 용량의 초대형 컨테이너 선박 10척을 건조하는 계약을 체결했습니다. 전체 계약 규모는 약 23억 달러(USD)이다.
개인 소유주 부문은 예측 기간(2025~2032) 동안 CAGR 5.6%로 상당한 성장을 보일 것으로 예상됩니다. 이 부문의 확장은 더 나은 자금 조달 적응성, 의사 결정 민첩성, 혁신 역량 및 투자 매력에 기인합니다. 해운업이 점점 더 자본 집약적이고 기술 중심적으로 되면서 개인 소유자는 첨단 선박 및 시설에 투자할 수 있는 가장 좋은 위치에 있으며 이를 통해 이 부문의 지속적인 성장을 지원할 수 있습니다.
유럽과 북아프리카상업용 선박 해양 엔진 시장 지역 전망
유럽 지역은 2024년 81.01%의 점유율로 가장 큰 상업용 선박 해양 엔진 시장 점유율을 차지했으며, 연구 기간 동안 CAGR 5.5%로 성장할 것으로 예상됩니다. 유럽 상업용 선박의 해양 엔진 시장 지배력은 주요 해운 클러스터 내에서의 위치에 의해 뒷받침됩니다. 유럽 항구는 2023년에 34억 톤의 화물을 처리했는데, 이는 근해 및 심해 무역 전반에 걸쳐 꾸준한 해상 화물 활동을 의미하며 추진 및 보조 동력에 대한 수요가 지속적으로 증가하고 있음을 나타냅니다. 유럽의 선주들은 전 세계 톤수에 대해 막대한 지분을 소유하고 있습니다(ECSA는 전 세계 재하중량의 약 39.5%를 기록하고 있습니다). 이는 유럽에서 발생하는 차량 갱신 및 엔진 사양 결정에 상당한 영향력을 제공합니다.
- 예를 들어, 2025년 6월 독일 컨테이너 운송 회사인 Hapag-Lloyd는 환경 친화적인 Hamburg Express급의 12번째이자 마지막 선박을 인수했습니다.
연구 역량 강화, 선박 엔진 기술 발전, 친환경 엔진에 대한 수요로 인해 유럽 전역에서 엔진 활용이 활발해지고 있습니다. 또한 2025년에는 북유럽 등 역내 신흥국의 시장 규모가 64억7000만 달러, 독일은 20억 달러, 이탈리아는 21억9000만 달러에 달할 것으로 예상된다.
유럽은 또한 단계적 시행(2025년 40%, 2026년 70%, 2027년 100%)을 통해 EU ETS를 해상 운송 운영으로 확대하고, 재생 가능/저탄소 연료 및 해안 전력 채택을 의무화하는 FuelEU Maritime과 같은 규제 조치를 도입했습니다. 이러한 정책은 소유자와 운영자가 규정 준수를 달성하고 탄소 비용을 방지하기 위해 청정 엔진, 이중 연료 개조, 하이브리드 및 OPS 지원 보조 장치에 투자하도록 강요합니다.
상업용 선박용 엔진 시장은 북아프리카 지역에서 CAGR 3.4%로 높은 성장을 경험하고 있습니다. 2024년 시장 가치는 43억 4천만 달러에 이르렀습니다. 홍해 해운 항로를 통해 유럽, 아시아, 아프리카를 연결하는 수에즈 운하 등 주요 해상 관문이 있는 지중해를 따라 위치한 이 지역의 위치는 전략적 수요를 촉진합니다. 유럽 환경청에 따르면, 규제 시행으로 인해 지중해 선박의 황산화물 배출량이 2015년에서 2022년 사이에 30% 감소했으며, 이로 인해 북아프리카 해운 산업 전반에 걸쳐 규정을 준수하는 해양 엔진에 대한 수요가 증가했습니다.
경쟁 환경
주요 산업 플레이어
주요 업체들은 시장 입지 확대를 위해 해양 엔진 발전에 주력하고 있습니다.
상업용 선박용 엔진 시장에서 유럽의 리더십은 전략적 기술 발전과 국경 간 확장을 통해 강화됩니다. 선도적인 시장 참가자들은 수십 년간의 엔지니어링 경험, 대규모 제조 기지, 지역 전반의 R&D 역량을 활용합니다. Wartsila, MAN Energy Solutions, Rolls-Royce와 같은 플레이어는 지속적인 혁신과 전략적 협력을 통해 글로벌 리더십을 유지하고 있습니다.
- 예를 들어, 2024년 5월 UAE 두바이에서 열린 Riviera Maritime Media의 제27회 국제 예인선 및 구조(ITS) 컨벤션 및 전시회에서 3개의 OEM(Original Equipment Manufacturer)이 차세대 예인선 엔진 기술을 공개했습니다. 엔진 제조업체들은 메탄올, LNG 및 기타 예인선용 대체 연료를 활용하는 기술을 채택하기 위해 노력하고 있습니다.
유럽 해양 엔진 핵심 기업 간의 주요 전략적 이니셔티브는 환경법규 및 탈탄소화 요구 사항에 따른 시장 확장에 대응하여 대체 연료 기술 및 디지털화에 집중되어 있습니다. MAN Energy Solutions는 2025년에 컨테이너 선박용 정격 출력 82,440kW의 세계에서 가장 강력한 메탄올 연료 2행정 엔진을 납품함으로써 메탄올 추진 기술의 선두주자로 자리매김했습니다. 동시에 회사는 이중 연료를 개발하고 있습니다.암모니아덴마크의 에너지 기술 개발 및 시연 프로그램에서 자금을 지원하는 NH3 Spark 프로젝트의 엔진.
프로파일링된 주요 유럽 및 북아프리카 상업용 선박 해양 엔진 회사 목록:
- ABB 해양 및 항만(ABB)(스위스)
- Bergen Engines AS (노르웨이)
- Caterpillar / MaK(Caterpillar Motoren GmbH)(독일)
- Deutz AG (독일)
- 현대중공업(한국)
- Iveco 그룹(이탈리아)
- 콩스베르그 마리타임(노르웨이)
- MAN 에너지 솔루션 SE(독일)
- 미쓰비시중공업(일본)
- Rolls-Royce Power Systems / MTU(mtu 브랜드)(독일)
- SCHOTTEL GmbH (독일)
- 지멘스 에너지(독일)
- 볼보펜타(스웨덴)
- Wartsila Corporation(핀란드)
- WinGD(빈터투어 가스 및 디젤)(스위스)
- Yanmar Europe B.V.(네덜란드)
주요 산업 발전
- 2025년 6월 –HD현대마린솔루션은 선박 74척의 엔진개조 계약을 체결하며 친환경 선박 부문에서의 입지를 한층 강화했다. 환경 기준이 더욱 엄격해짐에 따라 전 세계적으로 엔진 개조 수요가 수십억 달러에 이를 것으로 예상되는 상황에서 회사는 시장 입지를 더욱 확대하는 것을 목표로 하고 있습니다.
- 2024년 12월 –Maersk는 이중 연료 추진 장치를 갖춘 컨테이너 선박 20척을 인수하기 위해 3개 조선소와 계약을 체결했으며, 이는 총 300,000TEU의 용량을 제공합니다. 이번 인수로 Maersk는 선대 갱신 전략의 일환으로 계획된 신조 발주를 완료했습니다.
- 2024년 8월 –Wartsila는 노르웨이 회사인 Eidesvik과 암모니아 연료로 작동하는 해양 플랫폼 공급 선박(PSV)을 개조하기 위한 장비를 공급하기로 계약을 체결했습니다. 이 선박은 2026년 상반기에 암모니아 운항을 시작할 예정이며, 이는 세계 최초로 암모니아 연료를 사용하여 운항하는 선박이 될 것입니다.
- 2024년 6월 –X Press Feeders는 MAN Energy Solutions의 혁신적인 5S50ME 메탄올 이중 연료 엔진을 자사 차량에 통합하여 지속 가능한 운송을 촉진하는 데 앞장서고 있습니다. 이 계획은 환경 친화적인 연료를 활용하는 유럽 최초의 예정된 피더 경로를 소개하며, 생태학적 영향을 최소화하려는 회사의 의지를 보여줍니다.
- 2024년 2월 -석유 및 화학물질 운반선을 운영하는 German Tanker Shipping(GTS)은 MAN Alpha 프로펠러와 함께 주 엔진과 보조 엔진을 모두 포함하는 MAN ES의 추진 시스템을 선택했습니다.케미칼탱커.
보고서 범위
유럽 및 북아프리카 상업용 선박 해양 엔진 시장 분석은 보고서에 포함된 모든 시장 부문의 시장 규모 및 예측에 대한 심층적인 연구를 제공합니다. 여기에는 예측 기간 동안 시장을 주도할 것으로 예상되는 시장 동향 및 역학에 대한 세부 정보가 포함됩니다. 엔진 유형, 연료 유형, 엔진 출력 용량, 선박 유형, 적합 유형, 최종 사용자, 주요 산업 개발 및 파트너십, 인수 합병에 대한 세부 정보에 대한 정보를 제공합니다. 시장 조사 보고서에는 시장 점유율 및 주요 운영 플레이어 프로필에 대한 정보가 포함된 자세한 경쟁 환경도 포함됩니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
|
기인하다 |
세부 |
|
학습기간 |
2019-2032 |
|
기준 연도 |
2024년 |
|
추정연도 |
2025년 |
|
예측기간 |
2025년부터 2032년까지 |
|
역사적 기간 |
2019-2023 |
|
성장률 |
2015~2032년 CAGR 5.1% |
|
단위 |
10억 달러 |
|
분할 |
엔진 유형별 · 2행정 디젤 엔진 · 4행정 디젤 엔진 · 디젤-전기 엔진 · 이중 연료 엔진 · 기타 연료 유형별 · 녹색 연료 · 디젤 · 전기 · 기타 엔진 출력 용량별 · 최대 10,000kW · 10,000kW ~ 40,000kW · 40,000kW ~ 80,000kW · 80,000kW 이상 선박 유형별 · 화물선 · 유조선 · 해양 및 지원 선박 · 여객선 · RO RO 선박 · 기타 핏 유형별 · 선 맞춤 · 레트로핏 최종 사용자별 · 개인 소유자 · 전세/대여 차량 |
|
지리학 |
유럽(엔진 유형별, 연료 유형별, 엔진 출력 용량별, 선박 유형별, 적합 유형별, 최종 사용자별 및 국가별) · 영국(핏 유형별) · 프랑스(맞춤 유형별) · 이탈리아(맞춤 유형별) · 독일(맞춤 유형별) · 그리스(맞춤 유형별) · 스페인(맞춤 유형별) · 북유럽(맞춤 유형별) · 유럽 나머지 지역(적합 유형별) 북아프리카(엔진 유형별, 연료 유형별, 엔진 출력 용량별, 선박 유형별, 적합 유형별, 최종 사용자별 및 국가별) · 알제리(맞춤 유형별) · 이집트(맞춤 유형별) · 리비아(맞춤 유형별) · 모로코(맞춤 유형별) · 튀니지(맞춤 유형별) |
자주 묻는 질문
Fortune Business Insights에 따르면 글로벌 시장 가치는 2024년에 228억 7천만 달러였으며 2032년에는 358억 8천만 달러에 이를 것으로 예상됩니다.
2024년 시장 가치는 43억 4천만 달러에 이르렀습니다.
시장은 2025~2032년 예측 기간 동안 5.1%의 CAGR을 보일 것으로 예상됩니다.
엔진 유형별로는 이중연료 엔진 부문이 가장 빠른 성장세를 보일 것으로 예상된다.
엔진 기술의 개선은 시장을 이끄는 핵심 요소입니다.
ABB Marine & Ports(ABB)(스위스), Bergen Engines AS(노르웨이), Caterpillar/MaK(Caterpillar Motoren GmbH)(독일), Deutz AG(독일) 및 Iveco Group(이탈리아)이 시장의 선두주자입니다.
2024년에는 유럽이 시장을 장악했다
전문가에게 문의하세요 전문가와 상담하세요


- 2019-2032
- 2024
- 2019-2023
- 200
-

(유효 기간 31st Oct 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.
관련된 보고서