美国蛋白质补充剂市场规模、份额和行业分析、副产品(蛋白粉、RTD、蛋白棒等)、来源(植物性和动物性)、分销渠道(专卖店、在线商店等)以及国家/地区预测,2025-2032 年
 下载免费样本

主要市场见解
 收听音频版本
2024 年,美国蛋白质补充剂市场规模为 98.8 亿美元。预计该市场将从 2025 年的 108.8 亿美元增长到 2032 年的 225.8 亿美元,预测期内复合年增长率为 11.00%。
积极的生活方式和人们对蛋白质健康益处的认识日益提高,是推动市场增长的主要因素。年轻运动员需要蛋白质,因为它有助于降低胆固醇、降低血压、提高免疫力和增强肌肉。因此,乳清蛋白在健美运动员和运动员运动营养中的受欢迎程度正在上升。蛋白质补充剂的快速创新有助于增加千禧一代对此类补充剂的需求。
COVID-19 大流行对美国市场产生了积极影响。自疫情爆发以来,人们开始转向健康和营养产品。大流行加剧了蛋白质消耗,以增强免疫系统。此外,消费者行为稳步转向改善健康的产品。膳食补充剂需求的增长导致了膳食补充剂销量的增加蛋白质补充剂。销售额的增长归因于消费者健康意识的提高以及增强对病毒免疫力的努力。
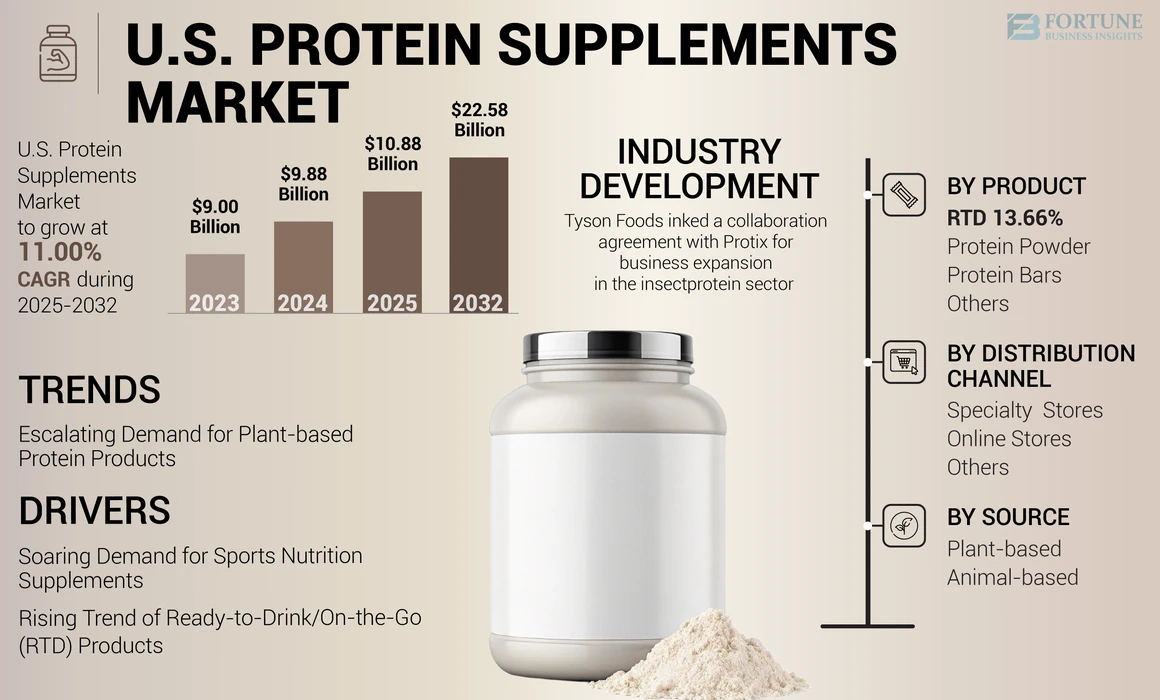
美国蛋白质补充剂行业格局概览
市场规模及预测:
- 2024年市场规模:98.8亿美元
- 2025年市场规模:108.8亿美元
- 2032 年预测市场规模:225.8 亿美元
- 复合年增长率:2025-2032 年 11.00%
市场份额:
- 由于热衷健身的年轻人、精英运动员数量不断增加以及健身俱乐部和健身房会员数量的增加,预计到 2025 年,蛋白粉细分市场将在美国蛋白质补充剂市场占据主导份额。蛋白粉提供必需的微量营养素,有助于增强和调节肌肉、帮助体重管理和支持组织修复。
- 从来源来看,动物性细分市场预计仍将占据主导地位,这归因于乳清、酪蛋白和胶原蛋白补充剂的大量使用,这些补充剂因其卓越的氨基酸结构和运动营养方面的性能优势而受到青睐。
主要国家亮点:
- 美国:由于人们对健康和健身意识的提高、运动营养产品消费的增加以及蛋白质补充剂(包括即饮饮料和蛋白质棒)的创新,该市场正在强劲增长。由于素食主义的兴起、消化益处以及 Dymatize 和 Kellogg 等主要参与者推出的产品,植物蛋白的趋势正在获得关注。
美国蛋白质补充剂市场趋势
对植物蛋白产品的需求不断增加,推动市场扩张
近年来,纯素食主义在全球范围内的受欢迎程度激增。对环境可持续性和动物福利的日益关注主要促进了植物性蛋白质补充剂的增长。此外,植物蛋白粉含有纤维,有助于促进消化并促进良好的肠道细菌。因此,它被认为是动物蛋白的更好替代品。
北美是全球蛋白质补充剂市场和植物性蛋白质补充剂行业的主要地区。因此,厂商正在强调开发新颖产品,以满足对植物性补充剂日益增长的需求。例如,2022年7月,Post Holdings, Inc.旗下的运动营养产品品牌Dymatize推出了植物蛋白粉。新型蛋白粉是纯素食和植物性蛋白粉,可在锻炼前或锻炼后提供优质蛋白质。此类新产品的推出预计将吸引更多消费者购买植物蛋白,从长远来看有利于市场增长。
下载免费样品 了解更多关于本报告的信息。
美国蛋白质补充剂市场增长因素
对运动营养补充剂的需求激增,有助于扩大市场
蛋白质是一种重要的常量营养素,因其有助于肌肉生长、提高耐力和恢复而受到欢迎。因此,运动员、健美运动员和健身爱好者选择蛋白质产品以获得更好的效果和健康。根据负责任营养委员会 (CRN) 2019 年消费者调查,约 77% 的美国人消费膳食补充剂,其中美国居民消费了28%的运动营养补充剂。
各种运动营养补充剂包括蛋白质饮料、粉末、饮料、营养棒和奶昔,旨在刺激肌肉生长、帮助控制食欲和维持整体健康。随着消费者注重健身和健美,美国蛋白质补充剂市场对运动营养补充剂(包括蛋白质补充剂)的需求正在增加。此外,一些公司还开发了以消费者为导向的口味的蛋白质运动营养棒、粉末和奶昔产品。例如,2022年6月,美国跨国食品制造公司家乐氏(Kellogg)在美国推出了新口味的蛋白质零食棒,扩大了其Special K产品组合。新产品有浆果香草和布朗尼圣代口味,每块含有6克蛋白质和90卡路里热量。
随身携带/即饮 (RTD) 产品的增长趋势有助于市场扩张
不断变化的消费者偏好以及对方便食品不断增长的需求正在推动对即饮产品的需求。缺乏时间、繁忙的日程、城市生活方式以及对营养产品不断增长的需求导致对健康膳食选择的需求增加。因此,一些富含蛋白质的产品,例如能量棒和即饮/即饮饮料,已成为人们的膳食替代选择。一些参与者正在抓住这样的机会并开发方便的产品以提供充足的营养。例如,2022 年 4 月,提供低碳水化合物棒、奶昔和零食的品牌 Atkins Nutritionals, Inc. 推出了两款新的零食棒和一款 RTD 蛋白质奶昔。该公司推出了冰奶茶拿铁 RTD 蛋白质奶昔,含有 15 克蛋白质、3 克净碳水化合物和 1 克糖。该新产品提供了一种富含蛋白质的随身膳食选择。
制约因素
产品中过量使用人造甜味剂可能会阻碍市场扩张
糖已成为各种食品不可分割的一部分。在奶昔、粉末和棒等蛋白质产品的制备中大量使用人工甜味剂已经引起了消费者的严重健康问题。蔗糖和高果糖玉米糖浆是两种广泛使用的糖。膳食中过量摄入糖分可能会导致肥胖和糖尿病等健康风险。糖摄入量是一个主要的公共卫生问题,具有健康意识的消费者通常会避免使用含有此类人造糖的补充剂,这阻碍了美国蛋白质补充剂市场在预测期内的增长。
美国蛋白质补充剂市场细分分析
按产品分析
健身爱好者和注重健康的消费者数量不断增加,推动蛋白粉的需求
根据产品,市场分为蛋白粉、即饮(RTD)、蛋白质棒,以及其他。
蛋白粉领域预计将占据美国蛋白质补充剂市场的主导份额。美国各地热衷健身的年轻人和精英运动员数量的增加推动了健身俱乐部和健身房数量的增加。
根据国际健康、球拍和运动俱乐部协会 (IHRSA) 的数据,2021 年 7 月,美国健身俱乐部的数量为 32,270 个。该粉末还含有必需的微量营养素,有助于增强和增强肌肉、减轻体重和修复组织。此外,各种口味的蛋白粉的供应也推动了对该产品的需求。这些公司还推出具有创新口味的产品,以满足消费者的需求。例如,2022年11月,哥兰比亚集团子公司Optimum Nutrition推出了两种美味的植物蛋白粉。该新产品是专为运动员和活跃人士设计的100%植物蛋白粉。该产品具有浓郁的巧克力软糖和奶油香草风味。
蛋白棒细分市场预计将占据仅次于蛋白粉细分市场的第二大市场份额。过去几年,蛋白质棒在不经常去健身房或运动员的传统消费者中越来越受欢迎。人们越来越认识到摄入足够的蛋白质以保持健康的生活方式,以及蛋白质棒在口味和质地方面的创新,是进一步吸引消费者购买蛋白质棒的主要因素。
随着口味和口味的创新,各家公司都在提供类似巧克力口味的蛋白棒,各年龄段消费者对蛋白棒的接受度不断提高。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按来源分析
动物性补充剂的广泛采用有助于其占据主导地位
根据来源,市场分为动物源和植物源。
预计动物性细分市场将占据美国蛋白质补充剂市场的主导份额。最常见的动物性补充剂由乳清或酪蛋白(基于牛奶)、胶原蛋白或蛋。动物蛋白粉比植物蛋白更容易混合,在运动和营养领域有着广泛的应用。该产品由于其强大的氨基酸特性而越来越多地在补充剂市场中使用,与植物性补充剂相比,它更能帮助用户增强肌肉并提高新陈代谢。成年消费者日益增长的健身关注度将在未来几年积极推动该细分市场的增长。
预计植物基细分市场在预测期内将以最高复合年增长率增长。人们对食品安全、食物过敏以及通过素食主义结束虐待动物的日益关注是推动植物性蛋白质补充剂需求的主要驱动力。此外,乳糖过敏和不耐受的日益流行也增加了对植物蛋白产品的需求。
按分销渠道分析
品牌产品的供应促进专卖店的销售
根据分销渠道,市场分为专卖店、网上商店等。
预计到 2022 年,专卖店领域将占据主导市场份额,收入达数十亿美元。沃尔格林公司在美国提供广泛的药房和医疗保健服务,是专业药房零售店的理想例子。沃尔格林提供全渠道体验并提供自有品牌。它还帮助消费者根据自己的健康和饮食要求选择合适的产品,这有助于在零售商和消费者之间建立牢固的关系并推动该细分市场的增长。
预计在线分销领域在预测期内将以最高的复合年增长率增长。互联网和智能手机的普及预计将有利于通过药店和其他专业零售商在线分销蛋白质补充剂的增长。电子商务领域许多新进入者的出现预计将加剧在线分销领域的竞争,这有望促进市场增长并导致市场在未来十年蓬勃发展。
美国蛋白质补充剂市场主要公司名单
消费者对高蛋白产品的意识不断增强,鼓励公司扩大产品组合
人们对植物性产品和成分的兴趣日益浓厚,并主导了食品和饮料的趋势。弹性素食人口的增加主要是由于消费者愿意停止或减少肉类消费。此外,消费者寻找非动物来源的蛋白质补充剂。因此,食品制造商通过开发含有植物蛋白来源的零食、即食食品和饮料等产品来扩大其产品组合。例如,2020年12月,美国跨国原料供应商Ingredion Incorporated推出了豌豆分离蛋白。新产品的推出是为了满足消费者对高蛋白产品日益增长的需求。新产品含有 80% 的蛋白质,可帮助制造商生产正面包装声称的“高蛋白质”产品。这种新型分离蛋白可用于多种应用,例如营养棒和运动棒、即饮饮料以及肉类和乳制品替代品。
主要公司简介:
- 雅培实验室(我们。)
- General Nutrition Centers, Inc.(美国)
- 哥兰比亚有限公司(我们。)
- 康宝莱营养有限公司(我们。)
- 家乐氏公司(美国)
- 亿滋国际(美国)
- 百事可乐公司(美国)
- 邮政控股公司(美国)
- Beachbody 公司(美国)
- The Simply Good Foods Company(美国)
- 雀巢健康服务(瑞士)
- Iovate 健康科学国际公司(加拿大)
主要行业发展:
- 2023 年 11 月:一个 在美国市场运营的领先芬兰公司“Valio”推出了其新型浓缩牛奶蛋白Valio Eila MPC 65。Valio在无乳糖蛋白开发方面的经验有望帮助制造商创造出更健康、口感更好的蛋白产品,并帮助满足不断增长的市场需求。
- 2023 年 10 月:泰森食品是美国市场上最著名的品牌之一,它与荷兰昆虫蛋白生产商 Protix 建立了合作伙伴关系,以扩大其在昆虫蛋白类别的业务。
- 2023 年 5 月:生物化学公司 NewFish 与总部位于芝加哥的“Socius Ingredients”签订了合作伙伴协议,以扩大其业务并开始将微藻蛋白商业化,瞄准美国营养市场。
- 2023 年 2 月:美国知名快速消费品公司“Starco Brands”收购了完整营养品牌“Soylent”。通过这笔交易,Soylent 将独立运营,而 Starco Brands 将负责领导。
- 2023 年 1 月:嘉吉和巴斯夫宣布扩大饲料酶开发和分销协议。通过将巴斯夫酶研发的专业知识与嘉吉广泛的市场覆盖相结合,两家公司将致力于创建一个联合创新中心动物蛋白制造商。
- 2022 年 10 月:Optimum Nutrition (ON) 是运动营养领域的全球领导者,也是哥兰比亚高性能营养公司的一部分,宣布推出植物性蛋白质补充剂,黄金标准 100% 植物蛋白粉。
报告范围
An Infographic Representation of U.S. Protein Supplements Market
 View Full Infographic
获取有关不同细分市场的信息, 与我们分享您的问题
美国蛋白质补充剂市场研究报告对市场进行了详细分析,重点关注领先公司、产品、来源和分销渠道等关键方面。除此之外,该报告还提供了趋势的市场洞察数据,并重点介绍了关键的行业发展。除了上述因素外,该报告还涵盖了近年来促进市场增长的几个因素。
报告范围和细分:
|
属性 |
细节 |
|
学习期限 |
2019-2032 |
|
基准年 |
2024年 |
|
预计年份 |
2025年 |
|
预测期 |
2025-2032 |
|
历史时期 |
2019-2023 |
|
增长率 |
2025-2032 年复合年增长率为 11.00% |
|
单元 |
价值(十亿美元) |
|
分割 |
按产品分类
按来源
按分销渠道
|
常见问题
Fortune Business Insights 表示,2024 年市场规模为 98.8 亿美元。
在预测期内(2025-2032),市场的复合年增长率可能为 11.00%
在预测期内,蛋白粉细分市场是市场的主导细分市场。
对运动营养补充剂的需求不断增长以及随身携带和即饮产品的增长趋势是预计推动市场增长的关键因素。
雀巢公司、雅培实验室、康宝莱营养有限公司、百事可乐公司和亿滋国际公司是市场上的一些顶级参与者。
对植物蛋白产品日益增长的需求预计将推动蛋白质补充剂在美国的采用。
与我们的专家联系 与专家交谈


- 2019-2032
- 2024
- 2019-2023
- 117
-

(优惠有效期至 31st Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。