Taille du marché du cacao et du chocolat, part et analyse de l'industrie, par type de produit (ingrédients de cacao {liqueur/masse de cacao, beurre de cacao, poudre de cacao}, chocolat industriel {chocolat noir, chocolat au lait, chocolat blanc} et composés et préparations à base de cacao {revêtements composés, garnitures, pâtes et tartinades à base de cacao}), par forme (liquide et semi-liquide, vrac solide, petits morceaux solides et poudre sèche), par nature (biologique et conventionnel), par utilisation finale (B2C et B2B) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

(Offre valable jusqu’au 30th Sep 2026)

Taille du marché du cacao et du chocolat et perspectives d’avenir
 Écouter la version audio
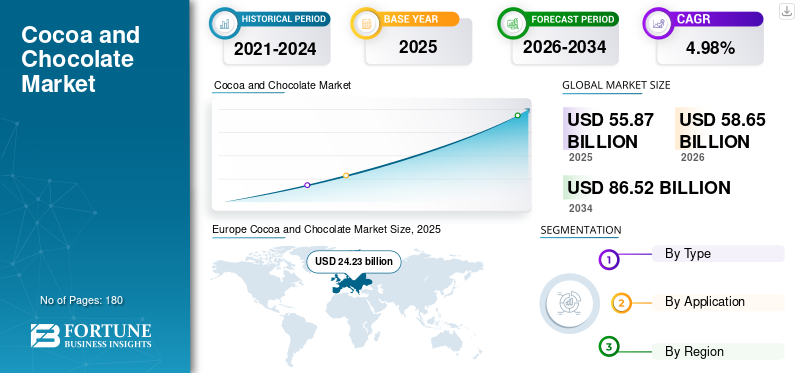
La taille du marché du cacao et du chocolat était évaluée à 77,79 milliards USD en 2025 et devrait passer de 81,46 milliards USD en 2026 à 122,88 milliards USD d’ici 2034, avec un TCAC de 5,27 % au cours de la période de prévision. L'Europe a dominé le marché du cacao et du chocolat avec une part de marché de 35,17 % en 2025.
Le marché affiche une croissance progressive en raison de l’expansion rapide de l’industrie mondiale de la confiserie chocolatée. Il y a eu une augmentation significative de la mouture du cacao, ce qui a stimulé la consommation globale d'ingrédients à base de cacao. Le développement de nouveaux produits dans différents secteurs de l’industrie alimentaire facilite également la croissance du marché. Le chocolat est resté la saveur principale des nouveaux lancements dans les domaines des boissons, de la boulangerie etconfiseriesecteur. C’est également l’un des ingrédients largement utilisés dans les confiseries et les boissons.
Des sociétés telles que Barry Callebaut, AG, Cargill, Inc., Olam International et Fuji Oil Company Ltd. comptent parmi les principaux acteurs du marché. Le lancement de nouveaux produits est la stratégie clé adoptée par ces entreprises, stimulant ainsi l’expansion du marché et soutenant la croissance du marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DU CACAO ET DU CHOCOLAT
Les exigences en matière d’approvisionnement en matières premières durables sont une tendance émergente sur les marchés
L’approvisionnement durable est actuellement considéré comme un élément nécessaire des opérations, plutôt que comme un moyen de renforcer la marque. Les fabricants améliorent l'approvisionnement direct, la formation des agriculteurs, les projets d'agroforesterie, le soutien à la productivité, la surveillance du travail des enfants et la vérification des risques de déforestation. Ce changement s’accélère en raison des nouvelles réglementations, des demandes des détaillants et des attentes des investisseurs. Le règlement européen sur la déforestation a un impact énorme puisqu’il permet au marché d’inspecter et de suivre minutieusement les produits, notamment le cacao. Ainsi, les fournisseurs se concentrent davantage sur la collecte de données auprès des exploitations agricoles, sur la séparation des chaînes d'approvisionnement et sur la tenue de registres clairs sur les mouvements des produits.
DYNAMIQUE DU MARCHÉ
Facteurs du marché
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’expansion de la fabrication de boulangerie, de confiserie, de produits laitiers et de boissons stimule la croissance du marché
À mesure que la fabrication d’aliments transformés se développe, de plus en plus d’entreprises utilisent de la poudre de cacao, de la liqueur de cacao, du beurre de cacao, du chocolat industriel, des enrobages composés, des garnitures, des chips et des inclusions. Les boulangeries utilisent du cacao et du chocolat dans leurs gâteaux,biscuits, pâtisseries, biscuits et garnitures. Les entreprises de produits laitiers et de desserts glacés ajoutent ces ingrédients au lait aromatisé, au yaourt, à la crème glacée et aux desserts. Les chaînes de cafés, les entreprises de boissons, les fabricants de snacks et les producteurs de produits nutritionnels trouvent également de nouvelles façons d'utiliser le cacao au-delà des sucreries traditionnelles. En se diversifiant, les entreprises dépendent moins des barres de chocolat et permettent aux fournisseurs de cacao d’accéder à des catégories alimentaires à plus gros volume.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Premiumization and Persistent Demand for Indulgent Chocolate Products | High | 2.00% | High | High | High |
| 2 | Expanding Use of Cocoa and Chocolate across Food Manufacturing and Foodservice | High | 1.65% | High | High | High |
| 3 | Innovation in Healthier, Plant-Based, Functional and Traceable Chocolate Products | Medium-High | 1.40% | Medium | High | High |
| 4 | Urbanization and Organized Retail Expansion in Emerging Markets | Medium | 1.15% | Medium | High | High |
| 5 | Expansion of E-commerce and Omnichannel Distribution | Medium-Low | 0.85% | Medium | Medium | Medium |
| 6 | Others | Low | 0.50% | Low | Low | Low |
| Total Positive Growth Contribution | 7.55% | |||||
Source: Fortune Business Insights
Restrictions du marché
La volatilité extrême des prix du cacao augmente les coûts de fabrication et supprime la demande en volume
La volatilité des prix du cacao constitue un frein important à la croissance du marché. Les déficits de production, les perturbations météorologiques, les stocks serrés, le vieillissement des arbres, les maladies des cultures et la productivité agricole limitée ont créé une instabilité considérable dans la chaîne d'approvisionnement du cacao. Par exemple, l’Organisation internationale du cacao a qualifié l’année cacaoyère 2024/25 de période de volatilité historique, avec une production limitée, des stocks en baisse et des problèmes météorologiques persistants. Avec l'augmentation des prix des fèves de cacao, le coût de fabrication de la liqueur de cacao,beurre, en poudre et en chocolat industriel. Pour faire face à cette instabilité, les fabricants pourraient augmenter les prix, réduire la taille des produits, proposer moins de promotions, modifier l’utilisation du cacao ou utiliser davantage de substituts et de graisses alternatives. Ces mesures peuvent contribuer à protéger les bénéfices, mais elles risquent de ralentir la croissance des ventes, en particulier sur les marchés où les clients sont sensibles aux variations de prix.
Conscients de la forte demande de substituts d'ingrédients de cacao certifiés en raison de l'augmentation du prix des ingrédients du cacao, les principaux acteurs du marché, tels que proposent également une large gamme de mélanges équivalents au beurre de cacao pour répondre aux exigences du marché, ce qui limite la croissance du marché du cacao et du chocolat.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Cocoa Supply Concentration, Climate and Disease Risks, and Price Volatility | High | -1.05% | High | High | Medium |
| 2 | Health Concerns and Pressure to Reduce Sugar and Calorie Intake | High | -0.65% | Medium | Medium | High |
| 3 | Rising Sustainability, Traceability and Regulatory Compliance Costs | Medium | -0.38% | High | Medium | Medium |
| 4 | Others | Low | -0.20% | Low | Low | Low |
| Total Negative Growth Impact | -2.28% | |||||
Source: Fortune Business Insights
OPPORTUNITÉS DE MARCHÉ
L’expansion de la transformation locale du cacao dans les pays producteurs crée des opportunités de valeur ajoutée
Les pays producteurs de cacao ont la possibilité d’augmenter leurs recettes d’exportation en transformant les fèves en liqueur, beurre, tourteaux et poudre de cacao plutôt qu’en exportant uniquement des fèves brutes. Le broyage local peut créer des emplois industriels, renforcer les capacités techniques, améliorer la production de devises et réduire l’exposition aux exportations de matières premières de moindre valeur. Des pays comme la Côte d’Ivoire, le Ghana, l’Indonésie, l’Équateur et le Brésil sont bien placés pour attirer davantage d’investissements dans la transformation du cacao, à condition qu’ils disposent d’infrastructures énergétiques, de transport et financières solides. De plus, les entreprises mondiales peuvent bénéficier de la collaboration avec des transformateurs locaux. Ces partenariats peuvent faciliter le traçage du cacao, raccourcir certaines chaînes d'approvisionnement et offrir l'accès à des variétés de cacao uniques.
Analyse de segmentation
Par type de produit
De vastes applications industrielles et une consommation élevée d’ingrédients augmentent la domination du segment des composés et préparations à base de cacao
Le marché est segmenté, par type de produit, en ingrédients de cacao, industrielschocolat, et les composés et préparations à base de cacao.
Le segment des composés et préparations à base de cacao détenait la plus grande part de marché du cacao et du chocolat en 2025. Ils servent d’ingrédients intermédiaires essentiels dans une large gamme d’applications alimentaires, de boissons, de boulangerie, de confiserie, de produits laitiers et nutraceutiques. Ce segment comprend la liqueur de cacao (masse), le beurre de cacao, la poudre de cacao, les éclats de cacao, les gâteaux de cacao, les enrobages de cacao, les enrobages composés, les fourrages au chocolat, les inclusions de cacao et d'autres ingrédients semi-finis à base de cacao fournis principalement aux fabricants de produits alimentaires. Leur utilisation intensive comme ingrédients fonctionnels plutôt que comme produits de consommation finis entraîne une demande de produits nettement plus élevée, en particulier dans le segment B2B.
Le chocolat industriel détient la deuxième plus grande part de marché et devrait croître à un TCAC de 5,19 % au cours de la période de prévision. Il constitue le principal intrant de chocolat pour les fabricants de confiseries, les transformateurs de boulangerie, les producteurs de crème glacée, les entreprises laitières et les exploitants de services alimentaires. La demande pour ce produit continue d'augmenter avec l'expansion des chocolats haut de gamme, de la boulangerie artisanale, des desserts gastronomiques, des boissons haut de gamme et des produits chocolatés de saison.
Par nature
La rentabilité et l’approvisionnement en cacao à grande échelle conduisent à la domination du segment des produits conventionnels
Basé sur la nature, le marché est segmenté en conventionnel et biologique.
Le segment conventionnel représentait la plus grande part de marché en 2025, car ils sont largement disponibles, disposent de chaînes d’approvisionnement mondiales solides et coûtent moins cher à produire. La majeure partie du cacao mondial provient de fèves conventionnelles, ce qui aide les fabricants à obtenir un approvisionnement constant en matières premières pour fabriquer du chocolat et des ingrédients de cacao à grande échelle. La plupart des grands fabricants de produits alimentaires choisissent des ingrédients de cacao conventionnels car ils sont plus faciles à trouver, économiques et offrent une disponibilité constante. Les produits à base de cacao conventionnels sont largement utilisés dans les confiseries, les produits de boulangerie, les boissons, les produits laitiers, les céréales pour petit-déjeuner,desserts glacéset la restauration.
Le segment biologique occupe la deuxième plus grande part du marché et devrait croître à un TCAC de 5,82 % au cours de la période de prévision, les consommateurs recherchant de plus en plus de produits de marque propre produits de manière durable avec des ingrédients certifiés biologiques et une plus grande transparence de la chaîne d'approvisionnement. Les fabricants de produits alimentaires réagissent en élargissant leurs portefeuilles de barres de chocolat biologique, de poudres de cacao, d'ingrédients de boulangerie et de confiseries haut de gamme pour répondre à la demande des consommateurs soucieux de leur santé.
Par formulaire
Un transport et un traitement industriel efficaces favorisent le leadership dans le segment du vrac solide
Le marché est segmenté, par forme, en liquides et semi-liquides, en vrac solide, en petits morceaux solides, en formats décoratifs et d'inclusion et en poudre sèche.
Le segment du vrac solide a dominé le marché mondial en 2025. Les produits en vrac solide dominent le marché car ils représentent le format commercial préféré pour la manutention industrielle, le stockage et le transport tout au long de la chaîne de valeur du cacao. Les blocs de liqueur de cacao, les blocs de beurre de cacao, les blocs de chocolat industriel, les enrobages composés, les chips, les morceaux, les gouttes et les produits de couverture sont largement commercialisés sous forme solide en vrac avant d'être transformés par les fabricants de produits alimentaires. Les formats solides en vrac offrent une durée de conservation plus longue, une gestion des stocks plus facile, des coûts de transport réduits et une compatibilité avec les systèmes de fabrication automatisés.
Le segment de la poudre sèche est un autre segment majeur qui devrait croître avec un TCAC de 5,16 % au cours de la période de prévision. La poudre sèche est la deuxième forme la plus courante, en raison de sa large utilisation dans les boissons, les produits de boulangerie, les produits laitiers, les produits nutritionnels, les préparations pour desserts et les recettes de restauration. La poudre de cacao se mélange bien, se conserve facilement, s’adapte à différentes recettes et peut être ajoutée aux aliments secs et liquides. Les fabricants utilisent des poudres de cacao plus naturelles et alcalinisées dans les boissons protéinées, les mélanges de chocolat chaud, les céréales pour petit-déjeuner, les aliments fonctionnels, les produits de boulangerie et les desserts. Même si la poudre sèche est utilisée dans de nombreuses industries, ses ventes totales restent inférieures à celles du cacao solide en vrac, qui est plus largement utilisé dans la production de chocolat à grande échelle.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par utilisation finale
La fabrication industrielle de produits alimentaires et l’approvisionnement en ingrédients stimulent le leadership du segment B2B
Le marché est segmenté, par utilisation finale, en B2B et B2C.
Le segment B2B représentait la plus grande part de marché en 2025, car la majorité des ingrédients du cacao sont fournis sous forme de matières premières industrielles plutôt que de produits de consommation finis. Chocolatiers, boulangeries, transformateurs laitiers, producteurs de boissons et de crème glacée, fabricants de snacks, entreprises nutraceutiques etrestaurationles opérateurs achètent des ingrédients de cacao en grandes quantités pour les utiliser dans leurs produits.
Le segment B2C a conquis la deuxième plus grande part du marché en 2025 et devrait enregistrer un TCAC de 5,83 % au cours de la période de prévision, car de plus en plus de consommateurs achètent des produits finis à base de cacao et de chocolat dans les supermarchés, les magasins spécialisés, les dépanneurs, en ligne et directement auprès des marques. Alors que les consommateurs recherchent des ingrédients à base de plantes qui sont du chocolat de qualité supérieure, d'origine unique, à faible teneur en sucre, biologique et provenant de sources durables, les fabricants lancent des produits nouveaux et uniques pour répondre à ces demandes.
Perspectives régionales du marché du cacao et du chocolat
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique.
Asie-Pacifique
Europe Cocoa and Chocolate Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
Le marché de l’Asie-Pacifique était évalué à 16,40 milliards de dollars en 2025. L’Asie-Pacifique a des perspectives de croissance à long terme en raison de sa croissance économique rapide, de son urbanisation, de la croissance de sa population de classe moyenne, de son commerce de détail moderne et de ses investissements accrus dans la fabrication de boulangeries, de produits laitiers, de snacks, de boissons et de services alimentaires. La Chine, l’Inde, le Japon, l’Indonésie, la Malaisie, la Corée du Sud et l’Australie sont des marchés clés dans la région, chacun ayant son propre stade de développement. La croissance industrielle dans le secteur alimentaire renforce encore le marché B2B de la région.
Marché indien du cacao et du chocolat
Le marché indien en 2025 était évalué à environ 2,07 milliards de dollars, ce qui représentait environ 2,53 % des revenus du marché mondial. La nutrition personnalisée devrait soutenir la croissance du marché en augmentant la demande de solutions de réduction du sucre adaptées à différents problèmes de santé.
Marché chinois du cacao et du chocolat
Le marché chinois en 2025 était évalué à environ 3,97 milliards de dollars, ce qui représente environ 12,30 % de la part de marché mondiale. La Chine est l’un des principaux producteurs et sa base de consommateurs de cacao et de chocolat connaît une croissance rapide. Les faibles coûts de fabrication de la Chine, sa forte capacité de fermentation, sa grande industrie agroalimentaire et son accès à des édulcorants naturels tels que la stévia et les fruits de moine l’aident à fournir des glycosides de stéviol, des extraits de fruits de moine, de l’érythritol, du xylitol et d’autres édulcorants à l’échelle mondiale.
Marché japonais du cacao et du chocolat
Le marché japonais a atteint en 2025 une valorisation d'environ 2,65 milliards de dollars, ce qui représente environ 4,39 % des revenus du marché mondial.
Amérique du Nord
Le marché nord-américain a atteint une valorisation de 17,89 milliards de dollars en 2025. L'Amérique du Nord est un marché précieux, en raison de l'augmentation des revenus disponibles, d'une importante industrie des aliments emballés, d'une restauration active et d'une forte demande de friandises saisonnières. Les États-Unis contribuent à l’essentiel de la valeur régionale, tandis que le Canada et le Mexique renforcent l’intégration manufacturière et commerciale transfrontalière. La demande B2B est étroitement liée à la production des fabricants de confiseries, de boulangeries, de produits laitiers, de desserts glacés, de céréales, de snacks, de boissons et de produits nutritionnels. La région possède une importante industrie agroalimentaire, où la poudre de cacao, le chocolat industriel, les enrobages, les inclusions et les fourrages sont utilisés dans de nombreux produits et pas seulement dans les friandises chocolatées traditionnelles.
Marché américain du cacao et du chocolat
En 2025, le marché américain a atteint 14,74 milliards de dollars. Le marché américain est leader en Amérique du Nord en raison de sa forte économie, de sa forte consommation des ménages et de son importante industrie agroalimentaire. Le marché américain dépend toujours des fèves de cacao et des produits à base de cacao importés.
Europe
Le marché européen a atteint une valorisation de 27,36 milliards de dollars en 2025 et constitue la première région mondiale. L’Europe détient une part importante du marché car elle combine un pouvoir d’achat par habitant élevé avec une base étendue de transformation du cacao, de chocolat industriel, de boulangerie, de produits laitiers et de confiserie. L'Allemagne, les Pays-Bas, la Belgique, la France, l'Italie, la Suisse et le Royaume-Uni génèrent collectivement une demande B2B substantielle de liqueur de cacao,beurre de cacao, poudre de cacao, couverture, enrobages composés, garnitures et types de chocolat personnalisés.
Marché du cacao et du chocolat en Allemagne
Le marché allemand a atteint en 2025 environ 5,35 milliards de dollars, ce qui représente environ 5,46 % des revenus du marché mondial. L’Allemagne est l’un des plus grands centres de production de cacao et de chocolat d’Europe. Ses vastes industries de confiserie, de boulangerie, de produits laitiers et de marques privées génèrent une demande substantielle de liqueur de cacao, de beurre, de poudre, de garnitures, de poudre de cacao naturelle et de chocolat industriel. L’économie mature du pays et les revenus élevés des ménages soutiennent la consommation de chocolat haut de gamme et saisonnier. Le secteur allemand de fabrication d’ingrédients clean label, orienté vers l’exportation, contribue à compenser la faiblesse de la demande intérieure. Le marché est donc influencé par la production industrielle, les coûts de l’énergie, les pressions salariales et la demande des économies européennes voisines.
Royaume-Uni Marché du cacao et du chocolat
Le marché britannique a atteint environ 3,48 milliards de dollars en 2025, soit environ 3,33 % des ventes du marché mondial.
Amérique du Sud, Moyen-Orient et Afrique
Le marché sud-américain a enregistré en 2025 un chiffre d’affaires de 8,03 milliards de dollars. Le marché d’Amérique du Sud est influencé par une croissance économique inégale, une inflation élevée dans certains pays, des taux de change changeants et un pouvoir d’achat variable des ménages. Le Brésil est en tête de la consommation régionale car il possède une population nombreuse, une industrie agroalimentaire forte et sa propre production de cacao. L’Argentine, la Colombie, le Chili, le Pérou et l’Équateur offrent également davantage d’opportunités tant du point de vue de la demande que de l’offre. Certains des principaux pays producteurs de cacao comprennent le Brésil, l’Équateur, le Pérou et la Colombie.
La région Moyen-Orient et Afrique a atteint une valorisation de 8,47 milliards de dollars en 2025. La Côte d’Ivoire, le Ghana, le Nigeria et le Cameroun sont économiquement importants pour le marché B2B mondial, car les exportations de cacao génèrent des recettes en devises et soutiennent l’emploi rural. Les gouvernements encouragent davantage de broyage national afin de capter une plus grande part de la chaîne de valeur à travers la liqueur de cacao, le beurre,gâteauet la production de poudre. Cependant, les investissements dans la transformation sont affectés par les coûts de l’énergie, les conditions de financement, la qualité des infrastructures et l’accès au fonds de roulement.
Marché du cacao et du chocolat des Émirats arabes unis
Le marché des Émirats arabes unis devrait croître à un TCAC de 4,23 % au cours de la période de prévision. Les Émirats arabes unis sont en tête de la région du Golfe en raison de leur revenu par habitant élevé, de leur infrastructure de vente au détail moderne, de leurs importations importantes de produits alimentaires et de boissons, de la croissance de leur industrie nutraceutique et de leur important secteur hôtelier.
PAYSAGE CONCURRENTIEL
ACTEURS CLÉS DE L'INDUSTRIE
Accent croissant sur l’expansion de la base et le développement de produits haut de gamme pour alimenter la concurrence sur le marché
Les principaux acteurs du marché du cacao et du chocolat réfléchissent activement au lancement de nouveaux produits et à l’expansion de leur base. Ces fabricants s’efforcent d’élargir leur portée auprès des consommateurs dans le cadre d’une stratégie visant à renforcer leur présence sur le marché. Barry Callebaut AG, un acteur de premier plan, se concentre sur l'investissement dans l'élargissement de son portefeuille de produits en introduisant de nouveaux produits à base de cacao et de chocolat qui répondent à la demande des consommateurs modernes.
LISTE DES ENTREPRISES DE CACAO ET DE CHOCOLAT PROFILÉES
- Barry Callebaut, AG(Suisse)
- Cargill, Inc.(NOUS.)
- Olam Group Limited (Singapour)
- Compagnie pétrolière Fuji Ltd.(Japon)
- Société Agro-industrielle ECOM Ltée.(Suisse)
- Cacao Processing Co. PLC. (Ghana)
- Touton S.A. (France)
- Niche Cocoa Industry Ltd. (Ghana)
- (Ghana)
- PLOT Enterprise Ghana Limited (Ghana)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Février 2026 :Barry Callebaut a lancé son premier centre de développement de chocolat basé sur l'IA à Singapour. Cette installation vise à aider l'entreprise dans le développement de nouveaux produits.
- novembre 2024: La société suisse de chocolat Lindt a annoncé son intention de renforcer sa présence sur le marché chinois.
- Mars 2024 :Cargill India, une filiale de Cargill Inc., a élargi son portefeuille de produits en dévoilant des blocs de chocolat, des pépites de chocolat etpoudre de cacaoproduits sous sa marque NatureFresh Professional. L'entreprise a développé ces produits pour les fabricants de l'industrie alimentaire et de la boulangerie en Inde.
- Août 2023 :La marque de chocolat belge BENOIT NIHANT a étendu sa présence au Japon en ouvrant son premier magasin phare dans le pays.
- Novembre 2022 :Barry Callebaut, leader mondial dans la fabrication d'ingrédients pour le chocolat et la confiserie, a investi près de 52,36 millions de dollars pour construire une nouvelle usine de production en Inde à Neemrana, Delhi. Sa nouvelle installation couvrira une superficie d'environ 20 000 mètres carrés et comprendra des lignes d'assemblage de pointe pour la production de chocolat et de composés ainsi qu'un laboratoire de R&D.
- Janvier 2022 :Blommer Chocolate Company, une filiale de Fuji Oil Co., Ltd., a annoncé l'ouverture d'un laboratoire d'applications R&D au centre-ville de Chicago. Le nouvel espace représente une expansion des capacités de R&D, avec des moyens nouveaux et améliorés de soutenir l'entreprise.
COUVERTURE DU RAPPORT
Le rapport sur le marché du cacao et du chocolat fournit une étude approfondie de la taille et des prévisions du marché pour tous les segments de marché inclus dans le rapport. L’analyse du marché comprend des détails sur la dynamique du marché et les tendances du marché qui devraient stimuler le marché au cours de la période de prévision. Il offre des informations sur les avancées technologiques, la chaîne d'approvisionnement, les lancements de nouveaux produits, les développements clés de l'industrie et des détails sur les partenariats, les fusions et acquisitions. Les prévisions de marché englobent également un paysage concurrentiel détaillé avec des informations sur la segmentation du marché, la part de marché et des études de marché sur les profils des principaux acteurs opérationnels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 5,27 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type de produit, par nature, par forme, par utilisation finale et région |
| Par type de produit |
|
| Par Nature |
|
| Par Formulaire |
|
| Par Utilisation finale |
|
| Par région |
|
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 77,79 milliards de dollars en 2025 et devrait atteindre 122,88 milliards de dollars d'ici 2034.
En 2025, la valeur marchande de l’Europe s’élevait à 27,36 milliards de dollars.
Le marché devrait croître à un TCAC de 5,27 % au cours de la période de prévision.
Par sa forme, le segment du support en vrac solide a dominé le marché mondial en 2025.
L’expansion de la fabrication de boulangerie, de confiserie, de produits laitiers et de boissons augmente la croissance du marché.
Barry Callebaut, AG, Cargill, Inc., Olam Group Limited et Fuji Oil Company Ltd. sont les principaux acteurs du marché.
L’Europe détenait la plus grande part de marché en 2025.
L’exigence d’approvisionnement durable en matières premières est l’une des principales tendances du marché.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 220
-
(Offre valable jusqu’au 30th Sep 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.


Rapports associés